
要点
- 万豪的总利润与每股收益增速不同。
- 本刊计算展示股数的作用及四舍五入的局限。
- 汇率、估值和成本也影响匈牙利投资者的结果。
万豪在11月2日的业绩公告中公布第三季度利润上升。匈牙利个人投资者需要区分公司整体盈利、每股对应金额,以及自己账户中以福林衡量的回报。这是三种不同的计算,因此面对同一条新闻,可能得到不同的答案。
每股收益增长更快
2026年第三季度,按财务报表口径计算的净利润为7.94亿美元,上年同期为7.28亿美元。稀释每股收益从2.67美元升至3.04美元。首席执行官Anthony Capuano在公告中提到“持续增长势头”。这是管理层的评价,需要与数字比较一起阅读。
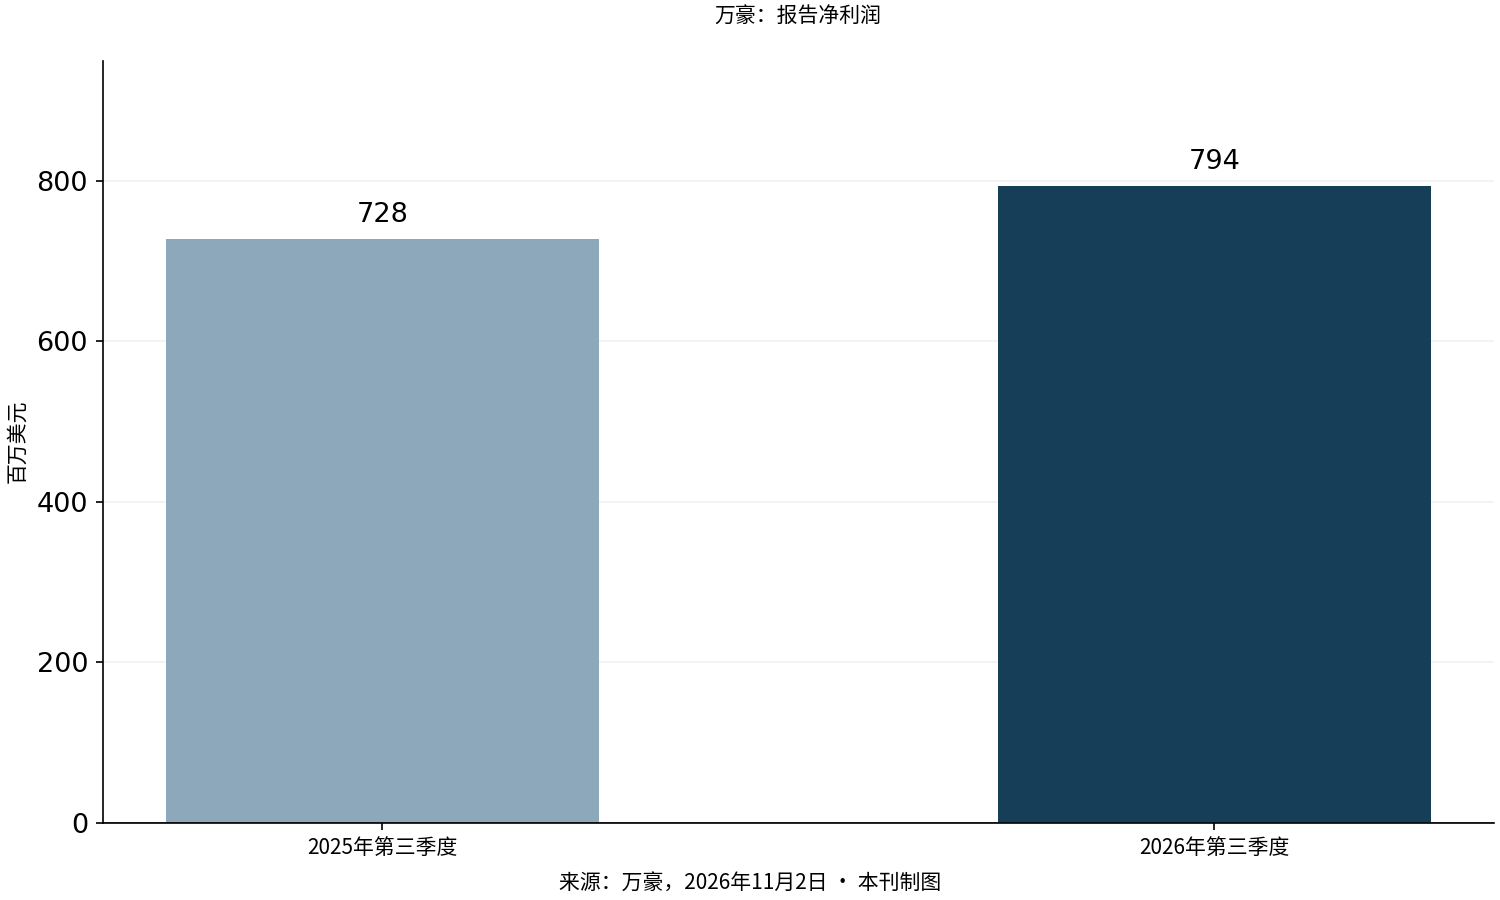
图:第三季度净利润,单位为百万美元;来源为公司业绩公告,由本刊绘制。
本刊对每项变化的计算方法是:用新值除以旧值,减去一,再换算为百分比。因此,利润增长9.07%,每股收益增长13.86%。数字保留两位小数。用公布的利润除以公布的每股收益,反推股数,其同比变化为负4.21%。
这项估算来自经过四舍五入的盈利数字,并非对实际股东名册的新披露。该比值近似于稀释后的加权平均股数;季度末股数是不同概念。回购、新发行、股权奖励及其发生时间,可能以不同方式影响分母。本刊计算没有单独确定各因素的贡献。
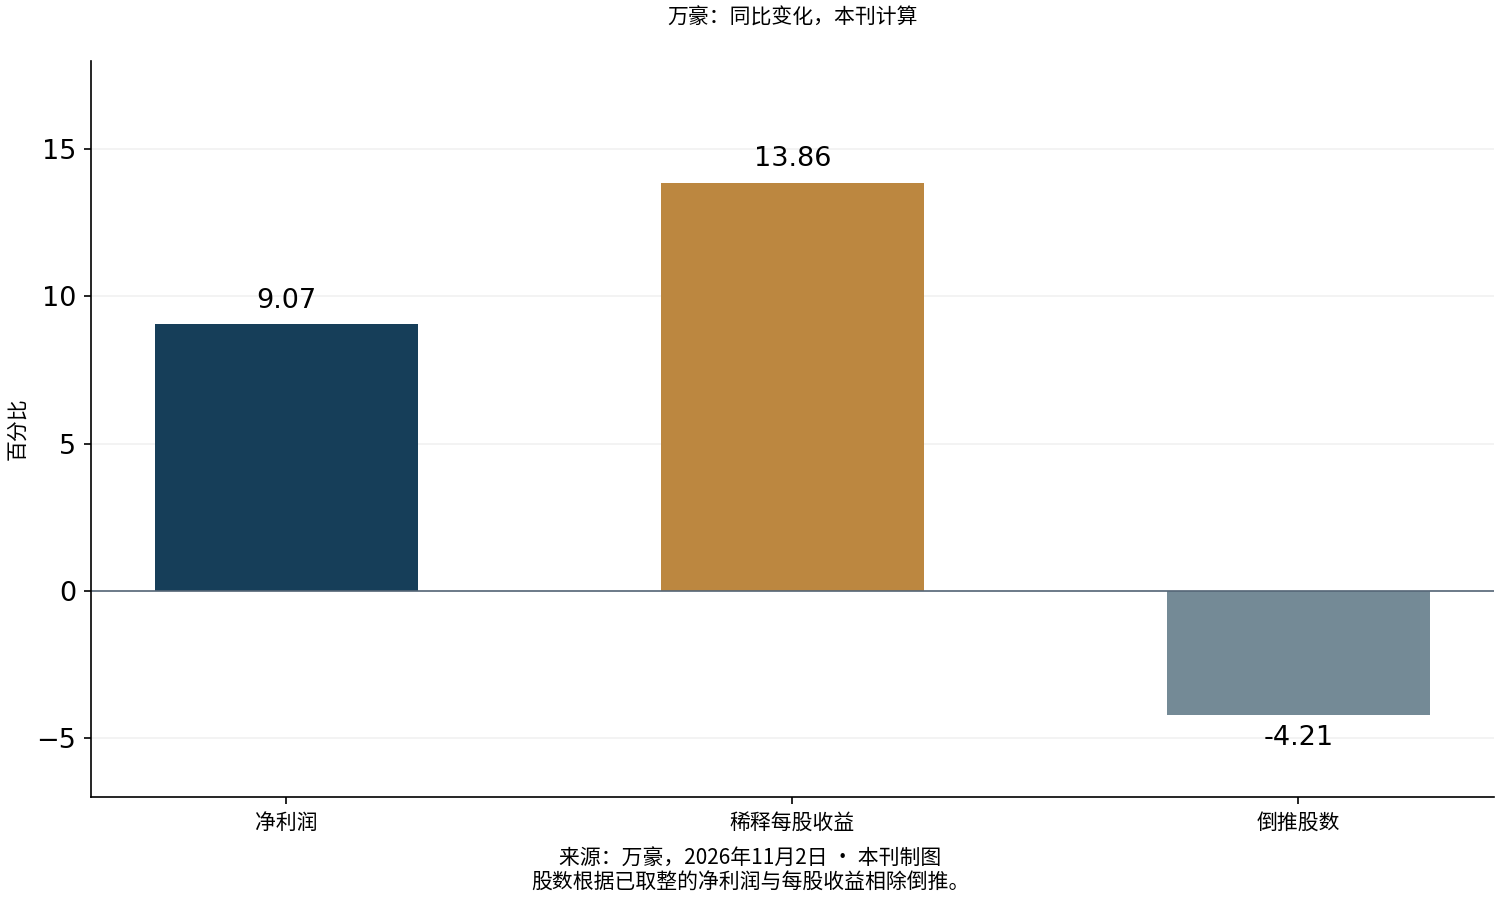
图:同比百分比变化;来源为公司利润和每股收益,由本刊计算。股数为估算比值。
增速不同的意义在于,即使整体经营利润没有同样加速,每个所有权单位对应的盈利仍可能增加。该指标依然有用,但回答的是不同问题。因此,本刊结论是有限的:评估每股收益改善时,需要同时考虑利润和分母的变化。
企业资本的使用需要单独判断。回购股份可以减少分母,但也占用原本可用于投资、偿债或储备的现金。这类决策的质量取决于支付价格和其他可选机会。每股收益上升本身,不能证明每一次回购都对剩余股东有利。
利润和现金的时间也可能不同。已确认收入对应的现金可能稍后才到账,而投资发生时立即支付的款项,可能在更长期间内计入费用。因此,评估可持续性需要结合现金流量表、投资需求与债务到期情况。本篇简要盈利比较并未对这些事项作出全面评价。
地域构成是比较的另一项限制。全球网络的综合指标,可能汇总不同地区在需求、汇率和价格水平上的不同变化。因此,本刊不会直接从集团数字推断匈牙利酒店市场的状况。同样,某栋布达佩斯建筑的照片只是配图:我们没有声称该酒店的收入或利润,与文中集团平均值以相同速度变化。
前景、定价与经营风险
据路透社另行报道,公司将全年每间可售客房收入增长预期,从原来的3–3.5%上调至4.5–5%。本刊将其视为公司预测,而非已经实现的全年结果。我们不会据此推导股价或交易建议。
分析酒店需求时,应分别考察售出的客房晚数和实际价格。通过折扣也可以提高入住率,而涨价可能减少客人数。因此,收入指标是有用的起点,但若不考虑成本和合同费用,就无法完整描述所有者的盈利。
在本刊的有利情景中,需求保持稳定,取得更高收入所需的支出温和增加,增量转化为现金创造能力。在不利情景中,客人控制开支,定价能力减弱,而固定成本调整较慢。这些是有条件的分析情景,本刊没有为其赋予概率。
判断股票还需要考虑买入价格。同样的盈利增长,在更高或更低股价下,可能代表不同价值。如果投资者此前已计入更强增长,即使公司经营改善,其股票仍可能带来损失。因此,在缺乏经核实的当前股价时,本刊不公布估值倍数或目标价。
我们关于亚马逊现金流和雪佛龙盈利比较基准的分析,通过其他企业案例展示比较的困难。由于商业模式不同,本刊不会据此进行排名。共同问题是盈利能否持续,以及是否有相应的财务支撑。
福林情景与可复现方法
在一个未计成本的示例中,股票的美元价格上涨10%,同时美元的福林价值下降5%。两项影响相乘为1.10 × 0.95,即以福林计算的变化为4.50%。这是一个假设示例,并非观察到的市场变动,也不是预测。
如果在同一示例中,美元的福林价值反而上涨5%,根据1.10 × 1.05计算,结果为15.50%。这一差异说明,汇率方向可以放大或削弱股票表现。采用汇率对冲的产品,需要不同的计算方法,并计入对冲本身的成本。
实际净结果还应考虑买卖佣金、货币兑换价差、可能的账户费用及适用税务。这些因素因个人和服务商而异。在没有具体费率表和税务情况时,给出统一的净回报并不准确。
方法核查中,本刊对两个年份采用相同季度、盈利口径和货币,没有混用调整后盈利与报表口径盈利。图表刻度包含零,股数变化的负号清楚可见。用四舍五入后的输入值计算百分比,精度存在限制。
下一份有实质意义的文件,是定于11月2日举行的投资者电话会议所公布的文字记录。公司预告承诺提供文字记录和回放。实际公布后,可将管理层解释与业绩公告数字进行比较。本刊不会将尚未审阅的问答环节内容当作已核实说法。