
三星电子10月29日公布的业绩显示,利润结构高度集中。对匈牙利个人投资者而言,除了公司整体名称,还应理解究竟由哪个业务部门创造盈利,以及自身回报以何种货币形成。企业利润、股价变化和以福林衡量的财富是三项不同指标;以下计算将它们分别讨论。
要点
- 包含半导体业务的DS部门主导营业利润。
- 本刊图表分别采用集团和部门各自的分母。
- 假设的汇率及费用影响可能逆转股票价格回报。
季度数字衡量什么?
三星原始公告涉及截至9月30日的季度。以下数据的所有金额的单位都是万亿韩元,即KRW。集团数字属于合并数据,DS是其中一部分;将集团与其部门相加会造成重复计算。
- 三星集团:营业收入195.3;营业利润107.4。
- DS部门:营业收入147.1;营业利润106.5。
Herald Business报道也另行确认这些数字。公司在描述存储器市场时,谈到在“产能限制”下取得的表现;匈牙利语和中文引文由本刊翻译,属于企业对局势的判断。公告日期与报告期末不同:新闻介绍过去的经营情况,并非下一季度已经完成的业绩。
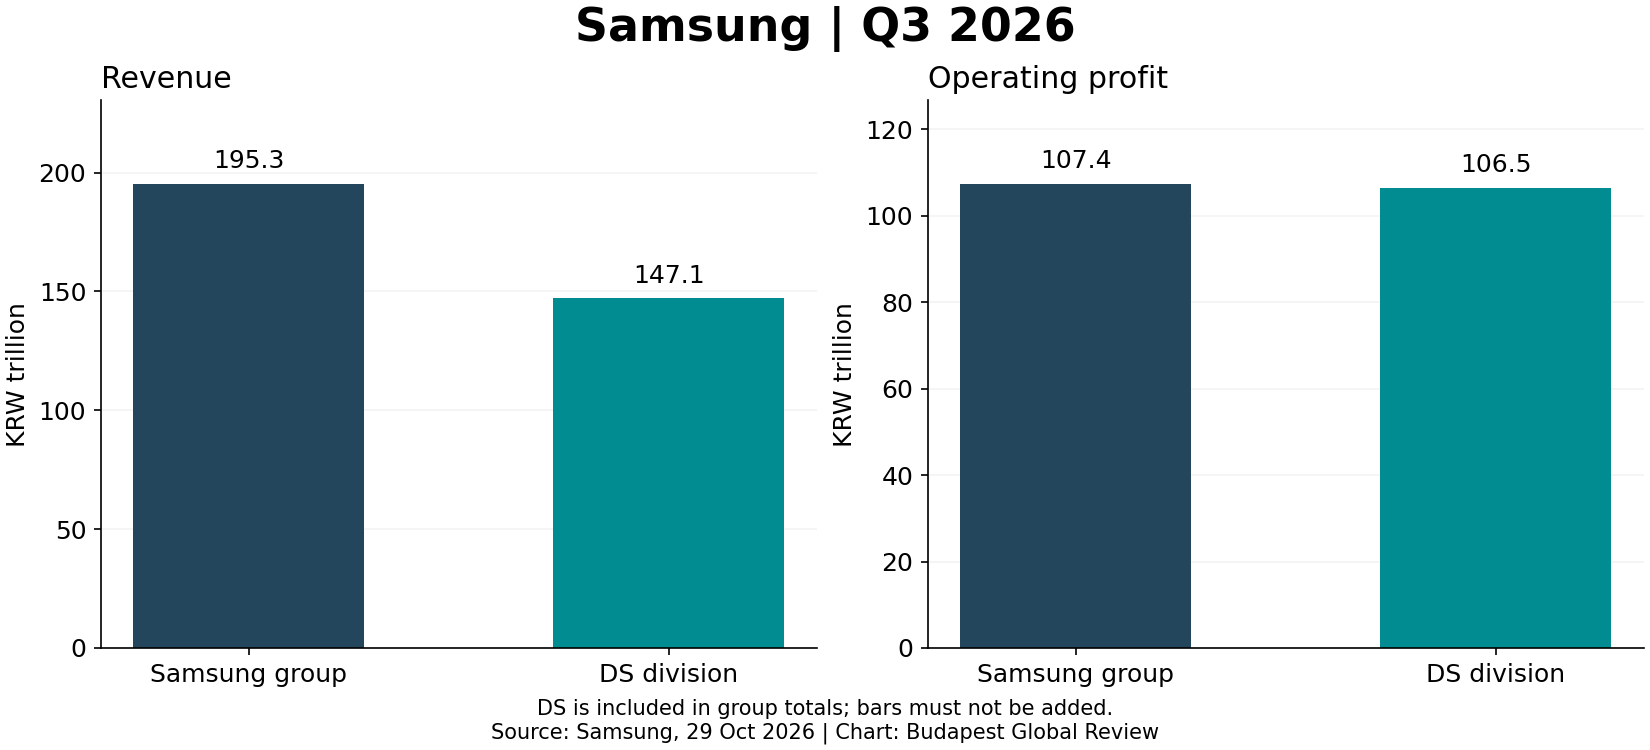
第一张图的两个面板分别显示营业收入和营业利润,使用相同货币单位,坐标轴均从零开始。深色柱代表整个集团,青绿色柱代表DS。来源:三星,10月29日;原创图表:Budapest Global Review。由于面板刻度不同,应比较数值标签,而非跨面板测量柱形高度。
突出部门与整个公司之间的差额是复杂的综合结果。其他业务的利润和亏损,以及合并抵销项目,都可能共同影响该差额。因此,本刊不会根据已公布的集团与部门数字之差,将某一消费产品认定为亏损来源。这需要单独的分部报告与勾稽核对。
本刊计算:利润率和集中度
计算方法是将营业利润除以对应营业收入,再乘以一百。由此得出集团营业利润率为54.99%,DS为72.40%,四舍五入后的差额为17.41个百分点。我们仅在完成除法后保留两位小数;输入值本身已经是公告中的舍入数字,因此不能把这些比率当作精度更高的会计数据。
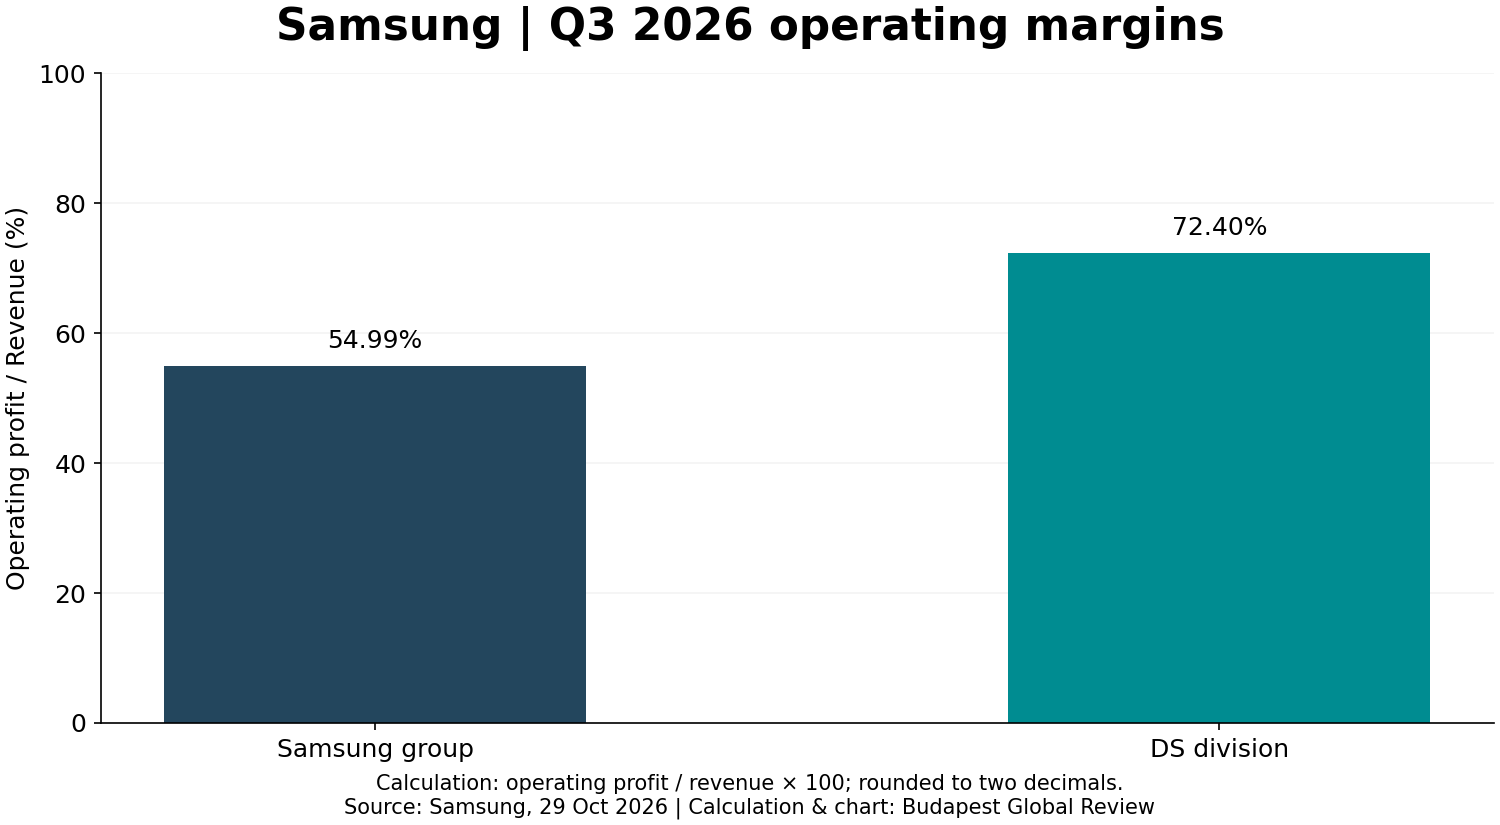
第二张图以百分比显示营业利润与营业收入之比。深色柱为集团,青绿色柱为DS。原始数据来自三星,计算及图表由Budapest Global Review制作。统一刻度可用于比较比率,但业务活动及内部会计处理存在差异,因此这不是一般性的效率排名。
利润集中度是另一问题:将DS营业利润与集团营业利润相比,结果为99.16%。这是部门占比,并非股东持股比例,也不是收入构成。该数值很高,说明解释这一季度的总体营业表现时,半导体业务状况尤其重要。但这不代表其余每个部门单独都在亏损。
另一项测试可以展示敏感性。假设DS营业利润下降10%,而所有其他利润项目保持不变,集团营业利润就会减少10.65万亿韩元,假设的新金额为96.75万亿韩元。这明确是示意模型,而非预测:现实中,该部门的收入、成本、内部定价及其他部门业绩可能同时变化。测试仅显示主要盈利部门在当前基数中的数学权重。若取消其他项目不变的假设,就需重新计算;因此,不得将这里的结果引述为下一季度预期利润。
本刊的推论涉及分析顺序。首先应理解主要盈利业务的持续性,再考察其他领域的平衡能力。有利的产品组合和暂时偏紧的供给可能形成相似的季度利润图景,却意味着不同的长期风险。仅凭当前数据,无法区分两者的准确权重。
昨日的SK海力士分析讨论营业利润与净利润的分化。康宁数据分析则关注报告口径和调整后口径的区别。三星这里的问题是公司整体与部门之间的集中度;本刊不会把不同会计概念纳入同一回报排名。
前景、福林与费用
有利情景是需求保持稳定,同时新增产能有节奏地投放。不利情景下,客户投资速度可能放慢,供给增加可能对价格施压。这些是有条件的分析路径,并非核实过的订单数量或概率预测。已公布的高营业利润率并不保证任何一种后续走向。
投资者的另一风险是买入价格。即使公司经营强劲,如果市场价格预设了过于乐观的未来,股票仍可能带来亏损。缺少经核实的股价与完整估值模型,本文不提出目标价或买入评级。我们也不从营业利润直接推算股息,因为投资、融资和现金流决策需分别考察。
本刊纯粹用于说明的汇率模型以1000000福林开始。假设以韩元计价的股价上涨6%,韩元的福林价值下降5%,并按期末价值扣除0.8%的总费用。相乘系数为1.06 × 0.95 × 0.992,结果是998944福林。若汇率以相同幅度向相反方向变化,系数为1.06 × 1.05 × 0.992,期末价值为1104096福林。因此,方向是按照以福林表示的韩元价值定义,而非反向汇率报价。
这是假设计算,并非当前汇率或服务商收费报价。模型不含税费、股息和利息,将费用视为一次合并扣除。实际投资工具可能引入不同货币、托管费、换汇成本或跟踪偏差。应依据具体产品文件把这些因素加入模型,而不能从公司的季度业绩推算。
下一份报告中的分部勾稽、现金流及投资变化,有助于判断集中盈利能持续多久。对匈牙利储蓄者而言,只有结合所选工具的条件及自身汇率敞口理解,这些信息才有用。本文是一般性分析,不提供个性化买卖建议。