
SK海力士10月28日发布的业绩显示,与上一季度相比,营业利润上升,而净利润下降。因此,匈牙利个人投资者需要分别考察利润的定义,以及换算为福林后的投资表现。本刊通过两张数据图拆分公司数字,再用一个附带假设的汇率模型,展示汇率和费用的共同影响。
要点
- 比较第二季度与第三季度,营业利润和净利润呈现不同方向。
- 计算利润收入比时,使用同一时期的收入,并保留输入数据的完整精度。
- 汇率变化及交易成本也会改变以福林计量的投资结果。
不同利润项目
根据公司公布的初步合并K-IFRS表格,第二季度收入、营业利润和净利润分别为79.3187、60.5426和93.9226万亿韩元。第三季度对应数字分别为104.6155、83.3338和39.7756万亿韩元。公司说明这些数字仍有待审阅。《韩国时报》的报道以四舍五入后的数字,独立确认了收入和营业利润。
首席执行官郭鲁正(Kwak Noh-jung)在公告中提到“中长期需求可见性”。这是管理层的判断。本刊的方法论结论是,需求前景和某个时期确认的利润,需要分别用证据检验。公司的前瞻性表述不能替代今后的实际执行,也不能直接构成股票估值。
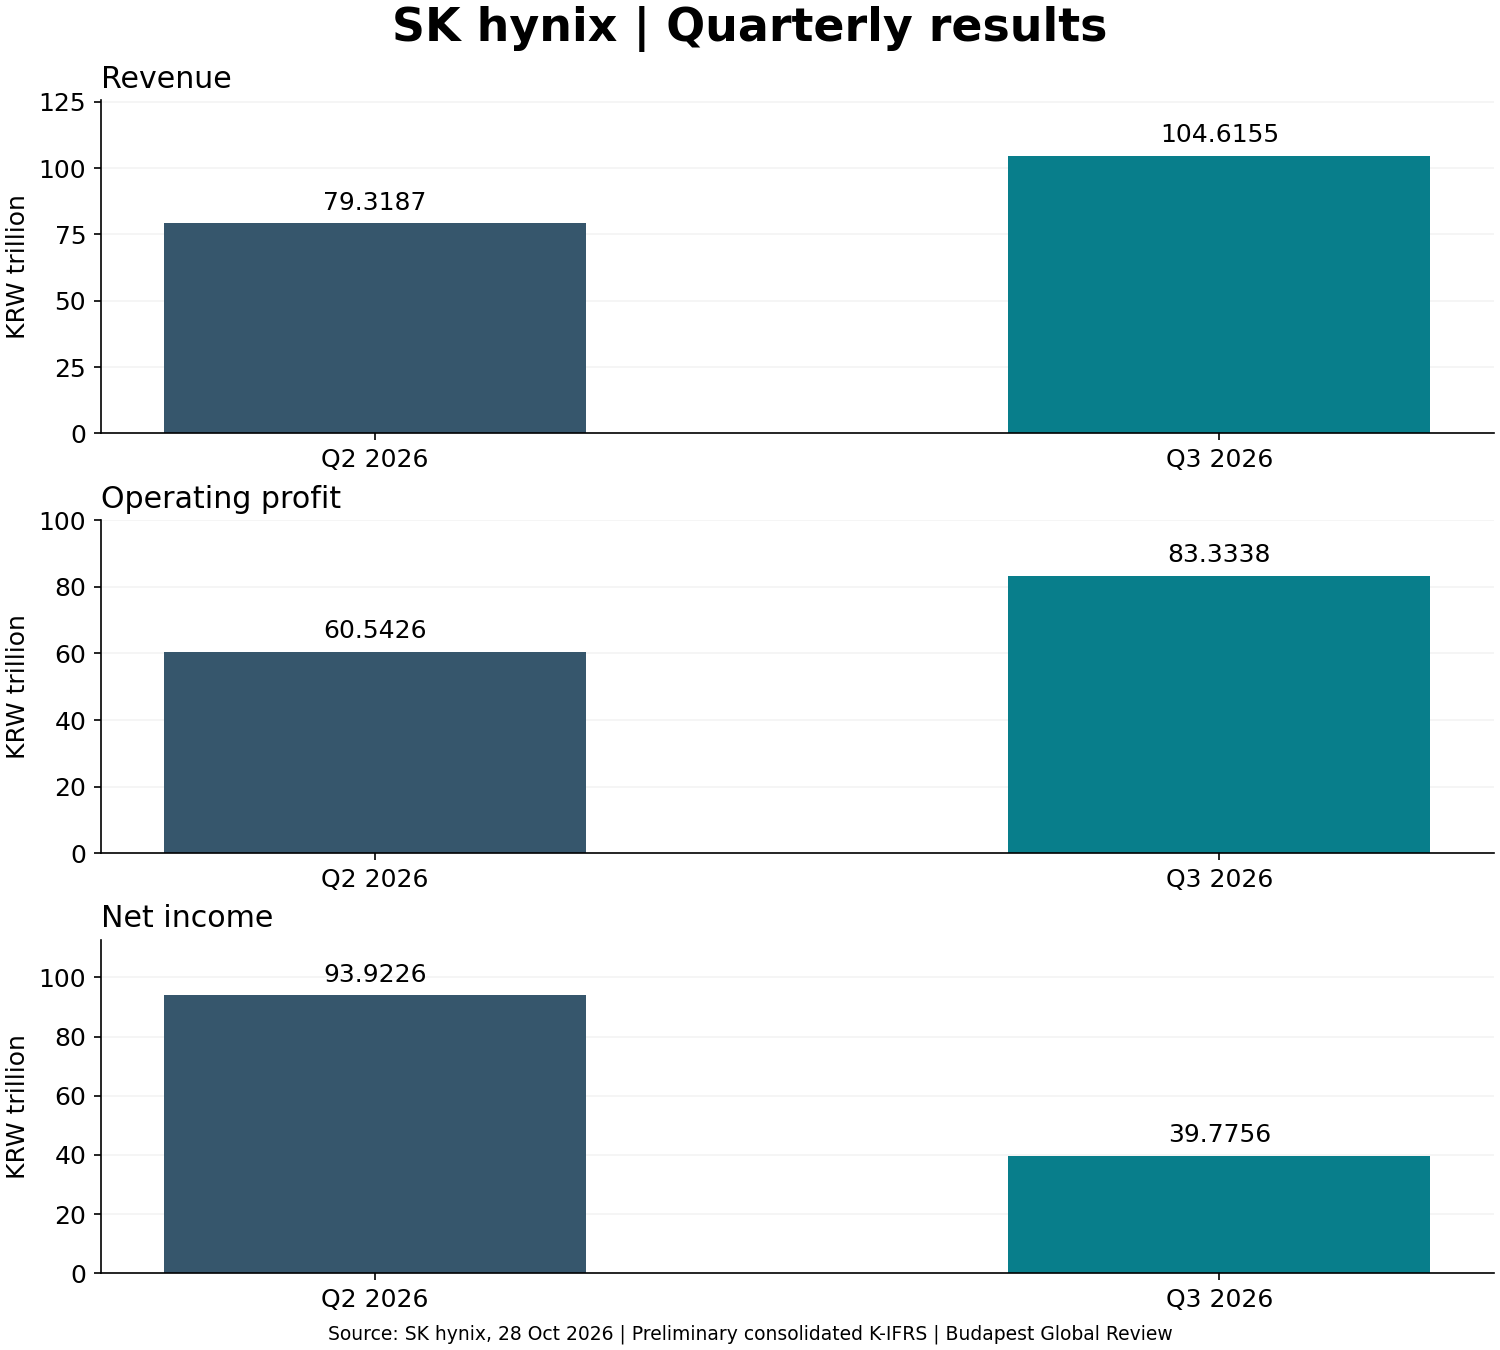
第一张图用三个独立面板展示收入、营业利润和净利润,坐标轴均从零开始。柱形的单位为万亿韩元,标签保留原始输入数字。数据来自SK海力士10月28日业绩公告,图表由Budapest Global Review自行制作。由于面板分别绘制,只应在同一个面板内比较柱形高度。
本刊自行相减得出,收入增加25.2968万亿韩元,营业利润增加22.7912万亿韩元,净利润减少54.1470万亿韩元。这些是季度间差额,而非同比变化。每项计算都用第三季度减去第二季度,以保持正负号的解释一致。
阅读比率
本刊计算显示,营业利润收入比从76.33%升至79.66%;净利润收入比则从118.41%降至38.02%。二者都是百分比指标,但采用不同利润项目。前者把更接近经营活动的利润项目除以收入,后者则使用全部净利润作为分子。
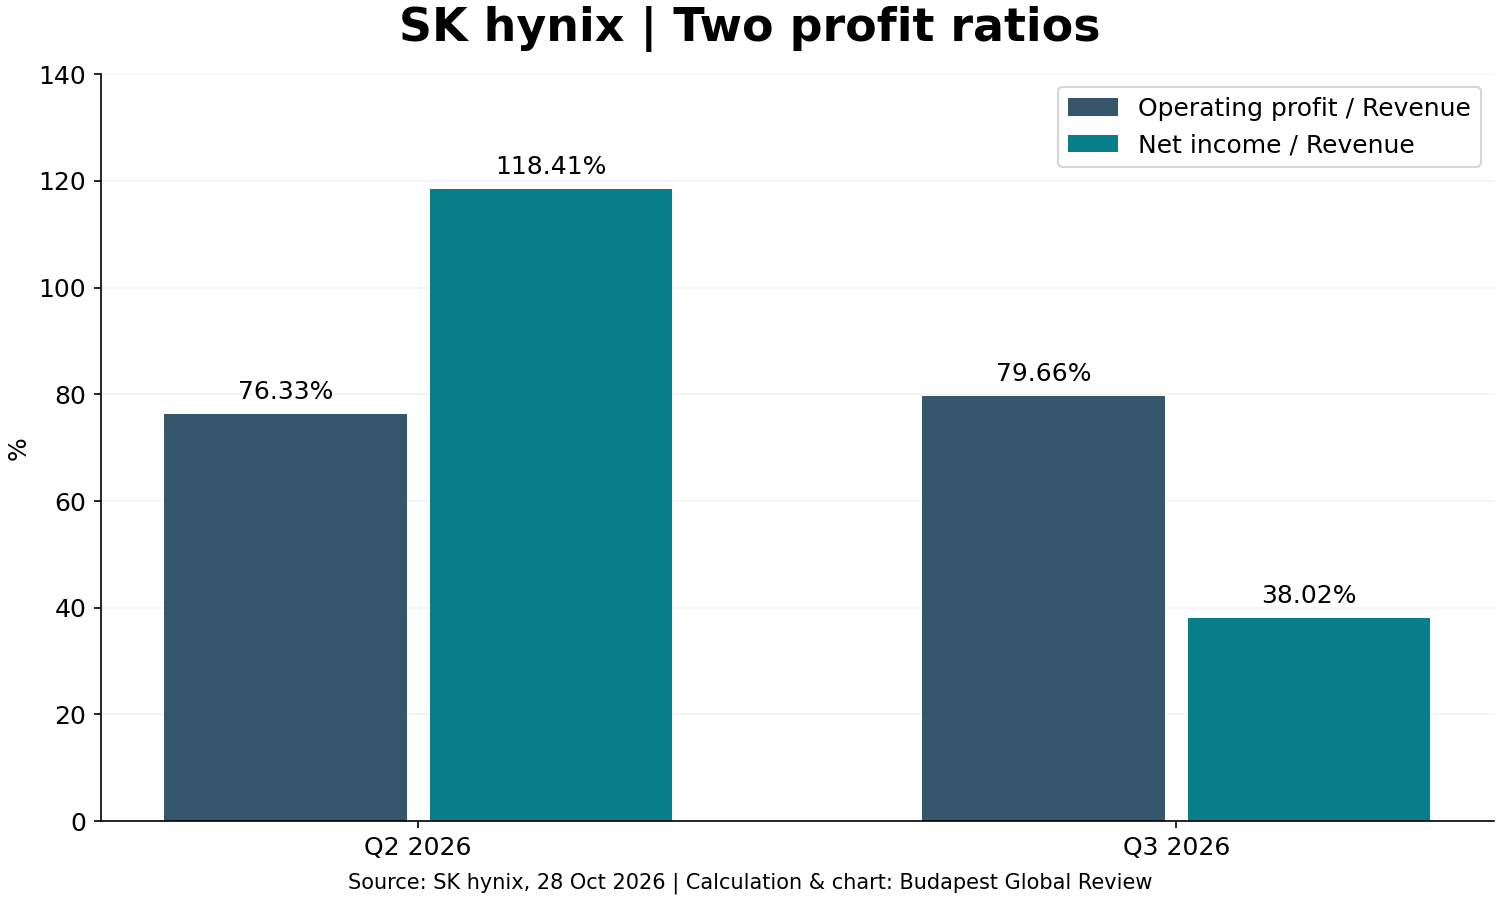
第二张图使用的公式为利润除以收入,再乘以一百。仅在除法完成后四舍五入,保留两位小数。来源仍为同一份公司表格,计算与绘图均为本刊原创。此前净利润收入比超过百分之一百,提醒读者:利润并不一定只随销售收入变化。
差额可以从表格计算出来,但各项原因占多大比重,还需要进一步核对。没有利润表明细,本刊不会把变化分摊到税收、融资、投资收益或其他项目。为此,需要一份从营业利润逐项衔接到净利润的调节表,今后应在经过审阅的财务报表中核查。
因此,对匈牙利读者有用的工作表,应把收入、营业利润、净利润和经营现金流分列。没有经过核实的输入数据,本刊不会量化最后一项。资本支出需求、营运资金和融资,都可能影响某个盈利期间与可向股东支付的现金之间的关系。
本刊的Corning报表比较考察了另一类会计问题,Verizon收入分析则讨论不同收入组成部分的相反变化。共同的方法论启示,是先选取可比较的项目。不同公司的比率不能自动形成排名,因为商业模式、资本密集程度和报表范围可能不同。
以福林计算的情景
以下模型完全基于假设:初始资金1,000,000福林,当地股票回报8%,投资币种相对福林贬值6%,最后从期末价值扣除合计1%的费用。这不是当前韩元汇率、股价或服务商收费报价。模型不包含税收和股息影响,这些因素需要另外输入。
可复算的乘法为1,000,000 × 1.08 × 0.94 × 0.99 = 1,005,048福林。当地股价收益最终留下的福林回报为0.5048%。模型中,汇率影响作用于全部当地期末价值,费用再作用于换算后的金额。简单相加百分比会得到不同结果,因此本文明确列出相乘顺序及各项适用基数。
这个计算用于说明风险,而非预测概率。更有利的汇率路径会提高福林价值,更不利的路径则会降低价值。如果买入和卖出费用不同,或存在换汇价差及经常性账户费用,就需要更详细的模型。没有具体交易场所和结算币种,本刊不会声称某一费用水平确实适用于匈牙利个人投资者。
投资者自己的核对表,应在原始数据旁保留公告日期与计算公式。这样,在今后修改时,可以区分公司修订的输入数据和编辑采用的四舍五入。图表标签不能暗示高于基础数据所支持的精确程度。如果公司重述此前期间,比较也需要重新计算,并明确标注变化。即使标题中的主要方向没有改变,也应重新检验此前结论。这能使分析在今后仍可核查。
本刊以附带条件的方式理解公司前景。如果经营表现保持强劲,而影响净利润的其他项目恢复常态,两条利润线可能靠拢。另一种情景是,投资支出与需求变化同时对利润和现金构成压力。这些是分析上的可能性,并非公司的量化预测。
接下来,本刊将关注经过审阅的财务报表、营业利润到净利润的调节关系,以及资本支出和现金流数据。只有明确新公告的期间、币种和合并范围,才能实质更新表格。今天的计算为两种利润概念如何不同提供可复算答案,不提供个性化买入或卖出建议。