
Az SK hynix október 28-i eredményközlése egyszerre mutat növekvő üzemi eredményt és csökkenő nettó profitot az előző negyedévhez képest. A magyar kisbefektetőnek ezért az eredmény fogalmát és a forintra átszámított befektetési teljesítményt külön kell vizsgálnia. Saját számításunk két adatábrán bontja szét a vállalati mérleget, majd feltételes devizamodellben mutatja be az árfolyam és a költség együttes hatását.
Röviden
- A második és harmadik negyedév összehasonlítása eltérő üzemi és nettó eredményirányt ad.
- Az eredményhányadot mindig azonos időszak bevételével számoljuk, teljes pontosságú bemenettel.
- A forintban mért befektetési eredményt a deviza és a tranzakciós költség is módosíthatja.
Eltérő eredménysorok
A vállalat előzetes, konszolidált K-IFRS táblázata szerint a második negyedévi bevétel 79,3187, az üzemi eredmény 60,5426, a nettó eredmény 93,9226 billió dél-koreai won volt. A harmadik negyedév megfelelő értékei 104,6155, 83,3338 és 39,7756 billió won. Az adatokat a cég felülvizsgálat alatt álló számokként közölte. A Korea Times beszámolója a bevételt és az üzemi eredményt kerekítve megerősíti.
Kwak Noh-jung vezérigazgató a közleményben a „közép- és hosszú távú kereslet láthatósága” mellett érvelt. Ez vezetői értékelés. Saját módszertani következtetésünk az, hogy a keresleti kilátást és az adott időszakban elszámolt eredményt külön bizonyítékokkal kell vizsgálni. A vállalat előretekintő állítása nem helyettesíti a későbbi teljesítést, és nem ad kész részvényértékelést.
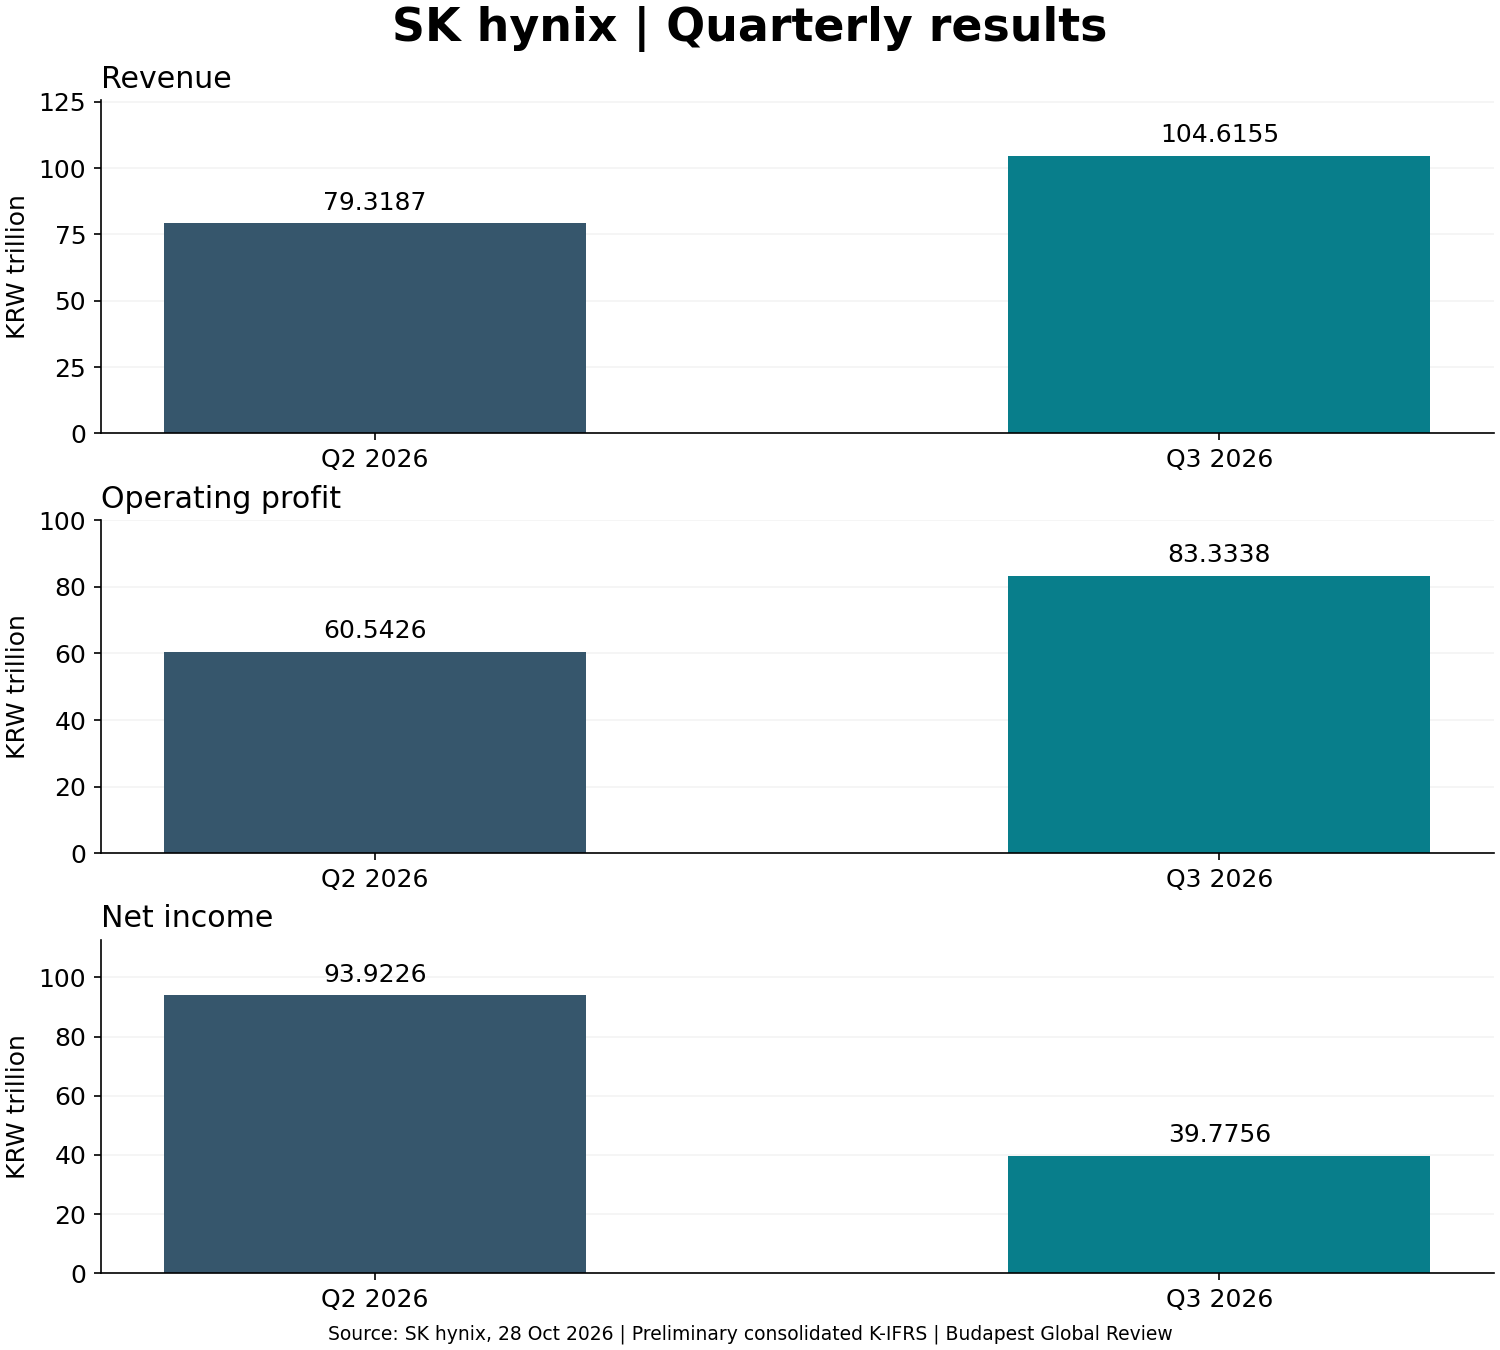
Az első ábra három külön panelen, nulláról induló skálával mutatja a bevételt, az üzemi és a nettó eredményt. Az oszlopok mértékegysége billió won; a feliratok a bemeneti adatokat őrzik. Forrás az SK hynix október 28-i közleménye, az ábra a Budapest Global Review saját szerkesztése. A külön panelek miatt a magasságokat csak azonos panelen belül szabad összevetni.
A saját kivonás szerint a bevétel 25,2968 billió wonnal, az üzemi eredmény 22,7912 billió wonnal emelkedett; a nettó eredmény 54,1470 billió wonnal csökkent. Ezek negyedéves különbségek, nem éves változások. A számítás minden esetben a harmadik negyedévi értékből vonja ki a második negyedévit, így az előjel értelmezése végig következetes.
A hányadosok olvasása
Az üzemi eredmény bevételhez viszonyított aránya saját számításunkkal 76,33 százalékról 79,66 százalékra nőtt. A nettó eredmény ugyanilyen hányadosa 118,41 százalékról 38,02 százalékra csökkent. Mindkettő százalékos mutató, de eltérő eredménysort használ. Az első a működéshez közelebb álló sort, a második a teljes nettó eredményt osztja a bevétellel.
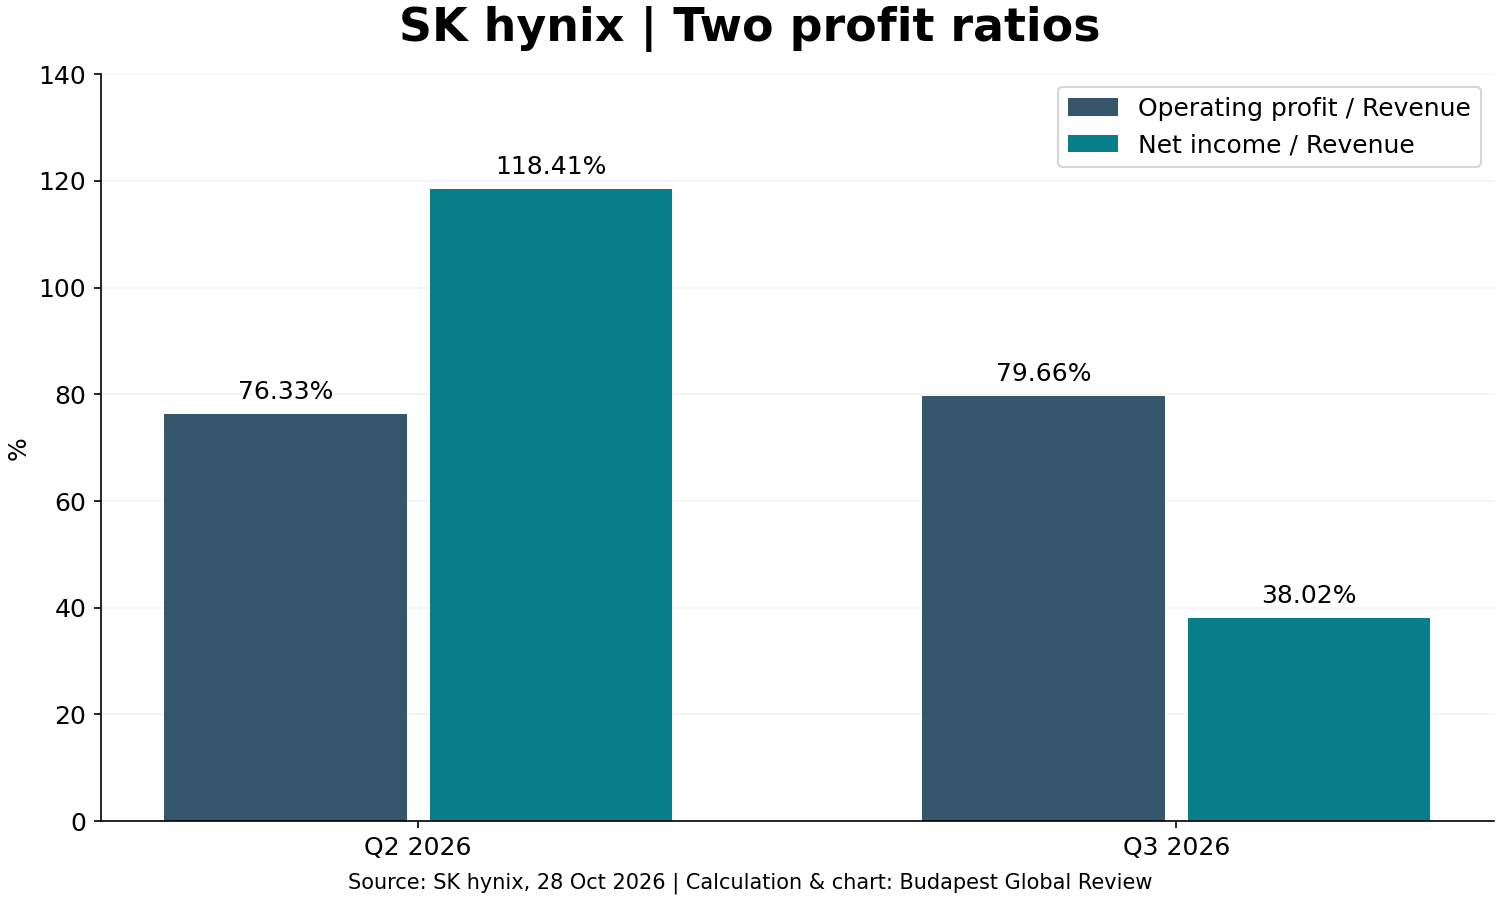
A második ábrán a képlet eredmény osztva bevétellel, szorozva százzal. A kerekítés csak az osztás után, két tizedesre történik. Forrása ugyanaz a vállalati táblázat; a számítás és a rajz saját munka. A nettó arány száz százalék fölötti korábbi értéke arra figyelmeztet, hogy az eredmény nem kizárólag az értékesítésből származó bevétellel mozoghat együtt.
A táblázatból kiszámítható a különbség, az egyes okok súlya azonban további egyeztetést igényel. Az eredménykimutatás részletei nélkül nem osztjuk fel a változást adóra, finanszírozásra, befektetési nyereségre vagy más tételre. Ehhez olyan híd szükséges, amely a működési eredménytől a nettó profitig végigvezeti a kimutatást. A felülvizsgált beszámolóban ezt kell majd ellenőrizni.
A magyar olvasó számára használható munkalap ezért külön oszlopban őrzi a bevételt, az üzemi eredményt, a nettó eredményt és a működési pénzáramlást. Az utóbbit most nem számszerűsítjük ellenőrzött bemenet nélkül. Egy nyereséges időszak és a részvényesnek kifizethető készpénz kapcsolatát a beruházási igény, a forgótőke és a finanszírozás is alakíthatja.
A Corning kimutatási összevetése más számviteli kérdést mutatott be, a Verizon bevételi elemzése pedig a bevételi összetevők eltérő irányát. A közös módszertani tanulság az összehasonlítható sorok kiválasztása. Különböző vállalatok arányai nem alkotnak automatikusan rangsort, mert az üzleti modell, a tőkeigény és az elszámolási kör különbözhet.
Forintban számolt forgatókönyv
Az alábbi modell kizárólag feltételezés: 1 000 000 forint induló tőke, 8 százalékos helyi részvényhozam, a befektetés devizájának 6 százalékos gyengülése a forinthoz képest, valamint a végértékből levont 1 százalékos összesített költség. Ez nem aktuális wonárfolyam, részvényár vagy szolgáltatói díjajánlat. Adózási és osztalékhatást nem tartalmaz; ezek külön bemenetek lennének.
A reprodukálható szorzás 1 000 000 × 1,08 × 0,94 × 0,99 = 1 005 048 forint. A helyi árfolyamnyereségből így 0,5048 százalékos forinteredmény marad. A modellben a devizahatás a teljes helyi végértékre, a költség pedig az így kapott összegre hat. A százalékok egyszerű összeadása más eredményt adna, ezért a szorzási sorrendet és az alkalmazási alapot feltüntetjük.
A számítás kockázati szemléltetés, nem valószínűségi előrejelzés. Kedvezőbb devizapálya emelné, kedvezőtlenebb csökkentené a forintértéket. Eltérő vételi és eladási díj, devizaváltási felár vagy rendszeres számlaköltség esetén részletesebb modell szükséges. A befektetés konkrét kereskedési helye és elszámolási devizája nélkül nem állítunk elérhető magyar lakossági költségszintet.
A befektető saját ellenőrző táblájában célszerű az eredeti adat mellé menteni a közlés napját és a számítás képletét. Későbbi módosításkor így elválasztható a vállalat által átírt bemenet a szerkesztő által alkalmazott kerekítéstől. A grafikon felirata nem lehet pontosabbnak látszó állítás, mint az alapul szolgáló adat. Ha a vállalat újraszámolja a korábbi időszakot, az összehasonlítást is újra kell futtatni, a változást láthatóan megjelölve. A korábbi következtetés ilyenkor felülvizsgálandó, még akkor is, ha a címben szereplő fő irány változatlan marad. Ez biztosítja az elemzés későbbi ellenőrizhetőségét.
A vállalati kilátásokat feltételesen értelmezzük. Ha a működési teljesítmény erős marad, miközben a nettó eredményt alakító egyéb tételek normalizálódnak, a két eredménysor közelebb kerülhet egymáshoz. Másik forgatókönyvben a beruházások és a kereslet változása egyszerre terheli a profitot és a készpénzt. Ezek elemzési lehetőségek, nem a vállalat számszerű előrejelzései.
Következőként a felülvizsgált pénzügyi kimutatást, az üzemi és nettó eredmény közötti hidat, valamint a beruházási és pénzáramlási adatokat figyeljük. A táblázatot akkor lehet érdemben frissíteni, ha az új közlés időszaka, devizája és konszolidációs köre azonosítható. A mai számítás arra ad ellenőrizhető választ, hogyan tér el két eredményfogalom; személyre szabott vételi vagy eladási javaslatot nem ad.