
A Corning október 27-én közzétett negyedéves számai között eltérő bevétel és eredmény szerepel a beszámoló szerinti, illetve a vállalat által korrigált kimutatásban. Magyar részvénybefektetőként ezt a különbséget a USD-kitettségtől és a kereskedés költségétől külön érdemes vizsgálni: a cég teljesítményének értelmezése és a hazaváltott befektetés eredménye más számítást igényel.
A szeptember 30-án lezárt időszak vállalati közleménye 4855 millió USD bevételt és 680 millió USD, a Corningnak tulajdonítható nettó eredményt közöl GAAP alapon. A vállalat core mutatói 5081 millió USD bevételt és 795 millió USD eredményt adnak. Wendell P. Weeks vezérigazgató szerint „Kiemelkedő harmadik negyedévet zártunk.” Ez a vezetés értékelése; az alábbi számítás a két kimutatási keret különbségét vizsgálja.
Röviden
- A bevétel és az eredmény korrekciója eltérő arányú; ezért a belőlük képzett hányados is változik.
- Saját ábráink ugyanazt a negyedévet hasonlítják össze, külön jelölve a vállalati adatot és a számított mutatót.
- A magyar befektető devizahatását és költségét feltételezett példával választjuk el a vállalati beszámolótól.
Két kimutatás, eltérő arányok
Az első ábra felső panelje a bevételeket, alsó panelje az eredményeket mutatja, millió USD egységben. Mindkét tengely nulláról indul, de a panelek skálája különböző: a bevételi oszlop magasságát ezért csak a másik bevételi oszloppal szabad összevetni. A színek minden panelen ugyanazt a kimutatási keretet jelölik. Az ábra nem részvényárfolyam, nem éves növekedési ütem és nem pénzforgalmi kimutatás.
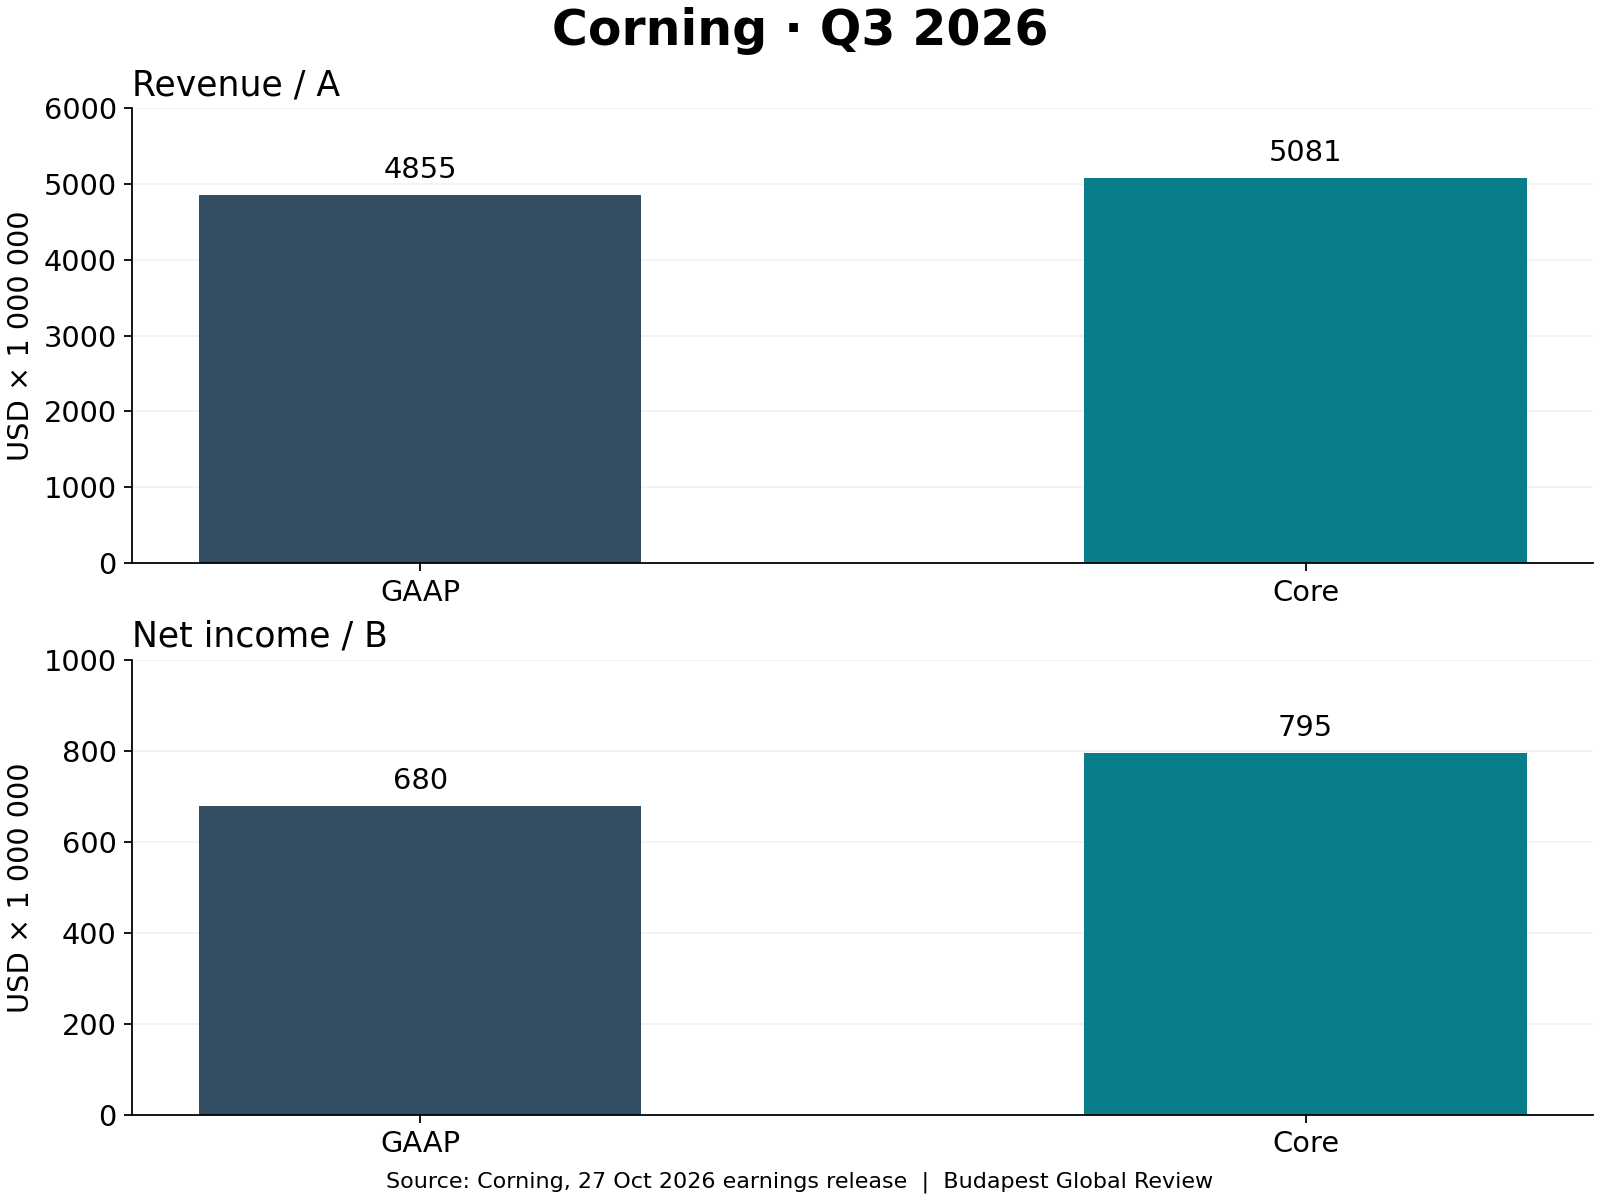
A bevételi különbség saját számítással 5081−4855=226 millió USD. Az eredménykülönbség 795−680=115 millió USD. A beszámoló szerinti bázishoz mérve ezek rendre 4,65% és 16,91%. A nagyobb eredményeltérés megmagyarázza, hogy a korrigált eredményarány erősebben változik, mint amit pusztán a bevételi különbség alapján várnánk. Ez matematikai megállapítás; a korrekciók gazdasági indokoltságát külön kell értékelni.
A második ábrához az adott keret eredményét osztottuk ugyanazon keret bevételével. A GAAP hányados képlete 680/4855×100, eredménye 14,01%. A core hányados képlete 795/5081×100, eredménye 15,65%. A különbség kerekítés előtt számolva 1,64 százalékpont. Ezt a saját mutatót nettó eredményaránynak nevezzük; nem a vállalat üzemi marzsát vagy szabad pénzáramlását mérjük vele.
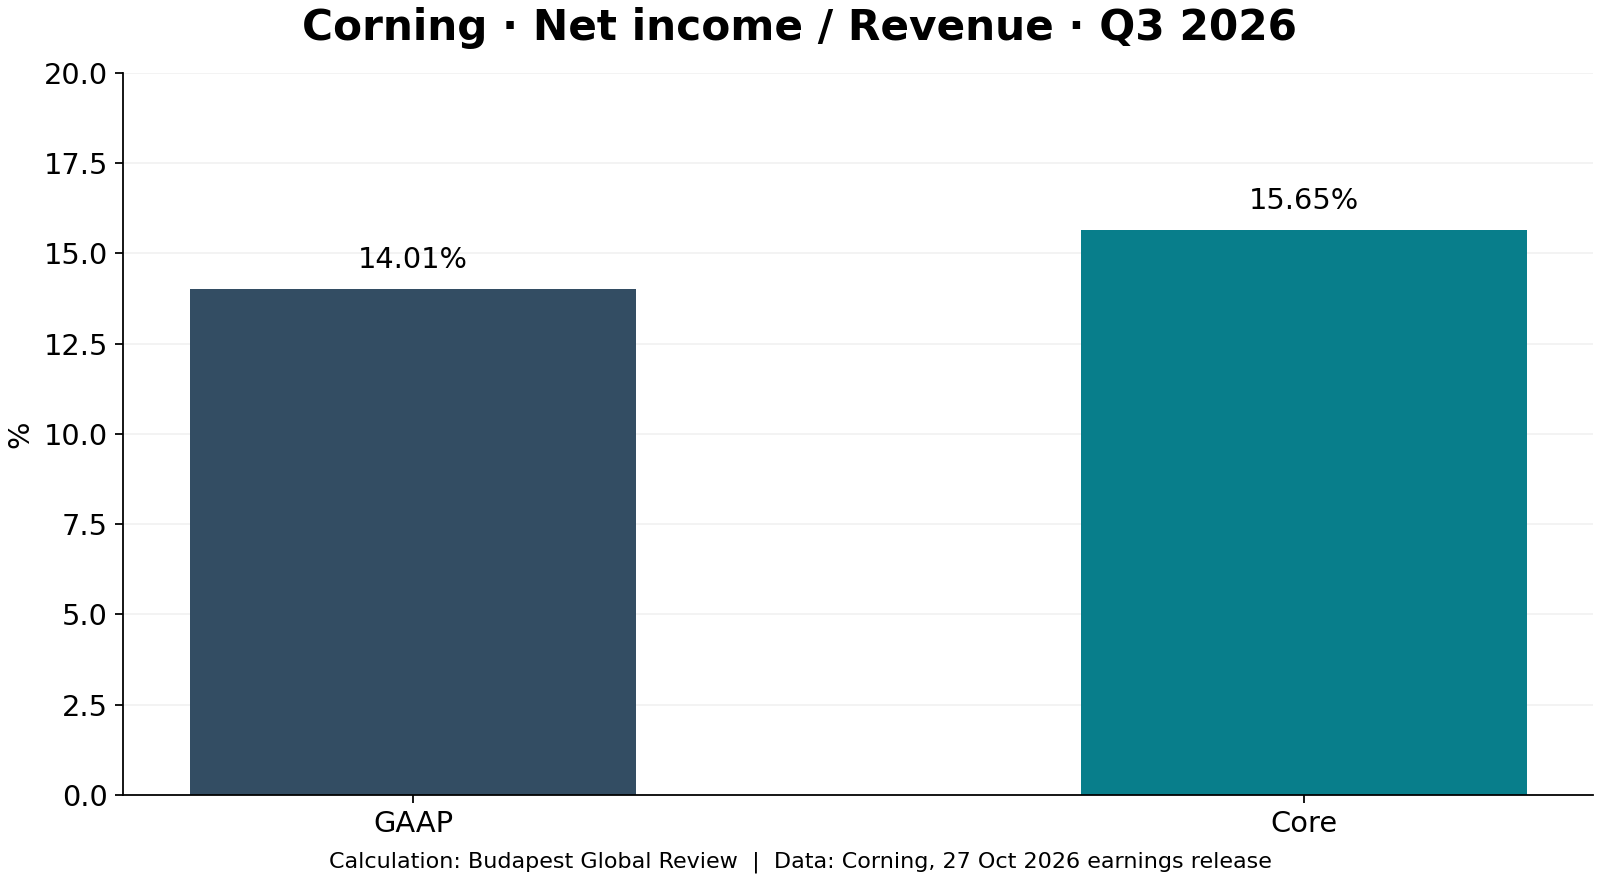
A core számokat a vállalat alternatív teljesítménymutatóként közli. Elemzői feladat megvizsgálni, mely tételek kerülnek ki a beszámoló szerinti eredményből, milyen gyakran ismétlődnek, és hogyan kapcsolódnak a tényleges pénzmozgáshoz. Egy rendszeresen visszatérő kizárás tartósan befolyásolhatja a részvényes gazdasági helyzetét akkor is, ha a vezetés a működés bemutatásakor kiszűri. A két oszlop közül ezért nem választunk automatikusan kedvezőbbet.
Módszer és bizonytalanság
A számítás bemenete kizárólag a közlemény azonos időszakra vonatkozó bevételi és eredménysora. Az eredeti, millióban megadott értékeket használtuk; a százalékokat csak a végén kerekítettük két tizedesre. A grafikonok saját szerkesztésűek. A százalékpontos különbséghez előbb a teljes pontosságú hányadosokat vontuk ki, így a megjelenített értékek kerekítése nem adódik össze rejtett hibaként.
Az összevetés keresztmetszet, időbeli trendet nem bizonyít. Magasabb hányadosból nem állapítható meg a következő negyedév jövedelmezősége, a megrendelések tartóssága vagy a részvény értékeltsége. Ehhez további időszakok, a korrekciók tételes levezetése, a beruházások és a pénzáramlás együtt szükségesek. A társasági közlemény elsődleges adatforrás, de érdekelt fél magyarázata: a vezetői minősítés nem független elemzői megerősítés.
A különböző mutatók elválasztásának jelentőségét a Safran bevételi összevetése más vállalati helyzeten mutatja be. A Verizon bevételi felbontása pedig arra példa, hogy az összesített sor mögött ellentétes irányú összetevők lehetnek. Ezek módszertani kapcsolatok; a cégek eltérő üzleti szerkezete miatt mutatóikat nem helyettesítjük egymással.
A reprodukálhatóság azt is megköveteli, hogy az olvasó lássa a nevező megválasztását. Ha valaki a korrigált eredményt a beszámoló szerinti bevétellel osztaná, kevert mutatót kapna, amelyhez a bemutatott összehasonlítás nem szolgáltat indokot. Ugyanilyen hiba volna a nettó eredményt készpénznek tekinteni: az elszámolás időzítése és a beruházási kifizetés eltérhet. Egy részvény értékének mérlegelésekor a mérleg, az adósság és a későbbi kötelezettségek további összefüggéseket adnak. Ezek hiányában a mostani ábrák szűk feladatot teljesítenek: megmutatják, mekkora különbséget okoz a kiválasztott adatokon a kimutatási keret, miközben nyitva hagyják a fenntarthatóság és az értékeltség kérdését. Ez tudatosan korlátozott elemzési keret.
A kockázatok között szerepel a kereslet ingadozása, az ügyfélkoncentráció, a kapacitásbővítés megtérülése és az eredmény pénzzé válása. Ezek vizsgálandó tényezők, nem állítások arról, hogy valamelyik most romlott. Kedvező forgatókönyvben a működési teljesítményt erős pénztermelés támasztja alá; kedvezőtlen esetben az elszámolt javulás mellett növekvő finanszírozási vagy beruházási igény jelentkezik. A közölt négy adatból egyik pálya sem bizonyítható.
A forintban mérhető befektetés
Az Investor.gov tájékoztatója külön kockázatként tárgyalja a külföldi befektetések árfolyamhatását és költségeit. Saját példánkban egy magyar befektető 1000000 HUF induló tőkéjét vizsgáljuk. Feltételezzük, hogy a részvény USD-ben 10%-ot emelkedik, miközben a USD forintértéke 10%-kal csökken. A két változás szorzata 1,10×0,90=0,99, vagyis a költség előtti eredmény −1%.
Ha a teljes ügylet feltételezett költsége a záró érték 1%-a, a modell 1000000×1,10×0,90×0,99=980100 HUF végeredményt ad. A devizaesés és a költség együttes ellensúlyozásához szükséges USD-hozam képlete 1/(0,90×0,99)−1; ez 12,23%. A modell nem aktuális devizaárfolyamot, banki díjat vagy várt részvényhozamot közöl. Osztalékot, adót és köztes pénzáramlást nem tartalmaz.
A valós díj függhet a szolgáltatótól, a megbízás méretétől, a devizaváltás módjától és a számlától. Fix minimumdíjnál a százalékos teher kisebb befektetésre nagyobb lehet; ezért a példabeli arány nem általánosítható minden ügyletre. A forint gyengülése ellenkező irányban módosítaná a hazai pénznemben mért eredményt, miközben a vállalat közölt negyedéves számai változatlanok maradnának.
A következő vállalati eredményközlésnél a beszámoló szerinti és core értékek közötti híd, a pénzáramlás és a beruházási igény együttes alakulása lesz érdemes figyelemre. Időpontot ellenőrzött naptári közlés nélkül nem jelölünk meg. Szűkülő különbség javíthatja az átláthatóságot, táguló különbség részletesebb magyarázatot igényelhet; egyik sem mechanikus vételi vagy eladási jelzés.