
A Safran október 23-i közlése eltérő árbevételt mutat korrigált és konszolidált alapon. A magyar kisbefektetőnek először a mutató meghatározását, majd forintban számított kitettségét kell tisztáznia: a vállalat forgalma és a részvény birtoklásának eredménye külön számítás.
Az alábbi elemzés a közölt adatokból összehasonlítást készít, majd egy feltételezett befektetésen választja szét a részvényár, a deviza és a költség hatását. A példák oktatási forgatókönyvek; nem árfolyam-előrejelzések, és nem ajánlanak személyre szabott ügyletet.
Röviden
- A korrigált és a konszolidált bevétel összehasonlításához következetesen ugyanazt a nevezőt használjuk.
- A forintban mért eredményt az euróban számított részvényteljesítmény és a devizaárfolyam együtt alakítja.
- A díjak, az adózás és a tényleges végrehajtási ár külön vizsgálatot igényelnek.
Két bevételi sor, következetes összehasonlítás
A Safran közleményében a harmadik negyedév korrigált árbevétele 9003 millió euró, konszolidált árbevétele 8890 millió euró. Az első kilenc hónap megfelelő értékei 26574 millió euró és 26135 millió euró. Olivier Andriès vezérigazgató „egészséges keresletet” említett. Ez a vezetés helyzetértékelése; az alábbi következtetések a szerkesztőség számításai.
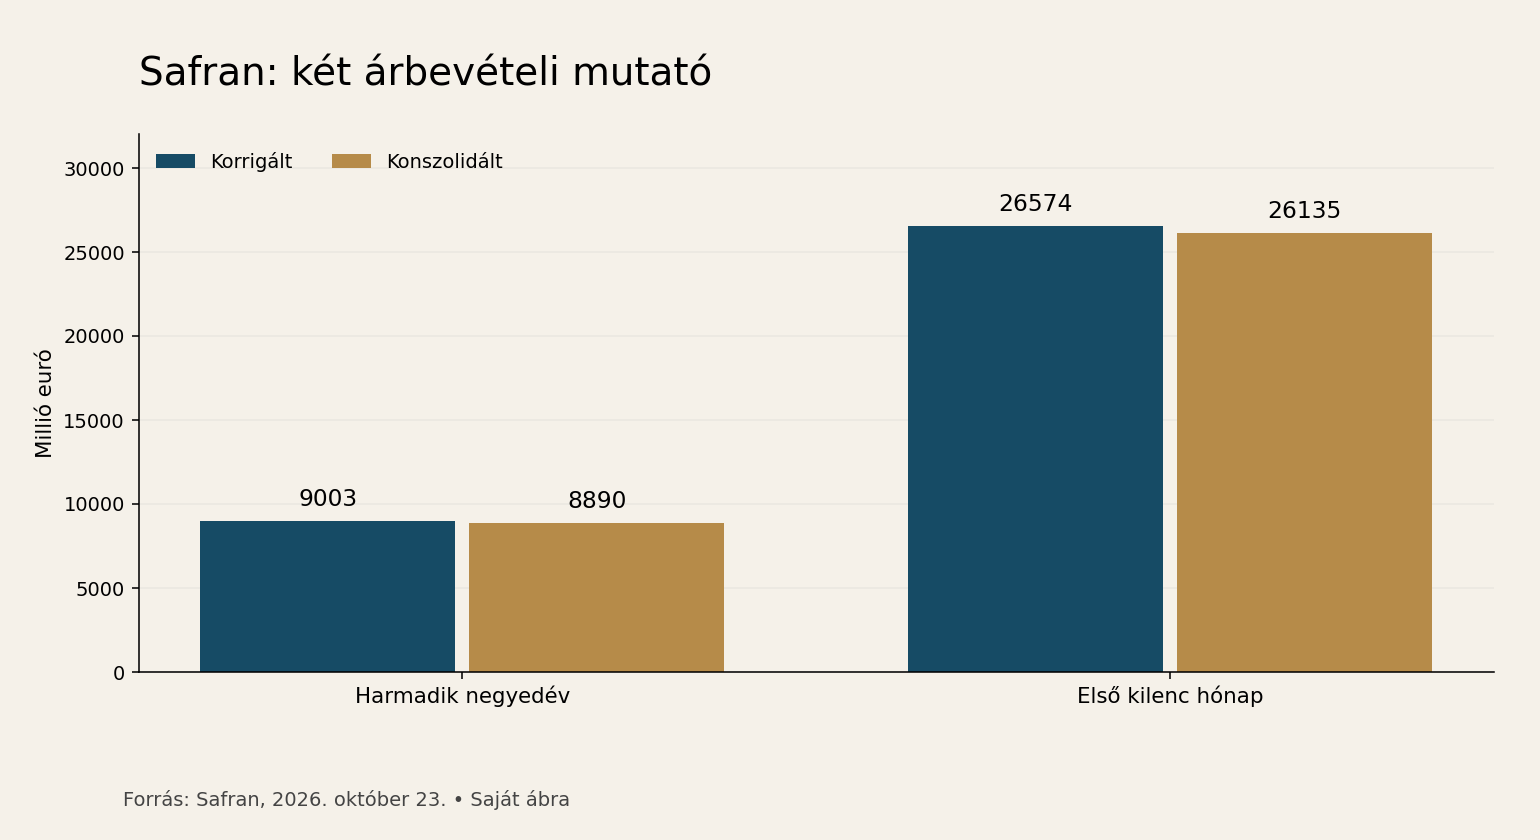
Az ábra forrása a vállalat októberi közleménye; az adatok millió euróban szerepelnek. Ábránk azonos időszakon belül állítja egymás mellé a mutatókat. A hosszabb időszak nagyobb összege nem gyorsulást jelez: több hónap teljesítményét foglalja magában. Az oszlopok közvetlen összehasonlítása ezért mindig egy időszakon belül értelmes.
Saját számításunk szerint a negyedéves eltérés 113 millió euró, a konszolidált összeghez viszonyítva 1,27 százalék. A kilenchavi különbség 439 millió euró, azonos nevezőválasztással 1,68 százalék. A képlet mindkét esetben: korrigált bevétel mínusz konszolidált bevétel, osztva konszolidált bevétellel, szorozva százzal. A százalékokat két tizedesre kerekítettük.
Ezek a különbségek a közölt mutatók közötti távolságot mérik, nem elveszett pénzt vagy pótlólagos nyereséget. A bevételi sorokból költségadat nélkül működési marzs sem vezethető le. Ugyanígy külön információ kell ahhoz, hogy a számlázott teljesítményből mennyi érkezett meg készpénzben. Egy értékelési modellben ezért az árbevétel, az eredmény és a pénzáramlás külön mezőt érdemel.
A gyakorlati tanulság az összehasonlíthatóság. Ha az egyik időszakban korrigált, a másikban konszolidált számot használunk, a saját táblázatunk összekeveri a teljesítmény és a mérési alap változását. Az olvasónak minden adat mellé időszakot, egységet és definíciót célszerű rendelnie. Az eltérések részletes magyarázatát a vállalati egyeztető kimutatás alapján lehet tovább bontani; ehhez nem helyettesítjük találgatással a hiányzó sorokat.
Forintos eredmény egy feltételezett befektetésben
Az amerikai értékpapír-felügyelet nemzetközi befektetési ismertetője általános kockázatként tárgyalja az árfolyamváltozást. Itt kizárólag ezt a pénzügyi összefüggést használjuk; amerikai adózási vagy számlaszabályt nem alkalmazunk magyar befektetőre. A példában az euró forintára a kiinduló értékhez képest változik, miközben a részvény euróban jegyzett ára változatlan marad.
Feltételezett induló tőkénk 1000000 forint. Három esetet vizsgálunk: az euró forintára 5 százalékkal csökken, változatlan, illetve 5 százalékkal emelkedik. Díjak előtt a záróérték rendre 950000, 1000000 és 1050000 forint. Ezek számított példák, nem megfigyelt piaci árak; egyik forgatókönyvhöz sem rendelünk valószínűséget vagy időtávra szóló várakozást.
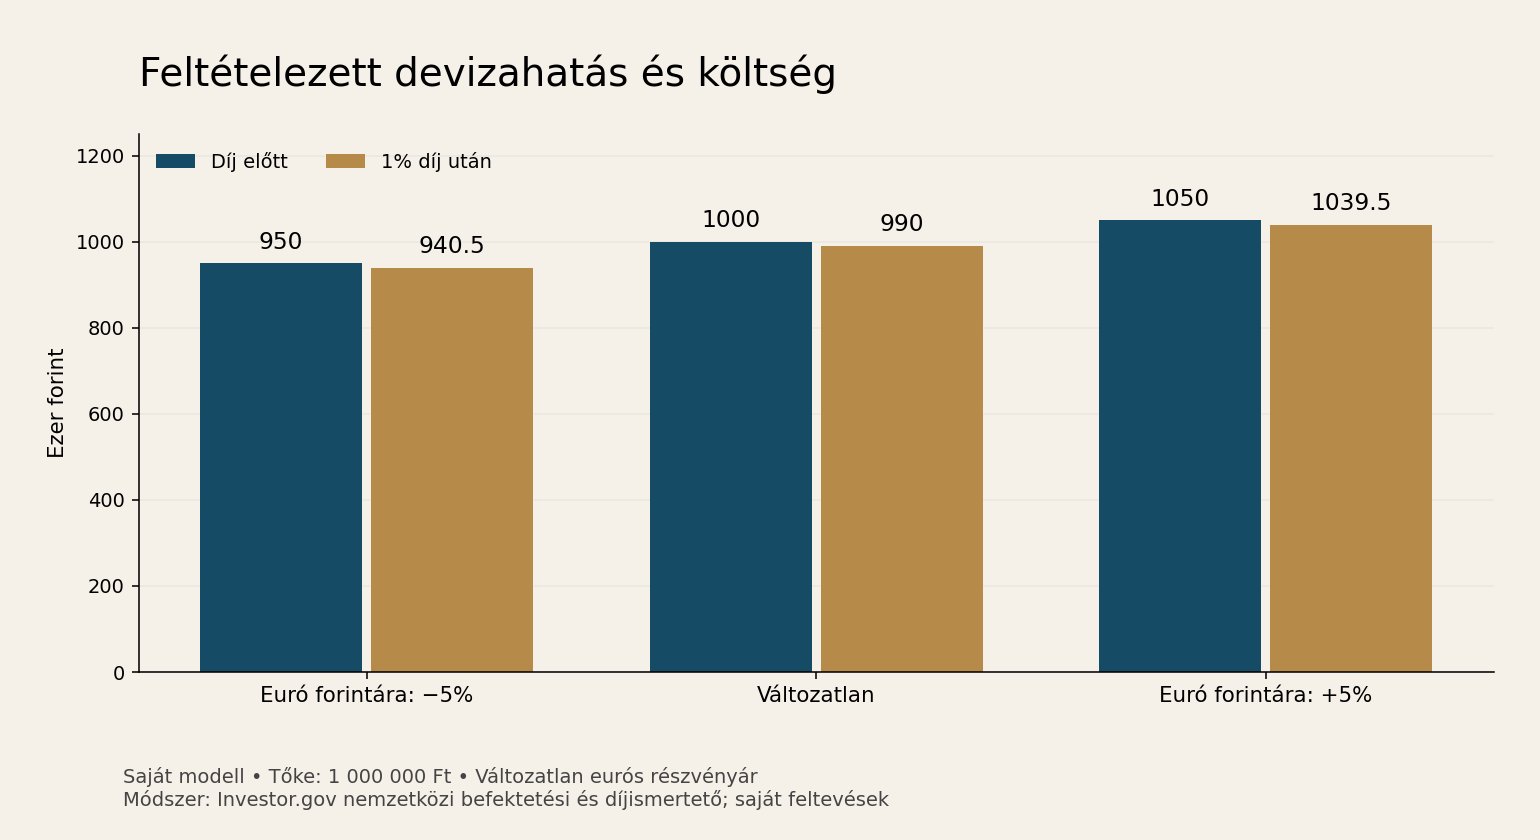
A második ábra saját modell; a devizahatás elvi hátterét az előző forrás, a költségekét a felügyelet díjismertetője adja. Feltételezésünk szerint a végén a teljes vagyon 1 százalékát vonják le egyszeri összesített költségként. Így 940500, 990000 és 1039500 forint marad. A modell nem tényleges szolgáltatói díjajánlat.
A reprodukálható képlet: induló tőke szorozva a részvényár változási tényezőjével, szorozva az euró forintárának változási tényezőjével, majd szorozva a költség levonása után megmaradó hányaddal. A részvény tényezője ebben a példában egységnyi. Azonos logikával eltérő részvényteljesítmény is behelyettesíthető, de az így kapott eredmény továbbra is a választott feltételezések következménye.
A díjakat tudatosan egyetlen végső levonásba sűrítettük, hogy a deviza hatása követhető maradjon. Valós számlán a vételi jutalék, az eladási jutalék, a váltási árfolyamkülönbség és az esetleges számladíj eltérő időpontban jelentkezhet. A tételes díjak helyettesítése ezzel az egyszerű példával ezért pontatlan személyes eredménybecslést adna. Adót és osztalékot nem modelleztünk; ezekhez külön feltételek szükségesek.
Kilátások és a következő vizsgálat
Saját következtetésünk szerint a bevételi adatok a vállalat méretéről adnak fogódzót, a részvény értékeltségéhez azonban további információ kell. A kereslet fennmaradása kedvező forgatókönyv lehet, ha a teljesítés és a pénzbeérkezés is követi. Gyengébb esetben a költségek, a szállítási nehézségek vagy a fizetések időzítése ronthatja a bevételből megmaradó eredményt. Ezek feltételes kockázati csatornák, nem új vállalati eseményállítások.
A magyar olvasó számára a vállalati és a személyes devizakitettség elkülönítése különösen hasznos. Egy euróban vásárolt részvény forintos átváltása a befektető szintjén hat; a vállalat saját értékesítési és költségdevizái másik elemzési szintet alkotnak. A kettőt ugyanazzal a százalékkal kezelni indokolatlan lenne. A pontos vállalati kockázathoz a tényleges kitettség és a fedezeti ügyletek feltételei is szükségesek.
Korábbi Lam Research-elemzésünk a bevétel és a marzs kapcsolatát, az SLB-ről szóló anyagunk a jövedelmezőségi nézőpontot egészíti ki. A Safran következő részletes beszámolójánál a mutatók definíciójának folytonosságát, a bevétel eredménnyé alakulását és a készpénztermelést kell egymás mellett megvizsgálni. A döntési kérdés az lesz, hogy az új adatok mely feltételezést igazolják vagy cáfolják.
A vállalat pénzügyi naptára december 3-ra IFRS18-műhelyt, a teljes éves eredmények bemutatását 2027. február 9-re jelzi. A két esemény eltérő célt szolgál: az előbbi a beszámolási keret megértését, az utóbbi az éves teljesítmény értékelését segítheti. A meghirdetett dátumokat eseménynaptárként kezeljük, nem már megtörtént eredményközlésként.
Az addigi önálló mérlegeléshez hasznos egy olyan adatlap, amelyen minden bemeneti érték mellett szerepel a forrás és annak időpontja. Egy későbbi korrekció így visszakereshető marad, a korábbi következtetés pedig újraszámolható. A számolás pontossága azonban csak a bemenetek pontosságáig terjed: hibás időszak vagy eltérő deviza mellett a hibátlan szorzás is félrevezető választ adhat. Ezért a következő beszámolónál előbb az adatok megfeleltetését, utána a változás értelmezését kell elvégezni. A jelenlegi összehasonlítás ennek kiindulópontja, és nem helyettesíti a részvény teljes kockázati vagy értékeltségi vizsgálatát.
Az összes feltételezést ezért láthatóan elkülönítettük a vállalat által közölt számszerű tényektől.