
赛峰10月23日公告中的调整后收入与合并收入存在差异。匈牙利个人投资者首先需要明确指标定义,再厘清自身以福林衡量的风险敞口:企业销售收入与持有股票的投资结果,需要分别计算。
本文依据已公布数字作出独立比较,再通过假设投资区分股价、汇率及成本的影响。这些例子属于教学情景,既不是价格预测,也不构成针对个人交易的建议。
要点
- 比较调整后收入与合并收入,需要始终采用相同的分母。
- 以福林计价的结果,由股票的欧元表现和汇率共同决定。
- 费用、税收及实际成交价,需要另外审查。
两项收入指标与一致的比较方法
赛峰公告显示,第三季度调整后收入为90.03亿欧元,合并收入为88.9亿欧元。前九个月对应数字为265.74亿欧元与26,135,000,000欧元。首席执行官Olivier Andriès提到“健康需求”。这是管理层对形势的判断;下文计算由本刊完成。
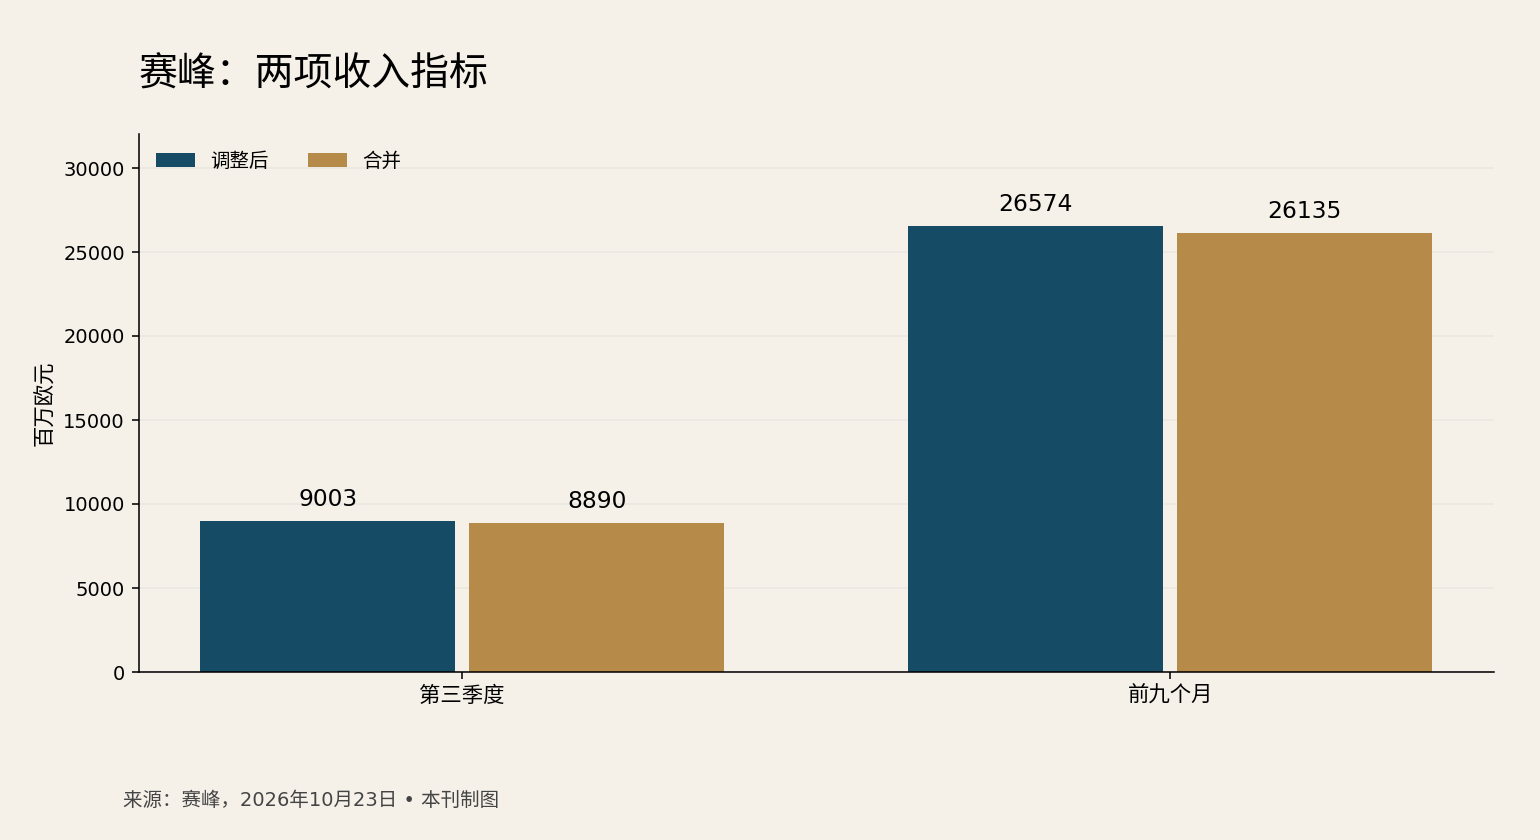
图表数据来自企业十月公告,单位为百万欧元。本刊将同一期间的两项指标并列。较长期间的总额更大,并不表示增长加速,因为它包含更多月份的经营活动。因此,柱形之间的直接比较,应在同一个期间内进行。
本刊计算,季度差额为113,000,000欧元,占合并收入的1.27%。前九个月差额为439,000,000欧元,采用同样分母得到1.68%。两者公式相同:调整后收入减去合并收入,再除以合并收入并乘以一百。百分比保留两位小数。
这些差额衡量已公布指标之间的距离,而不是损失的资金或额外利润。没有成本信息,也无法从收入数字推算营业利润率。还需要其他资料,才能判断已开票业务有多少真正转化为收到的现金。因此,估值模型应为收入、盈利和现金流设置不同项目。
实际意义在于可比性。如果一个期间使用调整后数字,另一个期间使用合并数字,表格就会把经营表现变化与计量口径变化混在一起。每项输入都应标明期间、单位及定义。进一步解释差异,需要企业的调节表;不能用猜测代替缺失项目。
以福林衡量的假设投资
美国证券监管机构的国际投资说明将汇率变动列为一般风险。本文只使用这一金融关系,不把美国税收或账户规则应用于匈牙利投资者。例子假设欧元的福林价格相对初值变化,而股票的欧元价格保持不变。
假设初始资金为1000000福林。我们考察三种情况:欧元的福林价格下跌5%、保持不变或上涨5%。扣费前期末价值依次为950000、1000000和1050000福林。这些是计算示例,并非观察到的市场价格;本文不为它们指定概率,也不作特定期限的预测。
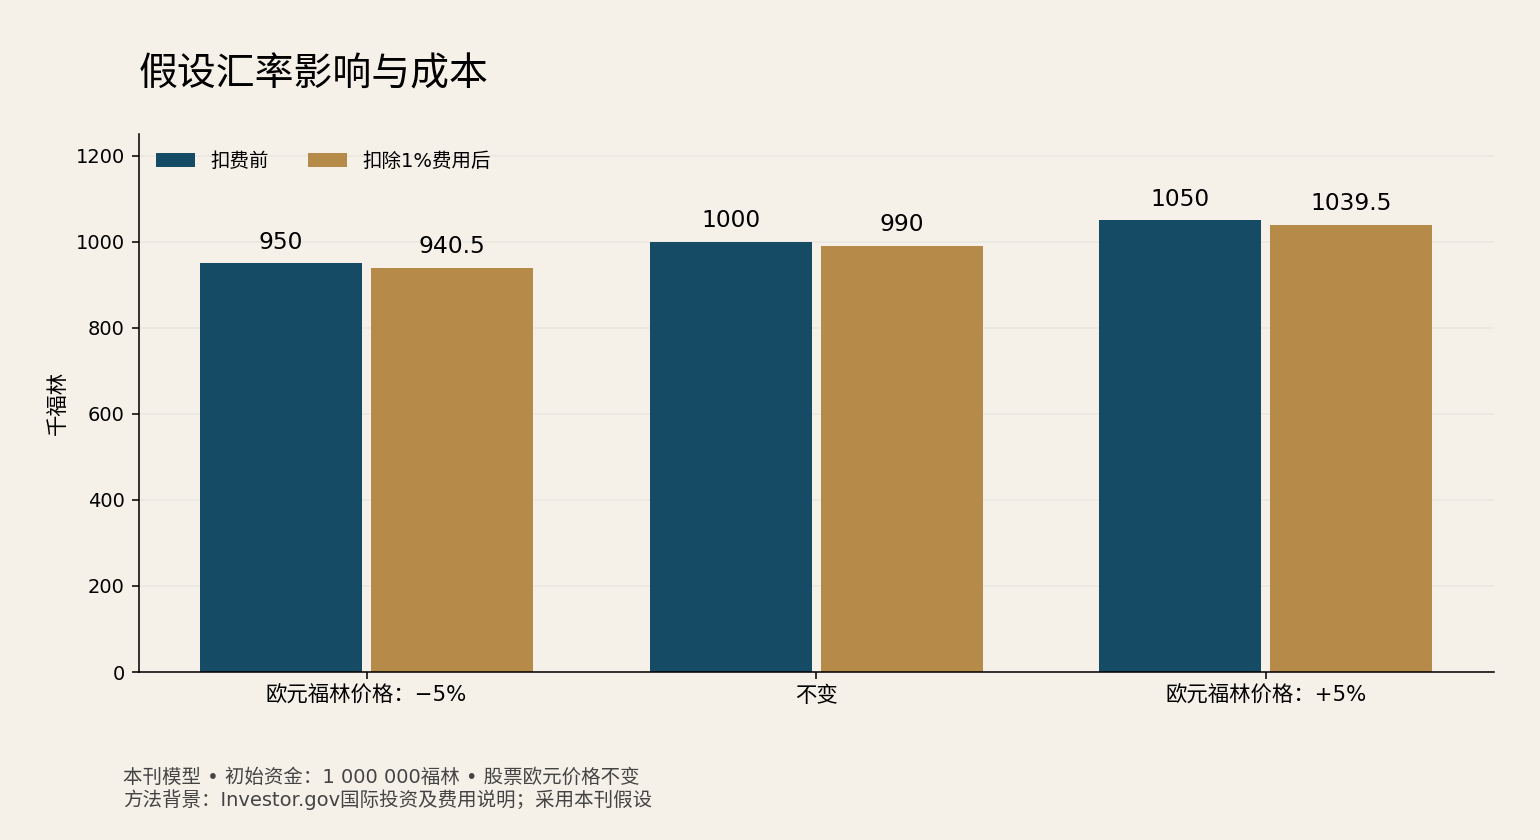
第二张图来自本刊模型。上一来源提供汇率关系的概念背景,监管机构的费用说明则解释成本影响。我们假设在期末将全部资产的1%作为一次性综合成本扣除,剩余价值分别为940500、990000和1039500福林。该模型并非任何服务商的实际费用报价。
可复算公式为:初始资金乘以股票价格变化系数,再乘以欧元福林价格变化系数,最后乘以扣费后的剩余比例。本例的股票价格系数为一。按照相同逻辑,也可代入不同股票表现,但结果仍只是所选假设产生的计算值。
为清楚显示汇率作用,我们有意将费用合并为期末一次扣除。真实账户中的买入佣金、卖出佣金、兑换价差及可能的账户费,可能在不同时间发生。因此,用这个简化例子替代逐项费用,会产生不准确的个人收益估计。模型没有计入税收或股息;两者均需要单独假设。
前景与下一次审查
本刊认为,收入数据可帮助理解企业规模,但股票估值还需要更多信息。如果业务交付与现金回收同步跟进,需求持续可能构成有利情景。较弱情景下,成本、交付困难或付款时点可能削弱收入中保留下来的盈利。这些是有条件的风险传导渠道,并非声称企业发生了新的具体事件。
对匈牙利读者,区分企业与个人的汇率敞口尤其有用。将欧元股票换算为福林,影响的是投资者;企业自身的销售和成本币种,则属于另一分析层次。对两者使用同一个百分比缺乏依据。准确分析企业风险,还需要实际敞口以及对冲交易条款。
本刊此前的泛林集团分析讨论收入与利润率,而SLB文章补充盈利能力视角。阅读赛峰下一份详细报告时,应同时审查指标定义是否延续、收入如何转化为盈利,以及现金生成情况。与决策相关的问题,是新证据支持或挑战了哪些假设。
企业财务日历列明12月3日举行IFRS18研讨会,并于2027年2月9日公布全年业绩。两项活动目的不同:前者可能帮助理解报告框架,后者用于评估全年表现。本文将这些日期视为已经安排的活动,而非已经公布的业绩。
在此之前,独立判断可借助一张工作表,为每项输入标注来源和日期。这样,后续更正可以追溯,先前结论也能重新计算。不过,计算准确性受输入准确性限制:期间错误或币种不同,即使乘法完全正确,也可能得出误导性答案。因此,下次报告发布后,应先对齐数据,再解释变化。本文比较只是起点,不能代替对股票风险或估值的完整审查。
因此,我们清楚区分了所有假设与企业实际公布的数字事实。