
Verizon在10月26日公布的季度报告显示,服务及其他收入的增长抵消了设备收入下降。对于匈牙利个人投资者,除收入构成外,货币兑换和交易费用也会影响投资结果。
要点
- 本文采用相同期间和计量单位比较收入项目。
- 本刊计算说明两个组成部分分别增加和减少了多少收入。
- 另设假设模型,说明以福林衡量回报的投资者面临的风险。
收入背后的两种方向
未经审计的财务表格比较截至2026年9月30日及截至2025年9月30日的三个月。金额单位为百万美元。服务及其他收入从28202变为29197,无线设备收入从5619变为5116,总收入从33821增至34313。
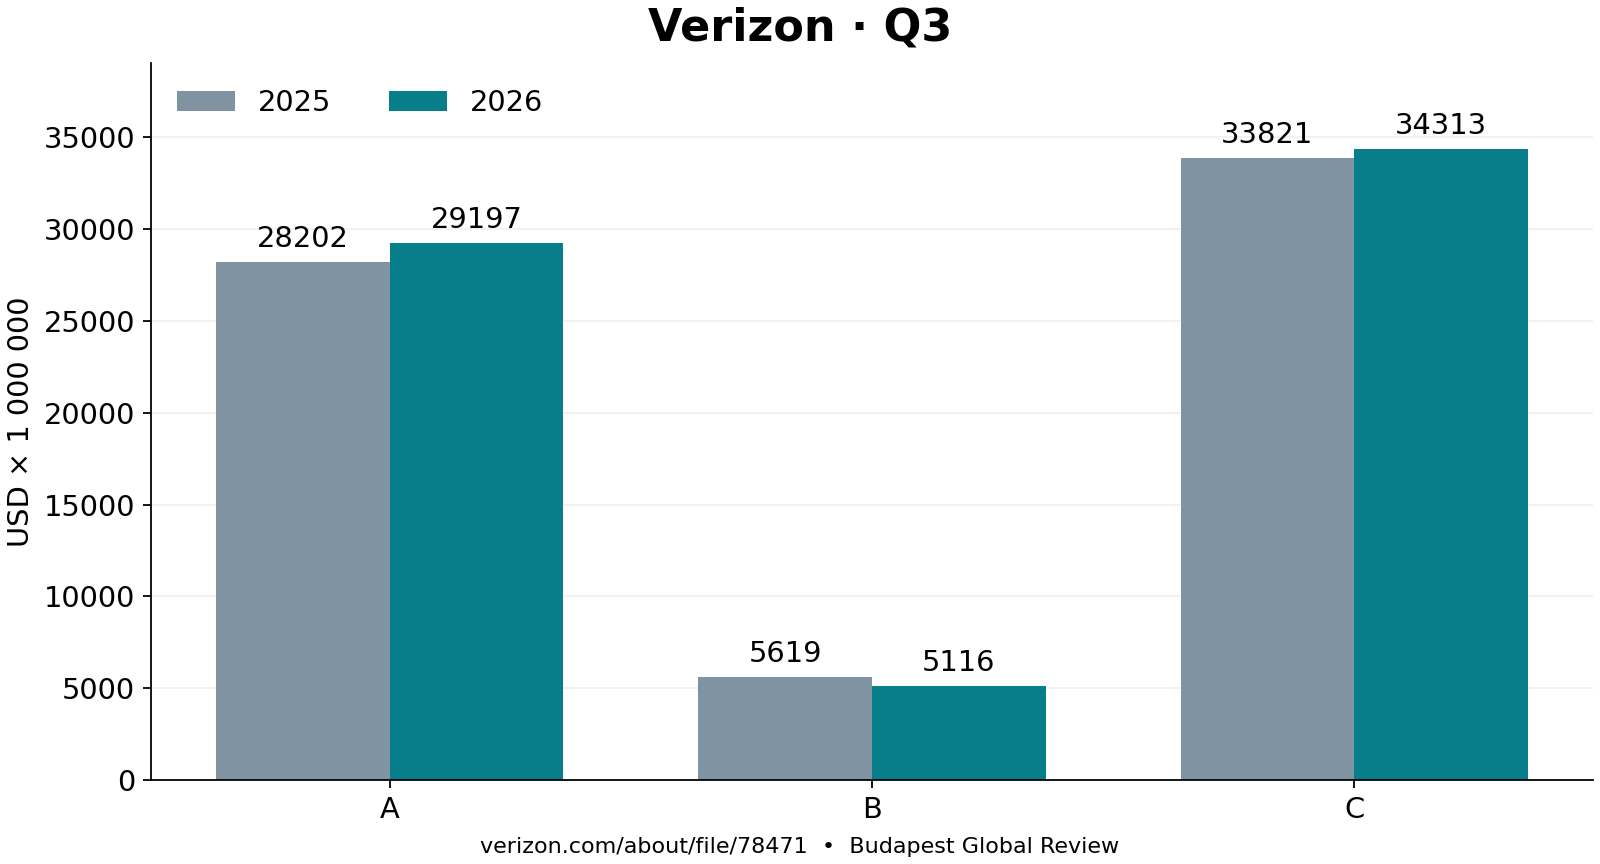
第一张图由本刊制作,数据来自上述财务表格。各柱均从零起点出发,因此可以直接比较大小。标记含义为:A表示服务及其他,B表示设备,C表示各组成部分相加后的总收入。分类沿用企业报表术语;本文没有把服务及其他收入缩小解释为仅有移动通信订阅收入。
首席执行官Dan Schulman在公司公告中说:“Verizon又实现了一个创纪录的季度。”引文为本刊翻译。这是管理层的评价。本文分析仅限于公布的收入项目,不把创纪录的说法扩展至所有财务指标或股票价格。
因此,总收入增长背后存在方向不同的变化,不能由此推断所有业务活动都得到加强。此外,按类别列示的收入并非分部利润:收入图没有说明每项活动产生了多少利润。评估盈利能力,还需要另行考察相关成本、资本投入和融资费用。
本刊计算与方法
服务及其他收入的差额为995,设备收入差额为负503,总差额为4.92亿美元。计算采用减法,即以新值减去上年对应值。两个组成部分变化之和等于总收入差额,因此这一层面的分解是完整的。
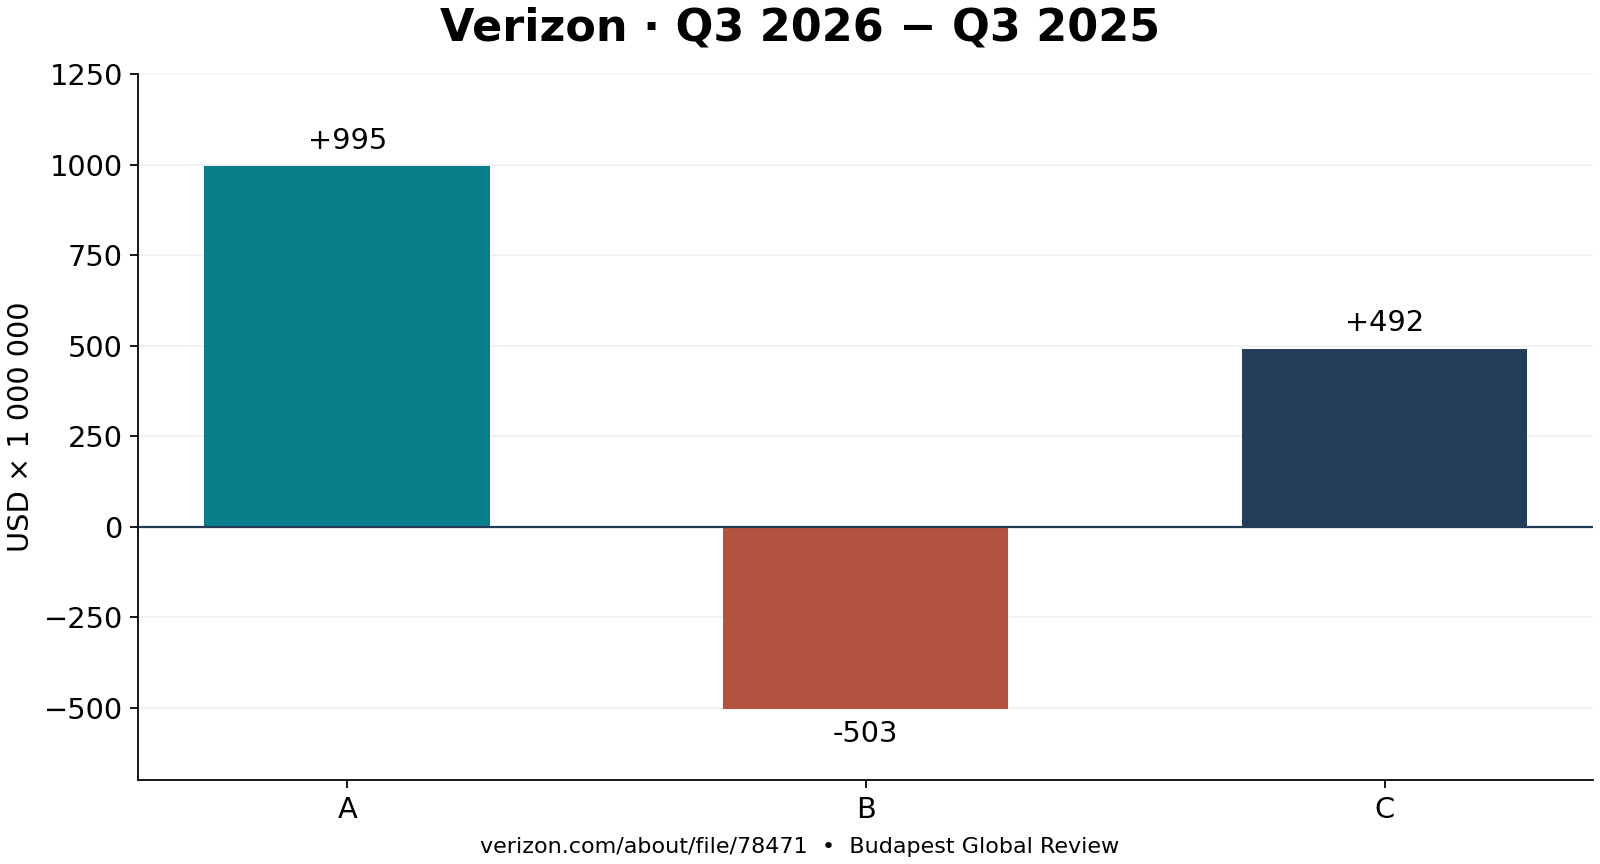
第二张原创图使用同一组数据:正柱表示增长,负柱表示下降,另一个柱表示净变化。这连接了上年与本期季度收入,并非股价预测。整体同比变化的算法是,以新总收入除以上年总收入,再减去一;换算为百分比并四舍五入至两位小数,结果为1.45%。
设备收入下降的幅度抵消了另一项目增量的50.55%。这里以下降额的绝对值除以正向增量。分母选择很重要:这是两个变化量之间的关系,而非收入市场份额,也不是企业整体亏损率。本文仅在最后一步进行四舍五入,原始输入数据保持不变。
读者可以在电子表格中重复计算:分别列示基期和本期数值,再列差额及合计校验。如果某一项目后来修订,则所有以它为基础计算的指标都需要重算。不能悄悄把其他季度或其他币种的数据放进这个序列。可复算性正有助于识别这种混用。
本刊的结论是,各组成部分共同决定本次收入增长的性质。在有利情景中,服务增长持续,而设备收入降幅收窄。在不利情景中,正向组成部分放缓,负向组成部分继续拖累总量。这些只是有条件的方向判断,本文不为它们赋予概率或未来收入数值。
福林风险、费用和下一步
Investor.gov国际投资指南一般性地说明,汇率变动可能提高或降低投资回报。从匈牙利视角看,企业经营表现、股票以自身计价货币计算的回报、以及换算为福林的影响,因而是不同的问题。良好的财报与盈利的投资之间,还隔着最初买入价格这一因素。
在本刊的示例模型中,初始资金为1000000 HUF,股票以自身计价货币衡量的价值不变,总费用为最终毛值的1%。如果美元的福林价值上升5%,扣费后的金额为1039500 HUF;如果下降5%,金额为940500 HUF。两个情景都以初始资金乘以汇率变化因子,再乘以扣费后剩余比例。
这些计算采用人为设定的假设,并非当前汇率报价、收费报价或回报承诺。模型不包含税收和股息。实际成本可能取决于服务商、交易规模、账户及兑换方式,因此示例比例不能替代具体收费表。固定金额的费用,对较小投资可能构成比例不同的负担。
本刊关于SLB利润比例及Safran不同收入指标的分析,对不同企业采用了相似的方法纪律。跨行业比较时,收入结构、资本密集程度及指标定义可能不同,因此仅按增长速度排名容易误导。
考察不确定性时,读者可以把观察到的数据与假设分列。观察值应注明来源和期间,假设应注明理由和敏感性。这样可以看清,观点变化究竟源于新事实、假设调整,还是计算更正。三种情况可能导向不同的编辑判断和投资者结论。
本分析的局限在于,所选收入分解不能解释客户的所有决定。价格、销量和产品组合的变化,可能产生相似的总量变动。本文没有根据所示表格估计这些因素的权重。服务收入与设备收入共同变化,也不能确立两者之间的因果关系。
因此,实际阅读顺序是先检查期间、单位、收入类别和计算,再考虑有条件的经营情景,以及读者自身的成本情况。
下一次实质性企业披露值得关注的是,两项收入之间目前的关系是否持续,以及相关成本如何变化。任何股市反应,都需要根据带时间戳的市场数据另行评估。本文不提供买入或卖出信号、目标价或个性化投资建议。