
A Verizon október 26-án közölt negyedéves beszámolója szerint a szolgáltatási és egyéb bevétel növekedése ellensúlyozta a készülékbevétel csökkenését. A magyar kisbefektető számára a bevétel összetétele mellett az átváltás és a kereskedési költség is alakítja a eredményt.
Röviden
- A bevételi sorokat azonos időszakra és azonos mértékegységre vetítjük.
- Saját számításunk megmutatja, mennyit adott hozzá és vett el a két összetevő.
- A forintban számoló befektető kockázatát külön, feltételes modell szemlélteti.
A bevétel mögötti két irány
A nem auditált pénzügyi táblázat a 2026. szeptember 30-án és a 2025. szeptember 30-án végződő három hónapot hasonlítja össze. Az összegek millió USD egységben szerepelnek. A szolgáltatási és egyéb bevétel 28202-ről 29197-re, a vezeték nélküli készülékbevétel 5619-ről 5116-ra változott; az összbevétel 33821-ről 34313-ra emelkedett.
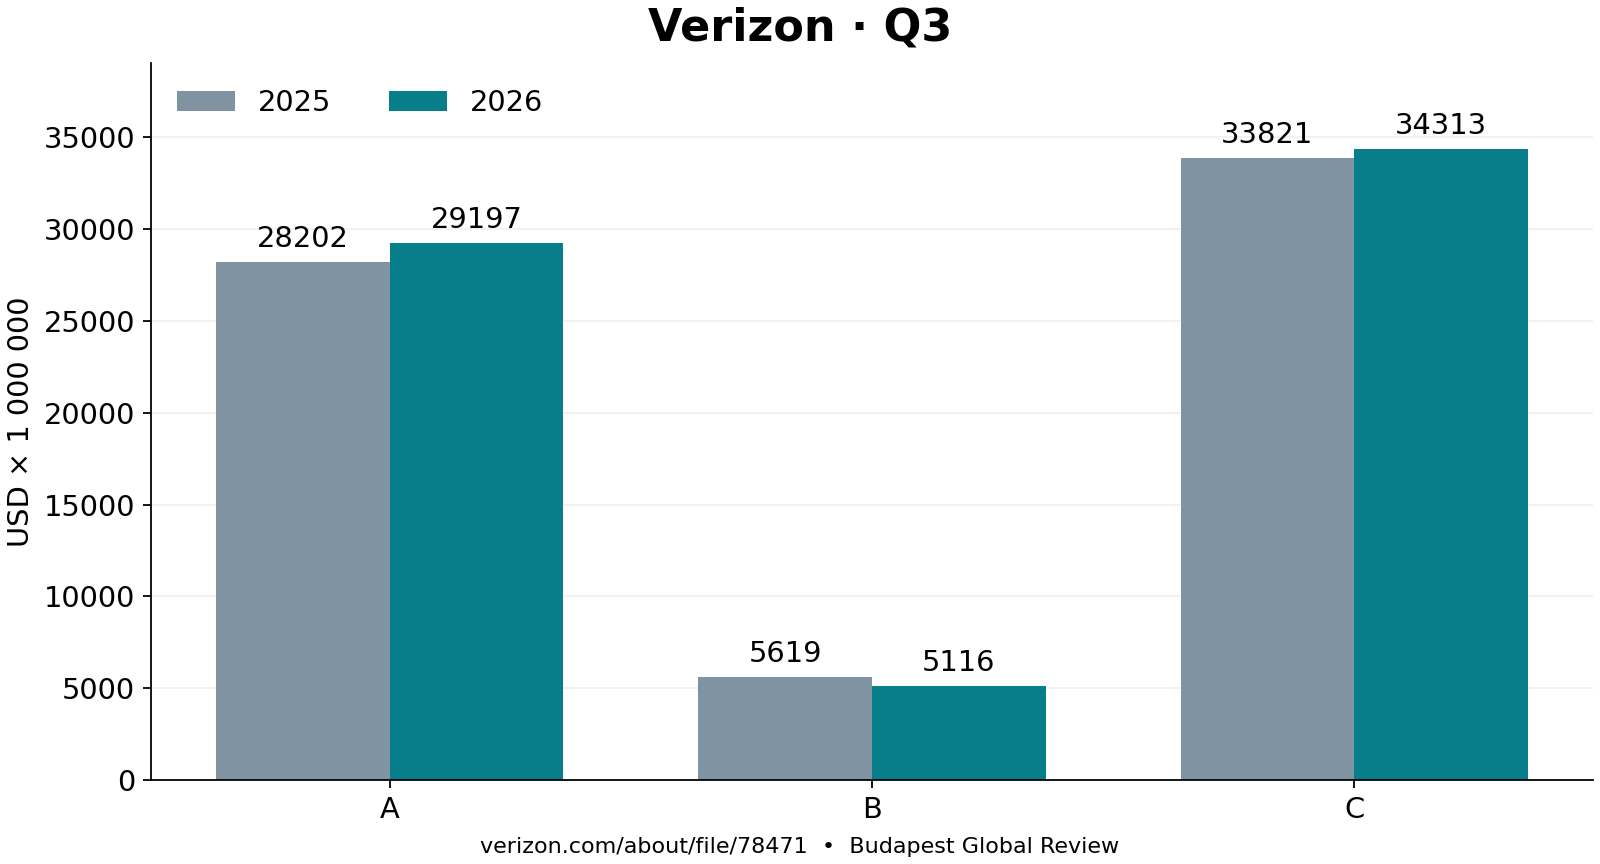
Az első ábra saját szerkesztésű, forrása a hivatkozott pénzügyi táblázat. A sávok közös nullpontról indulnak, így a méretük közvetlenül összehasonlítható. Jelölés: A szolgáltatási és egyéb; B készülék; C összes bevétel, az összetevőket összegezve. A kategóriák a vállalat kimutatásának elnevezését követik; a szolgáltatási és egyéb sort nem szűkítjük kizárólag mobil-előfizetésekre.
„A Verizon újabb rekordnegyedévet ért el” – mondta Dan Schulman vezérigazgató a vállalati közleményben, saját fordításunkban. Ez a vezetőség értékelése. Elemzésünk a közölt bevételi sorokra szorítkozik, és a rekordállítást nem terjeszti ki minden pénzügyi mutatóra vagy a részvény árfolyamára.
Az összesített bevétel növekedése mellett tehát eltérő irányú változások állnak. Ebből még nem következik, hogy a vállalat minden üzletága erősödött. A kategória szerinti bevétel ráadásul nem szegmenseredmény: a bevételi ábra nem mutatja meg, melyik tevékenység mennyi nyereséget termelt. Az eredményesség értékeléséhez a kapcsolódó költségeket, a beruházásokat és a finanszírozási terheket is külön kellene vizsgálni.
Saját számítás és módszertan
A szolgáltatási és egyéb sor különbsége 995, a készüléksoré mínusz 503, az összes változás pedig 492 millió USD. A számítás kivonás: az új értékből levonjuk az előző év megfelelő értékét. A két részváltozás összege egyezik az összbevétel különbségével, ezért a felbontás ezen a szinten teljes.
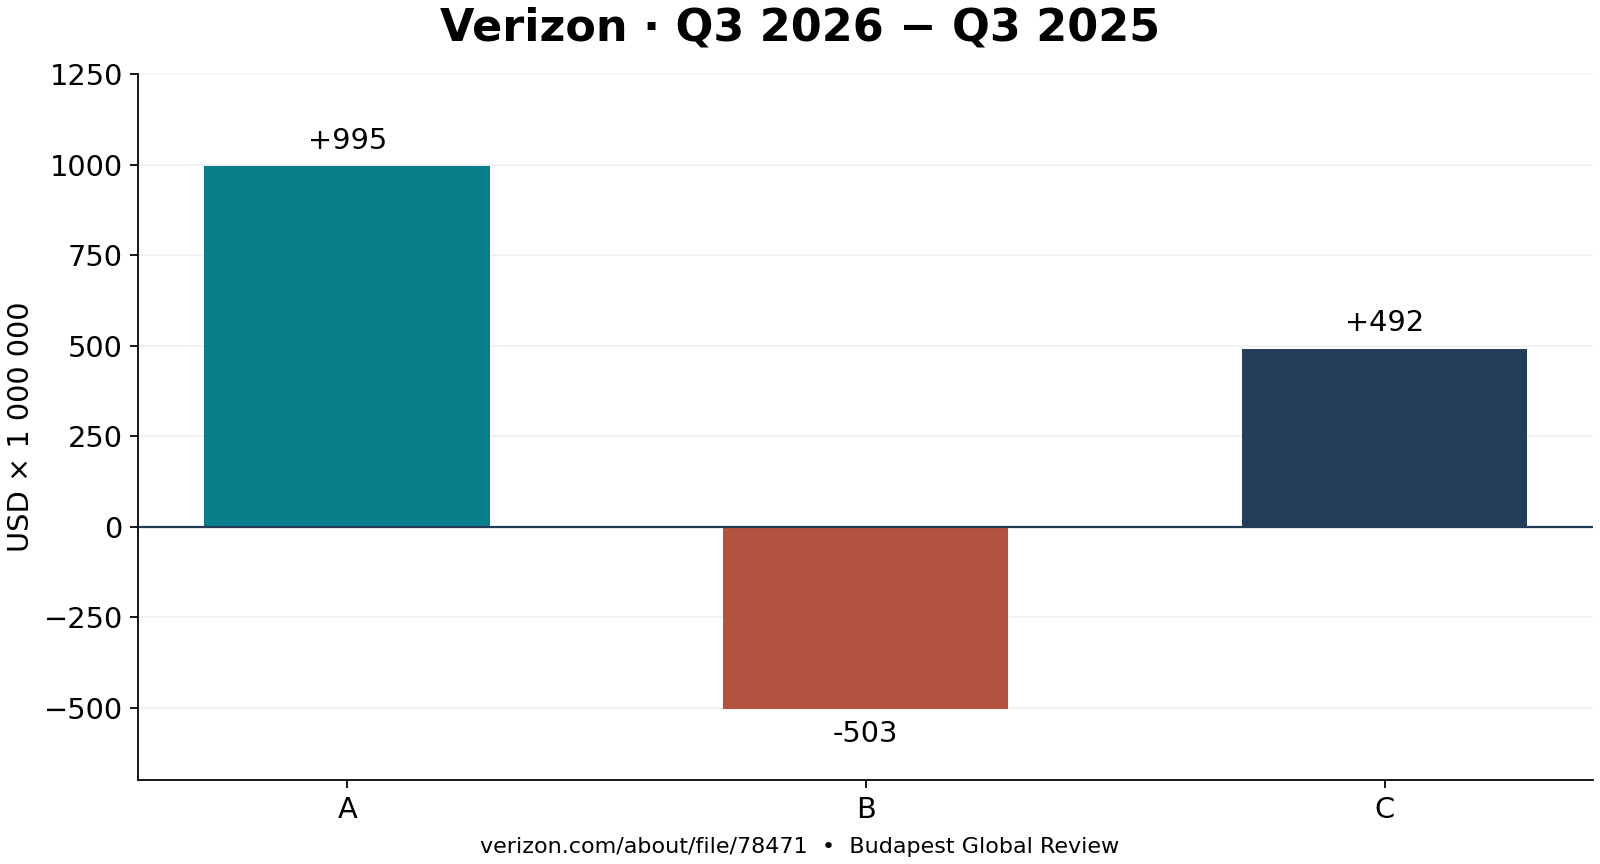
A második saját ábra ugyanezekből az adatokból készült: a pozitív sáv a bővülést, a negatív a visszaesést mutatja, külön sáv az egyenleg. Ez híd az előző és a mostani negyedéves bevétel között, nem árfolyam-előrejelzés. Az éves összevetésű változást az új összbevétel és a régi összbevétel hányadosából, majd az egység levonásával számoljuk; százalékban, két tizedesre kerekítve 1,45 százalék adódik.
A készüléksor visszaesésének nagysága a másik sor növekményének 50,55 százalékát ellensúlyozta. Itt a visszaesés abszolút értékét osztjuk a pozitív növekménnyel. A nevező megválasztása lényeges: ez a növekmények viszonya, nem bevételi piaci részesedés, és nem a vállalat egészére számolt veszteséghányad. A kerekítést csak a végén végeztük el, az alapadatokat változatlanul használtuk.
Az olvasó táblázatkezelőben megismételheti a műveleteket: külön oszlopba kerülhet a bázis és a tárgyidőszak, mellé a különbség, végül az összegellenőrzés. Ha valamelyik sor később módosul, minden belőle számított mutatót újra kell képezni. Más negyedév vagy eltérő pénznem adata nem illeszthető észrevétlenül ebbe a sorba. A reprodukálhatóság éppen az ilyen összecsúszások felismerését segíti.
Következtetésünk az, hogy a mostani bevételi bővülés minőségét az összetevők együtt adják. Kedvező forgatókönyvben a szolgáltatási növekedés fennmarad, miközben a készülékoldali visszaesés mérséklődik. Kedvezőtlen esetben a pozitív összetevő lassulása mellett a negatív tovább húzza lefelé az összeget. Ezek feltételes irányok, valószínűséget és jövőbeli bevételi értéket nem rendelünk hozzájuk.
Forintkockázat, költség és következő lépés
Az Investor.gov nemzetközi befektetési útmutatója általánosan bemutatja, hogy a devizaárfolyam változása növelheti vagy csökkentheti a befektetés hozamát. Magyar nézőpontból ezért külön kérdés a vállalat üzleti teljesítménye, a részvény saját pénznemében elért hozam és a forintra váltás hatása. Egy jó beszámoló és egy nyereséges befektetés között az induló vételár is kapcsolatot teremt.
Saját szemléltető modellünkben a kezdőtőke 1000000 HUF, a részvény saját pénznemében mért értéke változatlan, a teljes költség pedig a végső bruttó érték 1 százaléka. Ha az USD forintértéke 5 százalékkal emelkedik, a költség utáni összeg 1039500 HUF; ha 5 százalékkal csökken, 940500 HUF. A modell mindkét esetben a kezdőtőkét szorozza a devizaváltozás tényezőjével, majd a költség levonása utáni tényezővel.
Ezek kitalált feltételezésű számítások, nem aktuális devizajegyzések, díjajánlatok vagy hozamígéretek. Adót és osztalékot nem tartalmaznak. A valós költség függhet a szolgáltatótól, az ügylet nagyságától, a számlától és az átváltás módjától; ezért a példában szereplő arány nem helyettesíti a konkrét díjjegyzéket. A rögzített összegű díj kisebb befektetésnél arányaiban más terhet jelenthet.
Az SLB eredményarányáról és a Safran eltérő bevételi mutatóiról készített elemzéseink hasonló módszertani fegyelmet alkalmaznak, de más vállalatokat vizsgálnak. Az ágazatok közötti összevetésnél a bevétel szerkezete, a tőkeigény és a mutatók meghatározása eltérhet, ezért a puszta növekedési rangsor könnyen félrevezető.
A bizonytalanság vizsgálatához az olvasó külön oszlopban tarthatja a megfigyelt adatot és a feltételezést. A megfigyelt adat mellé forrás és időszak kerül, a feltételezés mellé annak indoka és érzékenysége. Így látható marad, hogy egy véleményváltozást új tény, megváltozott feltételezés vagy számítási javítás okozott. A három eset eltérő szerkesztési és befektetői következtetést indokolhat.
Az elemzés korlátja, hogy a kiválasztott bevételi bontás nem magyarázza meg a vásárlók összes döntését. Az ár, az értékesített mennyiség és a termékmix változása hasonló összesített elmozdulást is eredményezhet. Ezek súlyát a bemutatott táblázatból nem becsüljük meg. A szolgáltatási és készülékbevétel együttmozgása pedig nem bizonyít oksági kapcsolatot közöttük.
A gyakorlati olvasási sorrend ezért az időszak, a mértékegység, a bevételi kategória, majd a számítás ellenőrzése. Csak ezután következhet a feltételes üzleti forgatókönyv és a saját költséghelyzet mérlegelése.
A következő érdemi vállalati közlésnél azt érdemes vizsgálni, fennmarad-e a két bevételi sor közötti mostani viszony, és hogyan alakulnak a hozzájuk tartozó költségek. Az esetleges tőzsdei reakciót külön, időbélyeggel ellátott piaci adat alapján lehet értékelni. Ez az elemzés nem közöl vételi vagy eladási jelzést, célárat, illetve személyre szabott befektetési tanácsot.