
Corning于10月27日公布的季度数据,在财报口径与公司调整后口径下,列示了不同的收入和利润。匈牙利股票投资者应将这一差异与美元敞口、交易成本分别考察:理解公司经营表现,与计算换汇后的投资结果,需要不同的计算。
截至9月30日的报告期,公司公告列示GAAP收入4855 million USD,归属于Corning的净利润680 million USD。公司core指标给出的收入为5081 million USD,利润为795 million USD。首席执行官Wendell P. Weeks表示:“我们取得了出色的第三季度业绩。”这是管理层的评价;下文计算考察两种报告口径的差异。
要点
- 收入与利润的调整比例不同,因此由两者计算的比率也会变化。
- 原创图比较同一季度,并区分公司数据与计算所得指标。
- 我们用假设案例,将匈牙利投资者的汇率和成本影响与公司财报分开。
两种口径,不同的比率
第一张图上方展示收入,下方展示利润,单位为million USD。两条纵轴都从零开始,但上下图的刻度不同,因此收入柱的高度只能与另一根收入柱比较。每个图中,相同颜色代表同一报告口径。这不是股价走势图、年度增长率,也不是现金流量表。
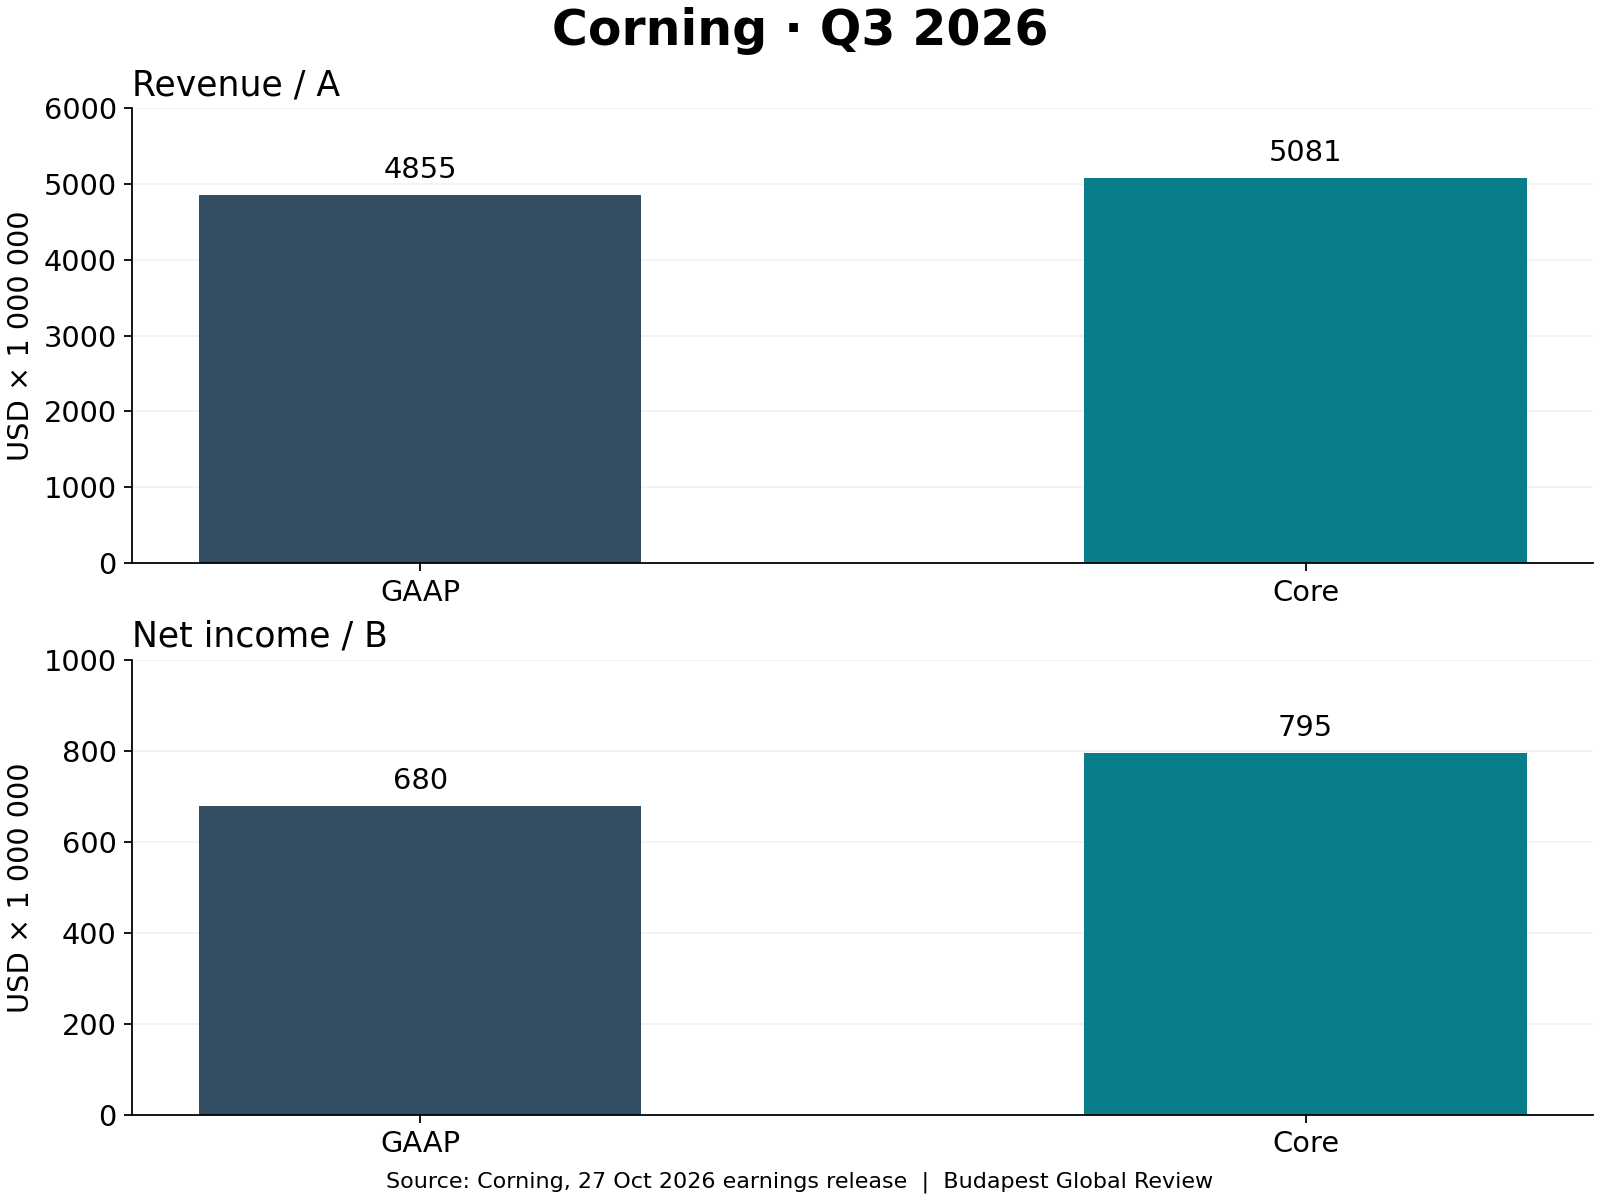
根据我们的计算,收入差额为5081−4855=226 million USD,利润差额为795−680=115 million USD。相对于财报口径的基数,两者分别为4.65%和16.91%。利润差异较大,解释了调整后利润比率为何比单从收入差异推想的变化更明显。这是数学结论;调整的经济合理性需要另行评估。
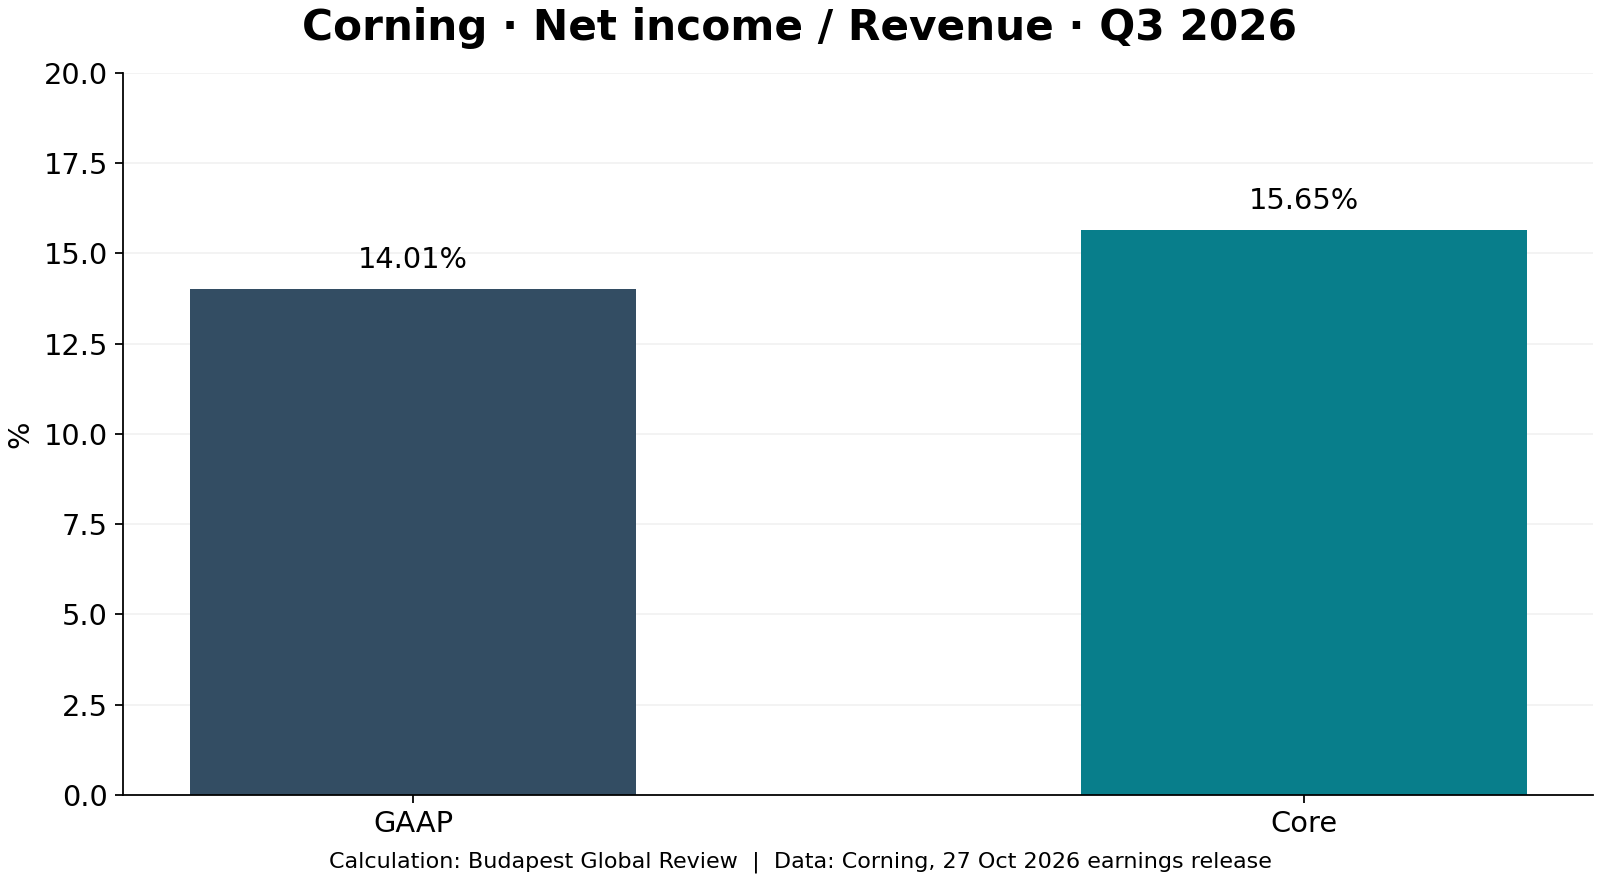
第二张图用每一种口径的利润,除以同一口径的收入。GAAP比率计算式为680/4855×100,结果为14.01%;core比率计算式为795/5081×100,结果为15.65%。在四舍五入之前计算,两者相差1.64个百分点。我们将这个自行计算的指标称为净利润收入比;它衡量的不是公司的营业利润率或自由现金流。
公司将core数据作为替代性业绩指标。分析时需要考察哪些项目被从财报利润中剔除、这些项目多频繁地重复出现,以及它们与实际现金流动的关系。即使管理层在描述经营表现时剔除某项内容,反复出现的剔除项目仍可能持续影响股东的经济处境。因此,我们不会自动选取两根柱中较有利的一根。
方法与不确定性
计算输入仅来自公告中同一报告期的收入及利润项目。我们使用原始的、以百万为单位的数据,仅在最后将百分比保留两位小数。图表由本刊自行制作。计算百分点差异时,先对未取整的完整精度比率进行相减,避免展示数值的四舍五入积累成隐性误差。
这是横截面比较,不能证明时间趋势。较高的比率无法确定下一季度的盈利能力、订单的持续性或股票估值。这需要结合更多报告期、逐项调整对账、资本开支和现金流。公司公告是原始数据来源,但也是利益相关方的解释;管理层的评价不是独立分析确认。
本刊的Safran收入比较通过另一种公司情形,说明区分不同指标的重要性。Verizon收入拆分则展示总额背后可能存在方向相反的组成部分。这些是方法上的关联;由于企业业务结构不同,不能把其指标相互替代。
可复算性还要求读者看清分母的选择。若将调整后利润除以财报口径收入,就会得到一个混合指标,而本比较没有提供这样做的理由。将净利润当作现金同样是错误的,因为会计确认和投资付款可能发生在不同时间。衡量股票价值时,资产负债表、债务及未来义务提供进一步背景。缺少这些信息时,本图仅完成有限任务:展示报告口径对选定数据造成多大差异,同时保留可持续性与估值的问题。这是有意限定范围的分析框架。
需要考察的风险包括需求波动、客户集中度、扩产回报以及利润转化为现金的能力。这些是待研究因素,不代表我们断言任何一项现在已经恶化。在有利情景中,强劲现金创造能力支撑经营表现;在不利情景中,账面改善可能伴随融资或资本开支需求上升。公布的四项数据均不能证明其中任何一条路径。
用福林衡量投资
Investor.gov的说明将汇率影响和成本作为跨境投资的独立风险。我们的案例考察匈牙利投资者1000000 HUF的初始资本。假设股票以美元计上涨10%,与此同时美元的福林价值下降10%。两种变化相乘为1.10×0.90=0.99,因此成本前回报为−1%。
如果整个交易的假设成本为期末价值的1%,模型结果为1000000×1.10×0.90×0.99=980100 HUF。同时抵消货币贬值和成本所需的美元回报计算式为1/(0.90×0.99)−1,即12.23%。模型没有提供当前汇率、银行收费或预期股票回报,也没有计入股息、税费及中途现金流。
实际收费可能取决于服务商、订单规模、换汇方式和账户。存在固定最低收费时,较小投资承担的百分比成本可能更高,因此不能将案例中的比例推广到所有交易。如果福林走弱,本币计价的结果会向相反方向变化,而公司已公布的季度数据保持不变。
下一次公司业绩发布时,应结合考察财报与core数据之间的对账、现金流及资本开支需求。在没有核实日历公告之前,我们不提供具体日期。差距缩小可能改善透明度,差距扩大可能需要更详细解释;两者都不是机械式的买入或卖出信号。