
A Samsung Electronics október 29-i eredményközlése erősen koncentrált nyereségszerkezetet mutat. Magyar kisbefektetőként ezért a cég egészének neve mellett azt is érdemes megérteni, melyik üzletág termeli az eredményt, és milyen devizában keletkezik a saját megtérülés. A vállalati profit, a részvényár változása és a forintban számolt vagyon három külön mérés; az alábbi számítások ezeket választják szét.
Röviden
- A félvezetőket magában foglaló DS részleg dominálja az üzemi profitot.
- Saját ábráink a csoportot és annak részlegét külön nevezővel mérik.
- A feltételezett deviza- és költséghatás megfordíthat egy részvényhozamot.
Mit mérnek a negyedéves számok?
A Samsung eredeti közlése a szeptember 30-án zárult negyedévről szól. Az alábbi adatsorban minden összeg billió dél-koreai won, vagyis KRW. A csoport konszolidált adat; a DS annak része. A csoportot és részlegét összeadni kettős számbavétel lenne.
- Samsung csoport: bevétel 195,3; üzemi eredmény 107,4.
- DS részleg: bevétel 147,1; üzemi eredmény 106,5.
A Herald Business beszámolója külön megerősíti ezeket az adatokat. A társaság a memóriapiac leírásában „kapacitáskorlátok” mellett elért teljesítményről ír; az idézet saját fordítás, vállalati helyzetértékelés. A bejelentés napja és a beszámolási időszak vége eltér: a mostani hír múltbeli működést ismertet, nem a következő negyedév lezárt eredményét.
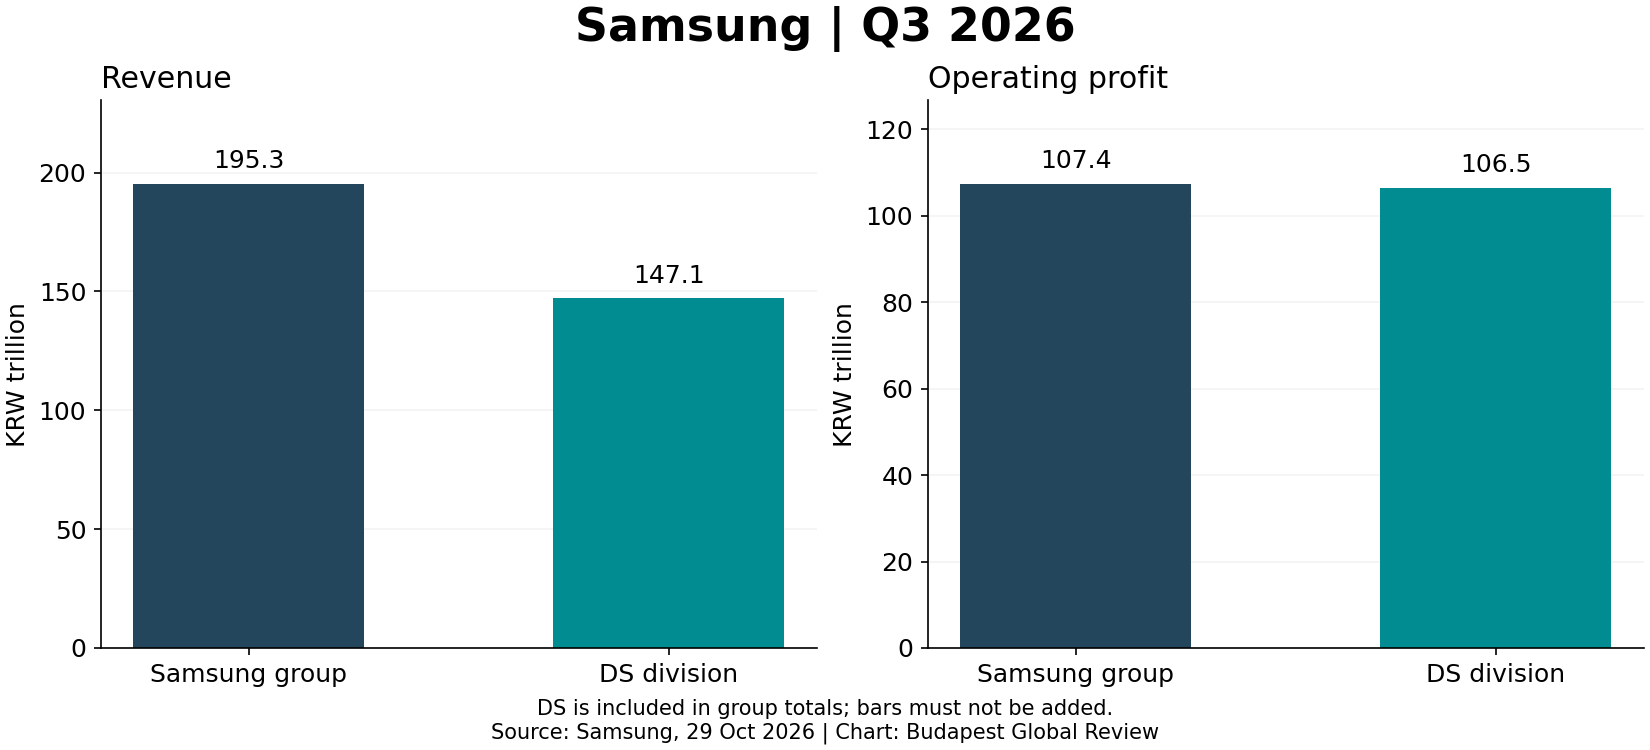
Az első ábra két panelje a bevételt és az üzemi eredményt mutatja, azonos pénzegységben, nulláról induló tengelyekkel. A sötét oszlop a teljes csoport, a türkiz a DS részleg. Forrás: Samsung, október 29.; saját grafika: Budapest Global Review. Az eltérő skálák miatt az oszlopok értékfeliratát kell összevetni, nem a külön panelekben mért centimétereket.
A kiemelkedő részleg és a teljes vállalat közötti különbség összetett mérleg. Más üzletágak nyeresége és vesztesége, illetve a konszolidációs tételek együtt alakíthatják. A közölt teljes és részlegadat különbségéből ezért nem nevezünk meg egyetlen fogyasztói terméket veszteségforrásként. Ehhez külön üzletági kimutatás és egyeztetés szükséges.
Saját számítás: eredményhányad és koncentráció
Az üzemi eredményt a hozzá tartozó bevétellel osztjuk, majd százzal szorozzuk. A csoportnál így 54,99%, a DS részlegnél 72,40% az eredményhányad. A különbség kerekítve 17,41 százalékpont. Két tizedesre csak az osztás után kerekítettünk; a bemenetek a közleményben szereplő, már kerekített összegek, ezért az arányok sem tekinthetők ennél pontosabb számviteli adatoknak.
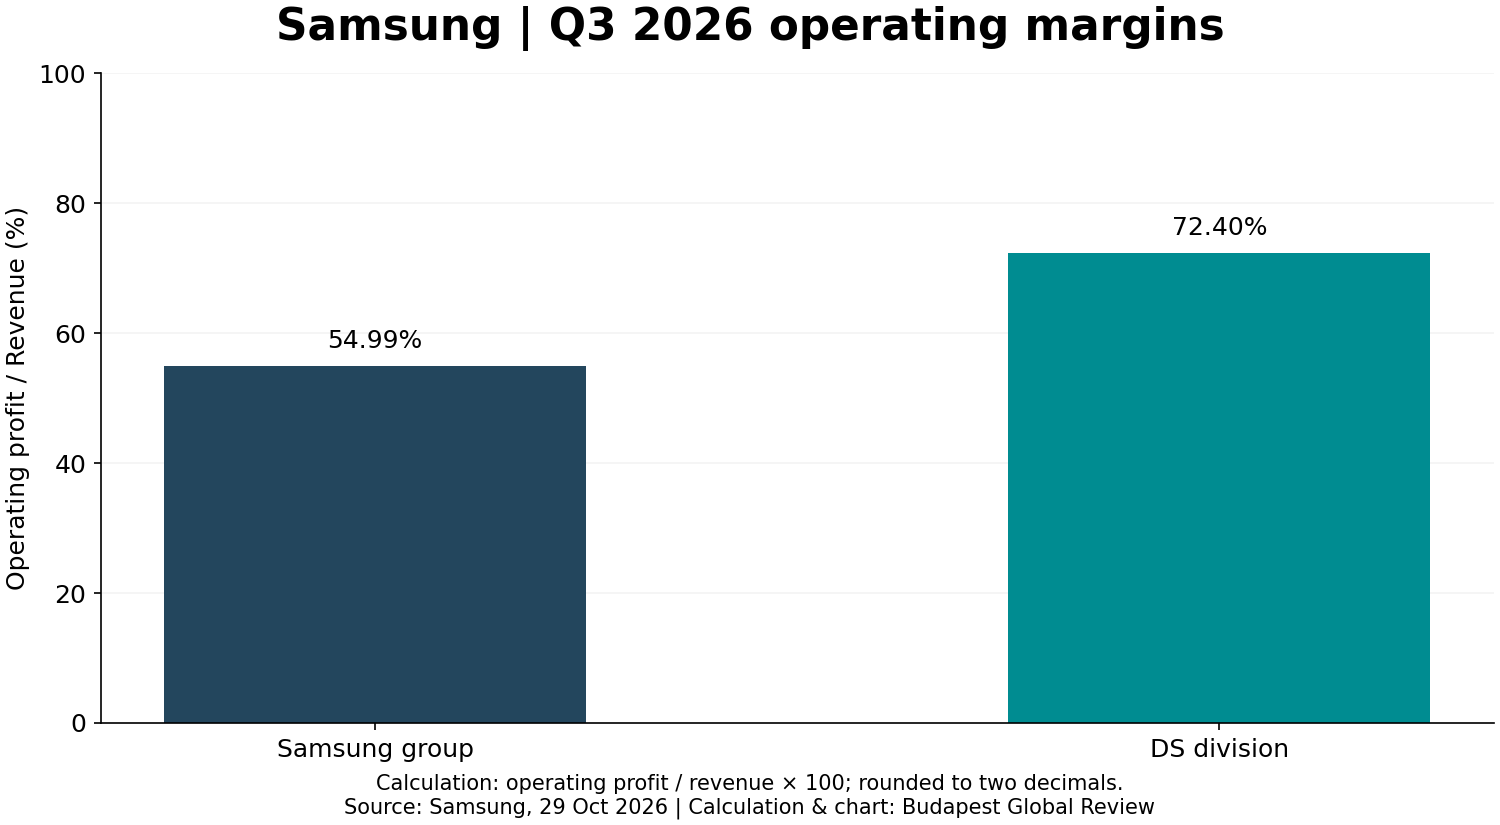
A második ábra az üzemi eredmény és bevétel hányadosát mutatja százalékban. A sötét oszlop a csoporté, a türkiz a DS részlegé. Forrásadat: Samsung; számítás és grafika: Budapest Global Review. Az azonos skála itt összehasonlítható arányokat ad, de az eltérő tevékenység és belső elszámolás miatt nem általános hatékonysági rangsort.
Külön kérdés az eredmény koncentrációja: a DS üzemi profitját a csoport üzemi profitjához mérve 99,16% adódik. Ez részlegarány, nem részvényesi tulajdoni hányad, és nem a bevételek megoszlása. A nagyon magas érték azt jelzi, hogy az adott negyedév összesített üzemi teljesítményének értelmezése különösen érzékeny a félvezetőüzlet állapotára. Ebből még nem következik, hogy minden többi üzletág külön veszteséges.
Az érzékenység külön próbával szemléltethető. Ha a DS üzemi eredménye feltételezetten 10% értékkel csökkenne, miközben minden más eredménytétel változatlan maradna, a csoport üzemi profitja 10,65 billió won összeggel lenne alacsonyabb. A feltételezett új összeg 96,75 billió won. Ez szemléltető modell, nem előrejelzés: a részleg bevétele, költsége, belső árazása és a többi üzletág teljesítménye a valóságban együtt is változhat. A próba kizárólag azt mutatja, mekkora a fő eredménytermelő részleg matematikai súlya a jelenlegi bázisban. A változatlan egyéb tételek feltevését elhagyva új számítás kellene; a bemutatott eredményt ezért nem szabad a következő negyedévre várt profitként idézni.
Saját következtetésünk a vizsgálati sorrendre vonatkozik. Először a fő eredménytermelő tevékenység tartósságát kell megérteni, utána a többi terület ellensúlyozó képességét. Egy kedvező termékösszetétel és egy átmenetileg szűk kínálat hasonló negyedéves profitképet adhat, miközben eltérő hosszabb távú kockázatot jelent. A mostani adatsorból a kettő pontos súlya nem választható szét.
A tegnapi SK hynix-elemzés az üzemi és nettó eredmény eltérését vizsgálta. A Corning számainál a kimutatott és korrigált mérés különbsége volt fontos. A Samsungnál most a vállalat és üzletága közötti koncentráció a kérdés; a különböző számviteli fogalmakat nem tesszük közös hozamrangsorba.
Kilátások, forint és költségek
Kedvező forgatókönyv lenne, ha a kereslet tartós maradna, miközben az új kapacitás fegyelmezetten épülne be. Kedvezőtlen forgatókönyvben a vevők beruházási tempója lassulhatna, a kínálat növekedése pedig nyomást gyakorolhatna az árakra. Ezek feltételes elemzési utak, nem ellenőrzött rendelésállományok vagy valószínűségi előrejelzések. A közölt magas eredményhányad egyik folytatást sem garantálja.
A befektető másik kockázata a belépési ár. Egy működésében erős vállalat részvénye is okozhat veszteséget, ha a piaci ár túl kedvező jövőt feltételez. Ellenőrzött részvényár és teljes értékelési modell nélkül ebben az anyagban nincs célár vagy vételi minősítés. Az üzemi profitból közvetlenül osztalékot sem vezetünk le, mert a beruházási, finanszírozási és pénzáramlási döntések külön vizsgálandók.
Saját, szemléltető devizamodellünk kezdőértéke 1000000 forint. Feltételezzünk 6% részvényár-emelkedést wonban, a won forintértékének 5% csökkenését és a záróértékre vetített 0,8% teljes költséget. A szorzók 1,06 × 0,95 × 0,992; eredményük 998944 forint. Ugyanekkora, de ellenkező irányú devizamozgással a szorzók 1,06 × 1,05 × 0,992, a záróérték 1104096 forint. Az irányt tehát a won forintban kifejezett értékére definiáltuk, nem fordított árfolyamjegyzésre.
Ez hipotetikus számítás, nem aktuális devizaárfolyam vagy szolgáltatói díjajánlat. Adót, osztalékot és kamatot nem tartalmaz; a költséget egyetlen összesített levonásként kezeli. A tényleges befektetési eszköz eltérő devizát, letéti díjat, átváltási költséget vagy követési eltérést hozhat. Ezeket az adott termék dokumentuma alapján kell a modellhez illeszteni, nem a vállalat negyedéves eredményéből megbecsülni.
A következő beszámolóban az üzletági egyeztetés, a pénzáramlás és a beruházások alakulása segíthet eldönteni, mennyire tartós a koncentrált nyereség. A magyar megtakarító számára ez akkor válik használhatóvá, ha a kiválasztott eszköz feltételeivel és saját devizakitettségével együtt értelmezi. A cikk általános elemzés, személyre szabott vételi vagy eladási tanács nélkül.