
Röviden
- A Marriott teljes nyeresége és egy részvényre jutó eredménye eltérő ütemben nőtt.
- Saját számításunk megmutatja a részvényszám szerepét és a kerekítés korlátját.
- A magyar befektető eredményét a deviza, az értékeltség és a költségek is alakítják.
A Marriott november 2-i gyorsjelentésében magasabb harmadik negyedéves nyereséget közölt. Magyar kisbefektetőként érdemes különválasztani a vállalat egészének eredményét, az egy részvényre jutó összeget és a saját számlán forintban mérhető hozamot. Ez három eltérő számítás, ezért ugyanarra a hírre különböző választ adhatnak.
Gyorsabban nőtt az egy részvényre jutó eredmény
A beszámoló szerinti nettó nyereség 2026 harmadik negyedévében 794 millió amerikai dollár volt, szemben az előző év azonos időszakának 728 millió amerikai dollárjával. A hígított EPS 3,04 amerikai dollárra emelkedett 2,67 amerikai dollárról. Anthony Capuano vezérigazgató a közleményben „folytatódó lendületet” említett. Ez vezetői értékelés, amelyet a számszerű összevetés mellett olvasunk.
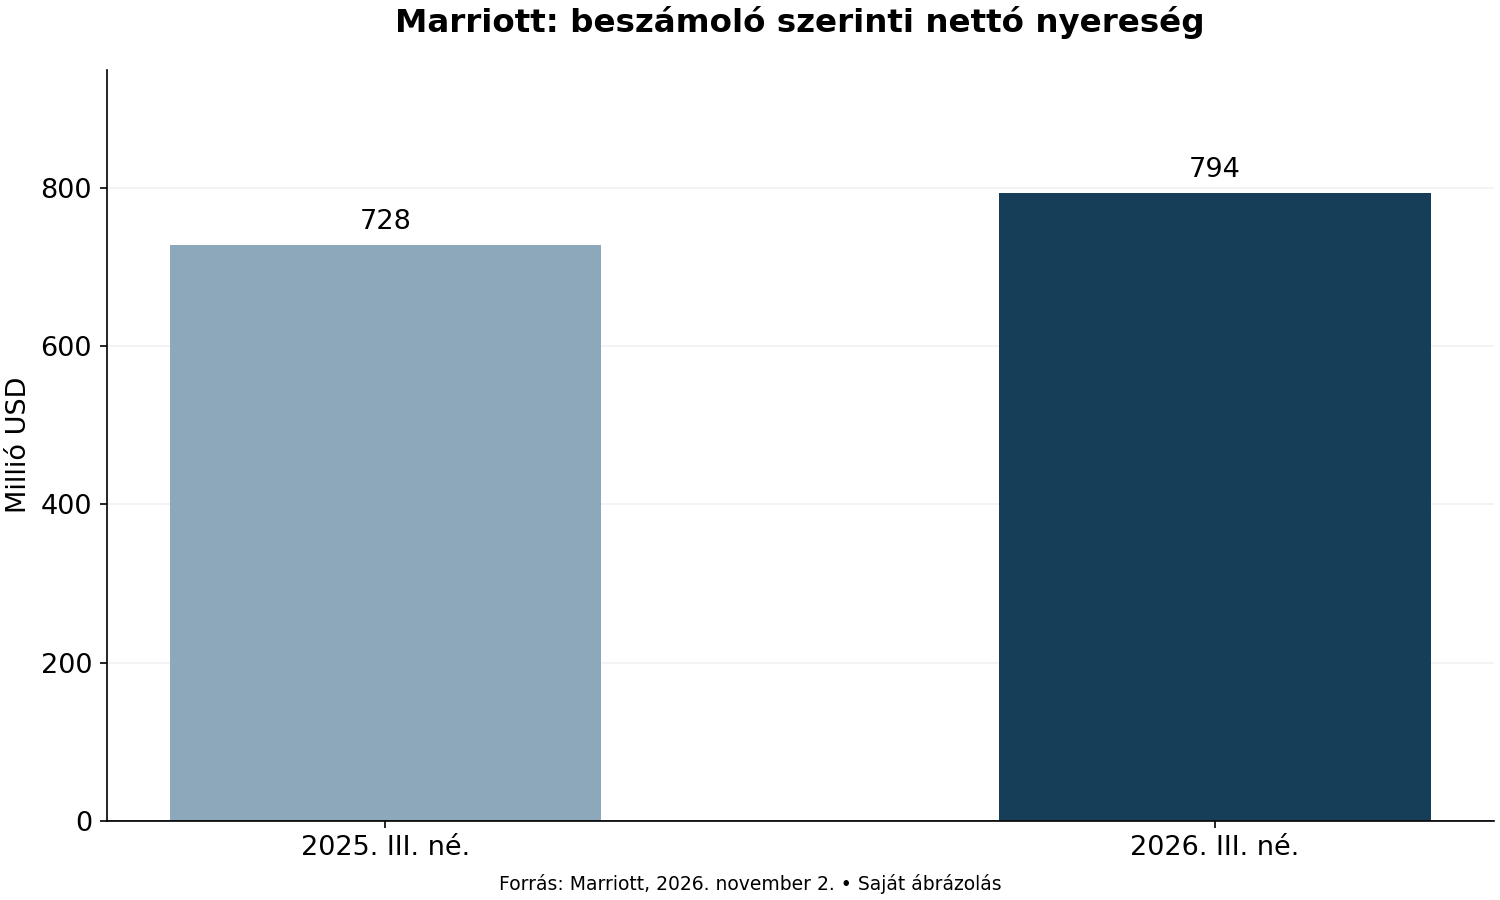
Ábra: harmadik negyedéves nettó nyereség, millió amerikai dollár; forrás a vállalati gyorsjelentés, saját ábrázolás.
Módszerünk minden változásnál az új értéket osztja a régivel, majd az egyet kivonva százalékra vált. A nyereség így 9,07 százalékkal, az EPS 13,86 százalékkal nőtt. A számokat két tizedesre kerekítettük. A közölt eredmény és a közölt EPS hányadosából visszaszámolt részvényszám éves változása mínusz 4,21 százalék.
Ez utóbbi becslés a kerekített eredményadatokból következik, nem a tényleges részvénykönyv új közlése. A hányados a hígított súlyozott átlagos részvényszámhoz ad közelítést; a negyedév végi darabszám más fogalom. A visszavásárlás, az új kibocsátás, a részvényjuttatás és ezek időzítése eltérően hathat a nevezőre. A számításból nem állapítjuk meg külön az egyes tényezők hozzájárulását.
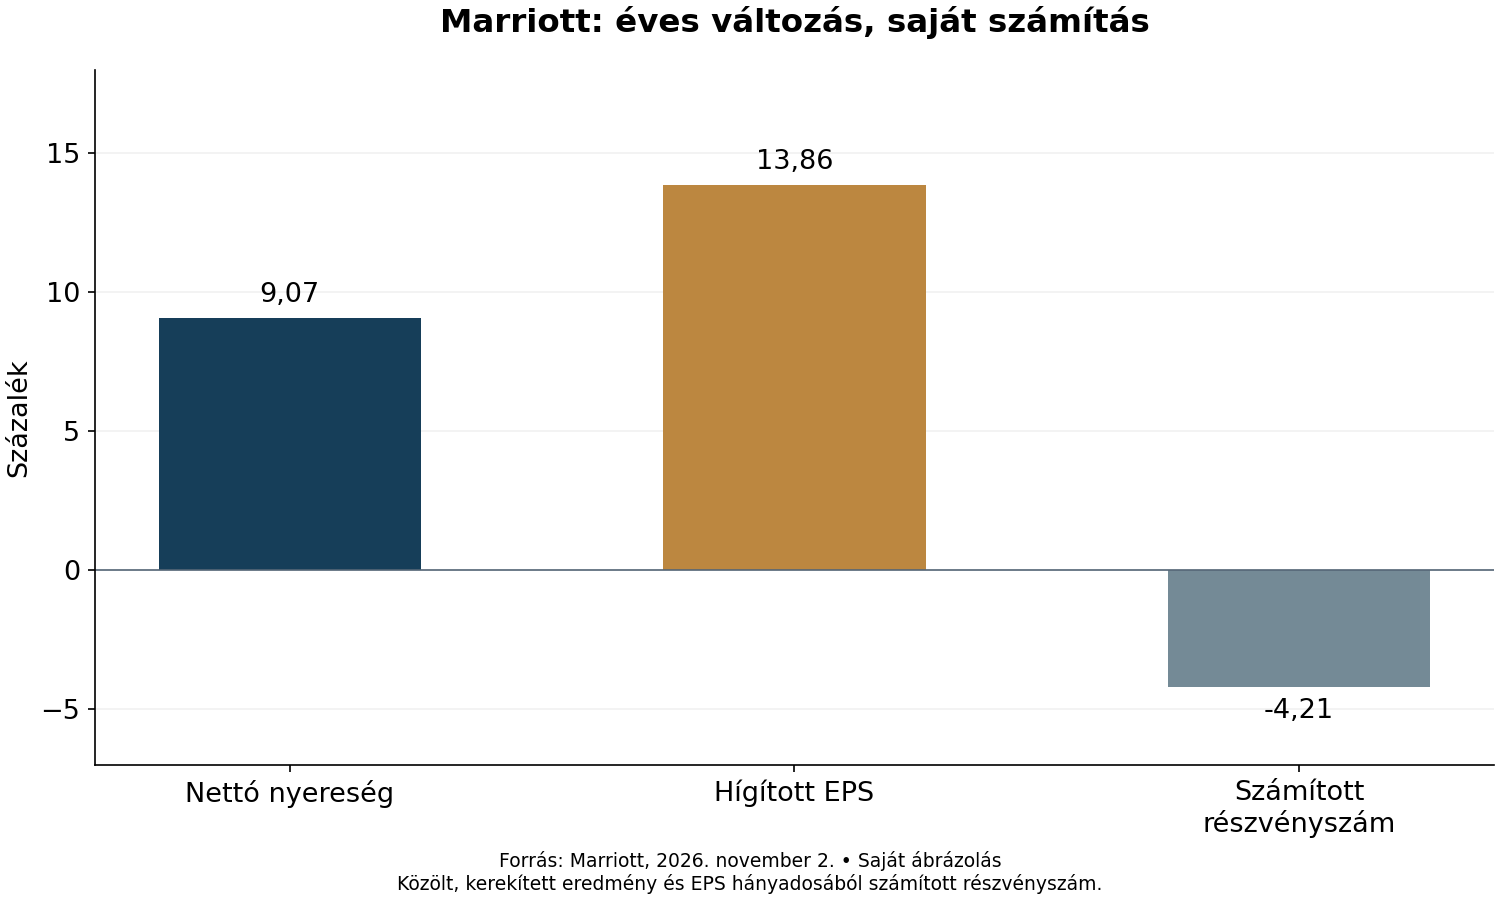
Ábra: százalékos éves változás; forrás a vállalati nyereség és EPS, saját számítás. A részvényszám becsült hányados.
Az eltérő növekedési ütem jelentősége az, hogy egy tulajdonosi egységre több eredmény juthat a teljes üzleti nyereség hasonló gyorsulása nélkül. Ettől a mutató továbbra is hasznos, de más kérdésre válaszol. A következtetésünk ezért szűk: az EPS javulását a nyereség és a nevező együttes változásával kell értékelni.
A tőke felhasználása önálló mérlegelési kérdés. A részvények visszavásárlása csökkentheti a nevezőt, ugyanakkor pénzt köt le, amelyet beruházásra, adósságcsökkentésre vagy tartalékolásra is lehetne fordítani. Egy ilyen döntés minősége a fizetett ártól és az alternatív lehetőségektől függ. Az EPS emelkedése önmagában nem bizonyítja, hogy minden visszavásárlás kedvező volt a megmaradó tulajdonosoknak.
Az eredmény és a készpénz időzítése szintén eltérhet. Egy elszámolt bevételhez később érkezhet pénz, miközben egy beruházás azonnali kiadása hosszabb idő alatt jelenik meg költségként. A fenntarthatóság vizsgálatához ezért a pénzáramlási kimutatást, a beruházási igényt és az adósság esedékességét együtt szükséges értelmezni. Ezekre ebből a rövid eredményösszevetésből nem adunk teljes körű minősítést.
A földrajzi összetétel további összehasonlítási korlát. Egy globális hálózat összesített mutatója különböző helyi keresleti, deviza- és árszínvonalbeli változásokat foglalhat össze. A magyarországi szállodapiac helyzetét ezért nem vezetjük le automatikusan a csoportszintű számból. Hasonlóképpen, egy konkrét budapesti épület fényképe csak illusztráció: nem állítjuk, hogy az adott szálloda forgalma vagy eredménye a bemutatott csoportátlaggal azonos ütemben változott.
Kilátás, árazás és üzleti kockázat
A Reuters külön beszámolója szerint a vállalat az éves, kiadható szobára jutó bevétel növekedési várakozását a korábbi 3–3,5 százalékról 4,5–5 százalékra emelte. Ezt vállalati előrejelzésként kezeljük, megvalósult éves eredményként nem. Árfolyamot vagy kereskedési ajánlást ebből nem vezetünk le.
A szállodai kereslet elemzésénél külön vizsgálandó az eladott szobaéjszakák mennyisége és az elért ár. A jobb kihasználtság árengedménnyel is elérhető, míg az áremelés mellett csökkenhet a vendégszám. A bevételi mutató ezért hasznos kiindulópont, de a költségek és szerződéses díjak nélkül nem írja le teljesen a tulajdonos eredményét.
Kedvező forgatókönyvünkben a kereslet fennmarad, a magasabb bevételhez szükséges ráfordítás mérsékelten emelkedik, és a többlet pénztermeléssé válik. A kedvezőtlen változatban a vendégek visszafogják kiadásaikat, az árazási erő gyengül, miközben a fix költségek alkalmazkodása lassú. Ezek feltételes elemzési helyzetek, valószínűséget nem rendeltünk hozzájuk.
A részvény megítéléséhez a vételár is kell. Ugyanaz a nyereségnövekedés más értéket jelenthet magasabb vagy alacsonyabb árfolyam mellett. Egy javuló vállalat részvénye is hozhat veszteséget, ha a befektető korábban még erősebb növekedést árazott be. Ellenőrzött aktuális részvényár nélkül ezért nem közlünk értékeltségi szorzót vagy célárat.
Az Amazon pénzáramlásáról és a Chevron eredményének bázisairól szóló elemzéseink más vállalati példákon mutatják az összehasonlítás nehézségeit. Az eltérő üzleti modellek miatt ezekből nem készítünk rangsort. A közös kérdés az eredmény tartóssága és pénzügyi fedezete.
Forintos forgatókönyv és ellenőrizhető módszer
Egy szemléltető, költségek előtti példában a részvény amerikai dollárban 10 százalékkal emelkedik, miközben az amerikai dollár forintértéke 5 százalékkal csökken. A két hatás szorzata 1,10 × 0,95, vagyis a forintban számított változás 4,50 százalék. Ez hipotetikus példa, nem megfigyelt piaci mozgás és nem előrejelzés.
Ha ugyanebben a példában az amerikai dollár forintértéke 5 százalékkal nő, az eredmény 1,10 × 1,05 alapján 15,50 százalék. Az eltérés mutatja, hogy a deviza iránya a részvény teljesítményét erősítheti vagy tompíthatja. Devizafedezett terméknél más számítás és a fedezés saját költsége szükséges.
A gyakorlati nettó eredményhez hozzá kell venni a vételi és eladási jutalékot, az átváltási árkülönbözetet, az esetleges számladíjat és az alkalmazandó adózást. Ezek személyenként és szolgáltatónként eltérhetnek. Konkrét díjtábla és adózási helyzet nélkül egységes nettó hozamot megadni pontatlan volna.
A módszertani ellenőrzéshez ugyanazt a negyedévet, eredményfogalmat és pénznemet használtuk mindkét évnél. Korrigált eredményt nem kevertünk a beszámoló szerintivel. A grafikonok nullát is mutató skálán ábrázolnak; a negatív részvényszám-változás előjele látható. A kerekített bemenetekből számított százalékok pontossága korlátozott.
A következő érdemi dokumentum a november 2-ra meghirdetett befektetői konferencia közzétett átirata. A vállalat előzetes tájékoztatója átiratot és visszanézhető közvetítést ígért. Ennek tényleges megjelenése után a vezetői magyarázatokat a gyorsjelentés számaival lehet összevetni. Az át nem tekintett kérdés-felelet résznek itt nem tulajdonítunk állításokat.