Az ExxonMobil október 30-i eredményközlése eltérő képet mutat a számviteli nyereségről és a vállalat által korrigált eredményről. A magyar kisbefektetőnek az összehasonlítás azért fontos, mert ugyanarra a részvényre más értékelési arány adódhat attól függően, melyik mutatót választja nevezőnek.
A forintban gondolkodó megtakarító számára ehhez külön deviza- és költségréteg társul. Az alábbi számítások a beszámoló mutatóit egyeztetik, majd feltételes példával mutatják be a hazai pénzben elérhető eredmény érzékenységét. Nem használunk aktuális részvényárfolyamot, és nem állítunk személyre szabott vételi vagy eladási ajánlást.
Röviden
- A korrigált és a számviteli nyereség különbsége értelmezendő tétel, nem automatikusan további készpénz.
- A szabad pénzáramlás aránya a működési pénzáramláshoz mérhető, de nem osztalékígéret.
- Azonos amerikai dollárhozam mellett a forint mozgása és a költség eltérő befektetői eredményt okozhat.
Mit mér a két eredményadat?
Az ExxonMobil harmadik negyedéves közleménye 15,413 milliárd USD számviteli, illetve 17,505 milliárd USD korrigált nyereséget közöl. A működési pénzáramlás 25,7 milliárd USD, a szabad pénzáramlás 19,1 milliárd USD. Ezek vállalati beszámolóadatok, nem tőzsdei záróárak.
Darren Woods vezérigazgató szerint „Változni fognak a piacok”. A rövid idézet a közleményből származik, saját fordításban. Vezetői állításként kezeljük: nem bizonyítja, milyen irányba indul az árfolyam vagy mennyire lesz tartós a jövedelmezőség. A befektetőnek az alkalmazott mérési alapokat akkor is külön kell választania, ha elfogadja a menedzsment hosszabb távú érvelését.
Számításunkban a korrigált nyereségből kivonjuk a számviteli eredményt: 17,505 − 15,413 = 2,092 milliárd USD. A különbséget a számviteli nyereséghez viszonyítva 2,092 / 15,413 × 100 = 13,57 százalékot kapunk, két tizedesre kerekítve. Ez az eltérés nagyságát méri; önmagában nem minősíti indokoltnak vagy indokolatlannak a vállalat korrekcióit.
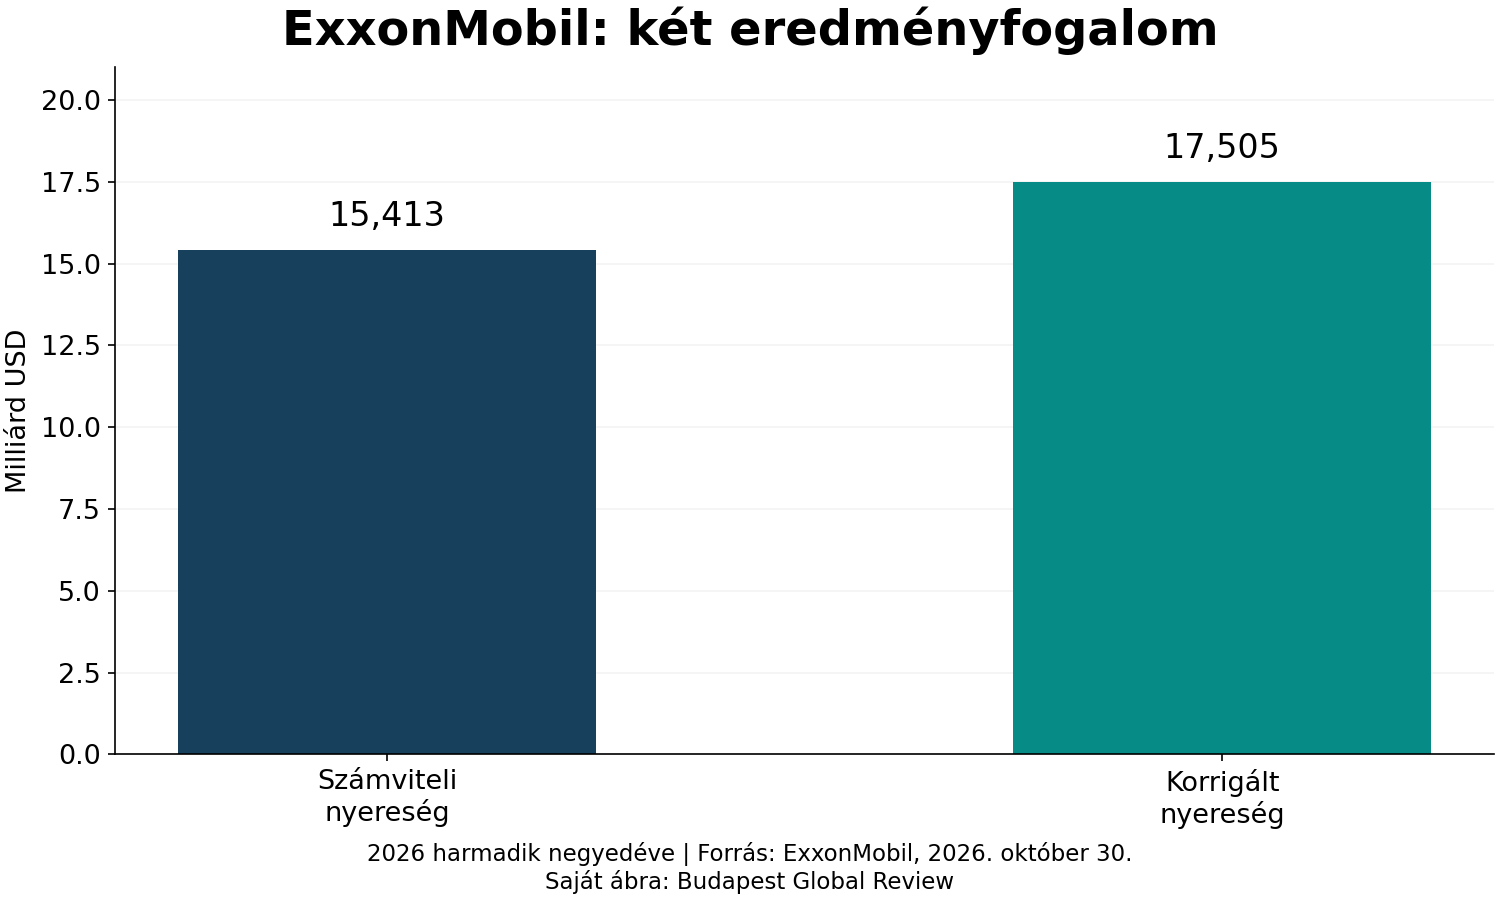
Saját ábra: ugyanazon negyedév két eredménymutatója, milliárd USD. Forrás: ExxonMobil, október 30.; az oszlopok nulláról indulnak. A különbség nem összeadandó új eredmény, hanem két eltérő mérési alap közötti távolság.
Az értékelésben ez azért számít, mert változatlan részvényérték mellett a magasabb eredmény alacsonyabb nyereségalapú szorzót adna. Árfolyam és részvényszám nélkül azonban itt nem számítunk ilyen szorzót. Előbb azt kell eldönteni, hogy az összehasonlított társaságok korrekciói tartalmilag azonosak-e, és mely tételek ismétlődhetnek meg. Egy egyszerinek nevezett tétel rendszeres visszatérése megváltoztathatja a választott mutató használhatóságát.
A MarketWatch október 30-i elemzése a finomítói árrések szerepét emeli ki az olajvállalatok eredményeiben. Ez külön szerkesztésű értelmezés, nem helyettesíti az ExxonMobil elszámolását. Saját következtetésünk: az olajár külön túl szűk magyarázat lehet egy integrált vállalat teljes eredményére; a termelési, feldolgozási és egyéb üzletágak hatását külön érdemes keresni.
Pénzáramlás és felhasználható mozgástér
A második saját számítás a szabad pénzáramlást a működési pénzáramláshoz viszonyítja: 19,1 / 25,7 × 100 = 74,32 százalék. A két közölt összeg számtani eltérése 6,6 milliárd USD. Ezt nem nevezzük automatikusan teljes beruházási kiadásnak, mert az elnevezéshez a vállalati definíció és az egyeztető tételek külön vizsgálata szükséges.
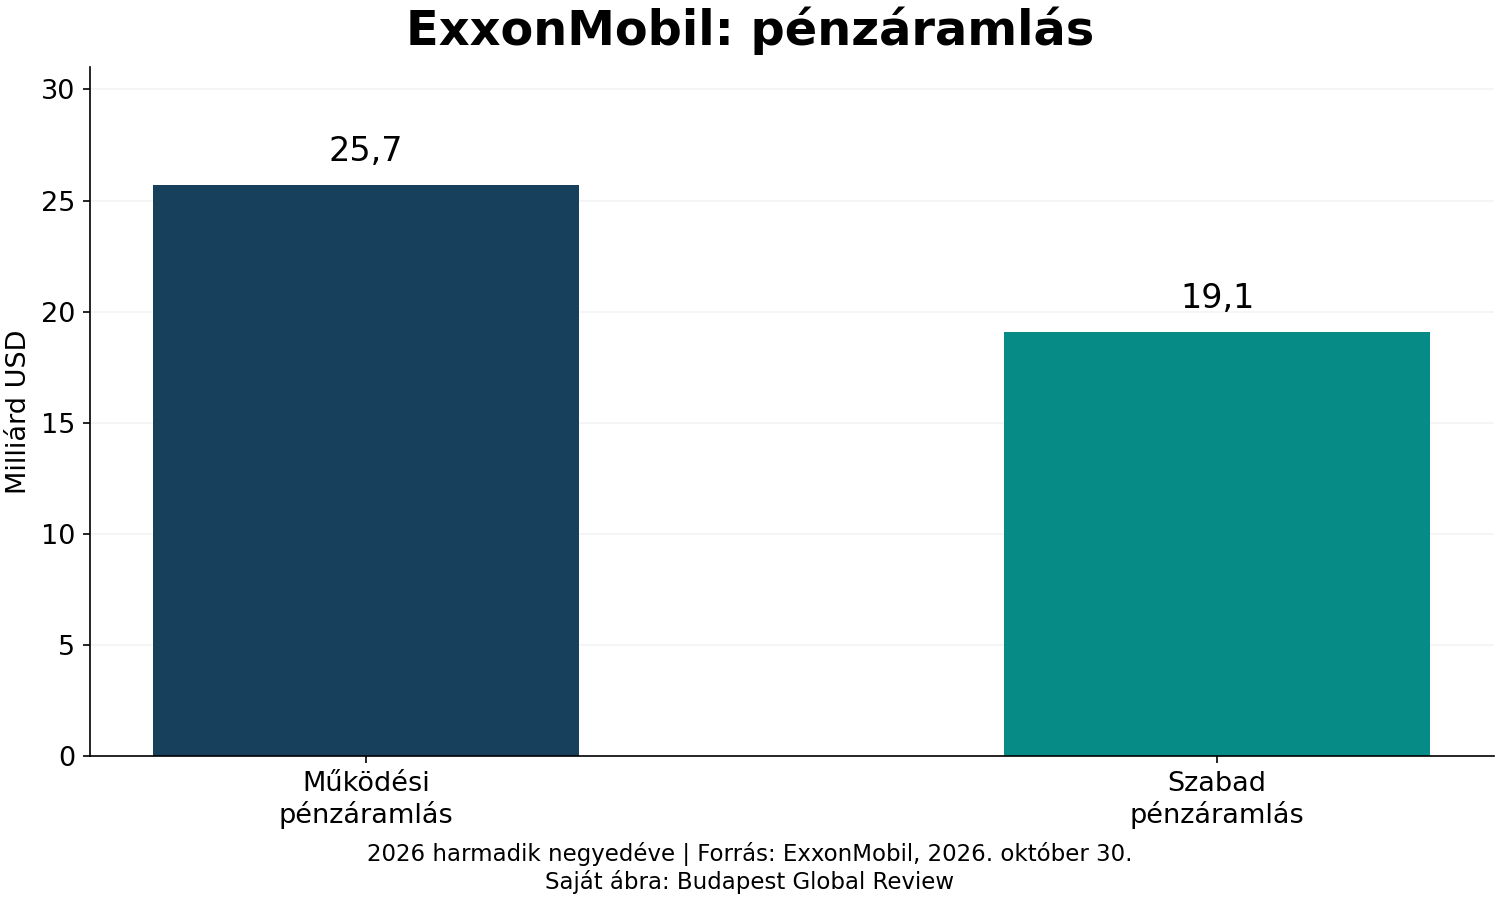
Saját ábra: működési és szabad pénzáramlás ugyanabban a negyedévben, milliárd USD. Forrás: ExxonMobil, október 30. A szabad pénzáramlás a működési adatból levezetett mutató, ezért a két oszlop összege nem a vállalat összes pénzbeáramlása.
A pozitív maradvány pénzügyi mozgásteret jelezhet, de felhasználásáról külön döntések születnek. Osztalék, részvény-visszavásárlás, adósságcsökkentés vagy likviditási tartalék eltérően hat a részvényesre. A készpénz keletkezésének időzítése sem feltétlenül követi a bevétel elszámolását. Emiatt egy negyedév arányát nem vetítjük mechanikusan a következő évre, és nem kezeljük garantált kifizetésként.
A módszer megismételhető: azonos időszakú, azonos pénznemben megadott adatokat választunk, a kivonást és osztást a közölt pontossággal végezzük, majd csak a végeredményt kerekítjük. A két ábra más kérdést válaszol meg, ezért a nyereséget és a pénzáramlást nem cseréljük fel. A beszámoló későbbi helyesbítése esetén a számítás bemeneteit is módosítani kellene.
Kapcsolódó Amazon-elemzésünk más vállalati helyzetben választja külön az eredményt és a pénzáramlást. Az európai finomítói egyeztetés az ágazati környezethez ad hátteret. Egyik sem közvetlen összehasonlító értékelés: eltérő üzleti szerkezetből és eltérő időszakokból származó mutatókat külön egyeztetés nélkül nem rangsorolunk.
Forintos forgatókönyv és következő ellenőrzés
Feltételes példánkban a kezdőtőke 1 000 000 forint, a amerikai dollárban mért eszközhozam pozitív 6 százalék, a amerikai dollár forintára pedig 4 százalékkal csökken. Az összesített költséget egyszeri 1 százalékos levonással modellezzük. A végeredmény 1 000 000 × 1,06 × 0,96 × 0,99 = 1 007 424 forint. Ezek feltételezések, nem megfigyelt árfolyamok vagy szolgáltatói díjak.
Ha ugyanebben a modellben a amerikai dollár forintára inkább 4 százalékkal emelkedik, az eredmény 1 000 000 × 1,06 × 1,04 × 0,99 = 1 091 376 forint. A két végérték különbsége 83 952 forint. A részvény teljesítményének feltevése változatlan; kizárólag a devizairányt cseréltük meg. A százalékokat szorzóként alkalmazzuk, nem egyszerűen összeadjuk.
A példa adót, osztalékot és köztes pénzmozgást nem tartalmaz. A számla díjai, devizaváltási árfolyamrése és adókezelése eltérhetnek; ezekhez az adott szolgáltató feltételeit kell használni. A devizafedezés szintén külön költséget és szerződéses kockázatot hozhat. A modell tehát érzékenységet mutat, nem teljes befektetési elszámolást, és semmilyen konkrét ügylet eredményét nem garantálja.
Az előretekintés fő kérdése, hogy a jövőbeli beszámolókban mennyire marad fenn a pénztermelés, illetve hogyan változik a korrigált és számviteli eredmény távolsága. Kedvező forgatókönyvben a működési beáramlás tartósan fedezi a vállalt felhasználásokat. Kedvezőtlen esetben gyengülő árrések, magasabb ráfordítások vagy kedvezőtlen devizamozgás csökkenthetik a részvényes forintos eredményét. Ezek elemzői lehetőségek, nem vállalati előrejelzések.
A közleményben igazolt következő naptári esemény az osztalékjogosultság november 16-i fordulónapja. Ez különbözik a vásárlás biztonságos határidejétől és a kifizetés napjától; az elszámolási és jogosultsági szabályokat külön kell ellenőrizni. A további eredményértékeléshez az új vállalati jelentés és annak pénzáramlási egyeztetése lesz lényeges, ellenőrizetlen jelentési dátumot nem adunk meg.
A nyomon követéshez célszerű megőrizni a forrástáblák dátumát és a mutatók definícióját is. Így a későbbi változás elkülöníthető attól, amikor pusztán a beszámoló módszertana vagy az összehasonlítás választott időszaka módosul.