埃克森美孚于10月30日发布的业绩报告,分别展示了会计利润和公司调整后利润的不同图景。对匈牙利个人投资者而言,这一区分很重要,因为即使是同一只股票,选择不同利润指标作为分母,也会得到不同的估值比率。
以福林衡量资产的储蓄者,还面临额外的汇率及费用因素。下文先核对报告中的指标,再以假设例子展示本币投资结果的敏感性。本文不使用当前股价,也不提供个性化买卖建议。
要点
- 调整后利润与会计利润之间的差额需要解释,并不自动代表额外现金。
- 可以计算自由现金流相对经营现金流的比例,但它不是股息承诺。
- 美元收益相同时,福林汇率变化及费用仍可能带来不同投资结果。
两项利润数据分别衡量什么?
埃克森美孚第三季度公告列示会计利润为154.13亿美元,调整后利润为175.05亿美元;经营现金流为257亿美元,自由现金流为191亿美元。这些是企业报告数据,并非股票市场收盘价格。
首席执行官Darren Woods表示:“市场将发生变化”。这段简短引语来自公告,中文版为本刊翻译。我们将其视为管理层的表述:它不能证明股价将向哪个方向发展,也不能证明当前盈利能力能维持多久。即使投资者接受管理层的长期论述,仍需区分采用的计量基础。
本刊计算从调整后利润中减去会计利润:按图示单位计,17.505 − 15.413的差额换算后为2,092,000,000美元。以会计利润为基数,差额比例为2.092 / 15.413 × 100 = 13.57%,保留两位小数。这个比例衡量差距大小,本身不能判断公司的调整是否合理。
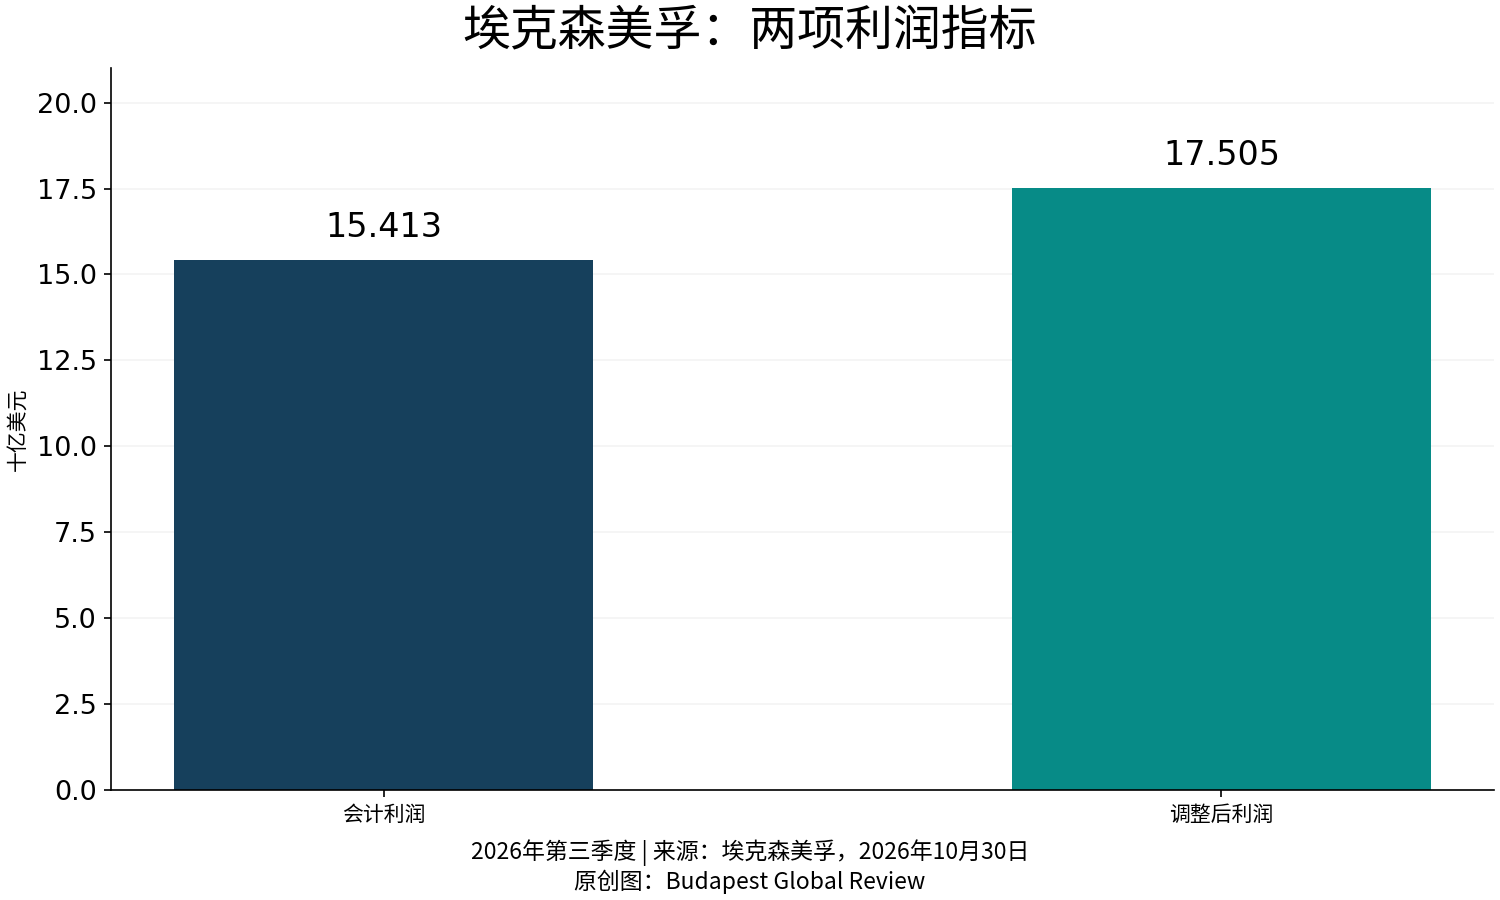
原创图:同一季度的两项利润指标,单位为十亿美元。来源:埃克森美孚,10月30日;柱形从零开始。差额不是应当加总的新增利润,而是两种计量基础之间的距离。
这一点影响估值,因为在股权价值不变时,更高利润会产生更低的利润估值倍数。但没有股价和股数,本文不计算这种倍数。首先需要确定,被比较企业的调整在实质上是否相同,以及哪些项目可能再次发生。被称为一次性的项目如果经常出现,就可能改变所选指标的适用性。
MarketWatch于10月30日的分析强调了炼油利润空间对石油企业业绩的作用。这是另一家媒体独立编辑的解读,不能替代埃克森美孚的账目。本刊推论是,仅用油价解释综合能源企业的全部利润可能过于狭窄;生产、加工及其他业务的影响值得分别考察。
现金流与财务余地
第二项原创计算比较自由现金流与经营现金流:19.1 / 25.7 × 100 = 74.32%。两项报告金额的算术差额为66亿美元。我们不自动将其称为全部资本支出,因为这种命名需要另行核对公司的定义和调节项目。
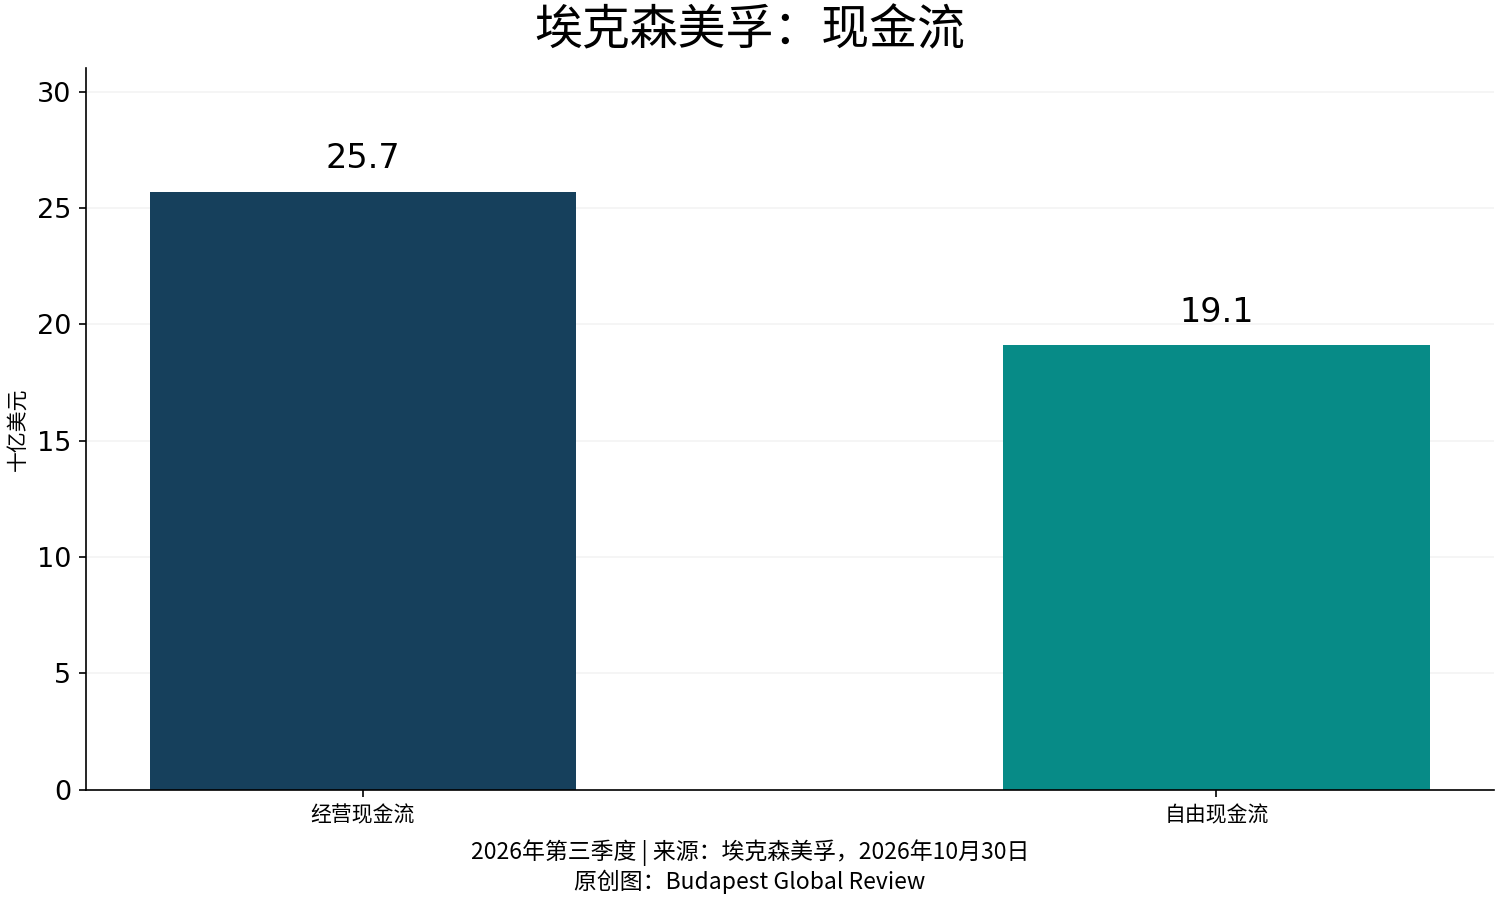
原创图:同一季度的经营现金流与自由现金流,单位为十亿美元。来源:埃克森美孚,10月30日。自由现金流是从经营指标推导的指标,因此两根柱形相加并不代表企业全部现金流入。
正的余额可能意味着财务余地,但其用途仍需分别决策。股息、回购股票、减少债务或保留流动性,对股东的影响并不相同。现金产生的时点也不一定跟随收入确认时点。因此,我们不会把一个季度的比例机械外推至下一年,也不会视其为保证支付。
方法可以复算:选取同一时期、同一币种的数据,按披露精度进行减法和除法,仅对最终结果四舍五入。两张图回答不同问题,不能把利润与现金流互换。若报告后来得到更正,计算使用的输入也需要相应调整。
本刊相关的亚马逊分析在另一种企业情境下区分利润和现金流。欧洲炼油业对话报道提供行业背景。两者都不是直接估值对比:业务结构和报告时期不同的指标,未经另行核对,不宜直接排名。
福林情景与下一步核查
假设例子中,初始本金为1,000,000福林,资产的美元收益为正6%,美元的福林价格下降4%。总费用以一次性扣除1%建模。最终金额为1,000,000 × 1.06 × 0.96 × 0.99 = 1,007,424福林。这些是设定条件,不是实际观察到的汇率或服务商收费。
若同一模型中美元的福林价格反而上涨4%,结果为1,000,000 × 1.06 × 1.04 × 0.99 = 1,091,376福林。两个最终金额相差83,952福林。股票表现的假设保持不变,仅改变汇率方向。计算把百分比作为乘数使用,而非简单相加。
例子不包含税收、股息及中途现金流动。实际账户费用、兑换价差及税务处理可能不同,需要采用相关服务商的条款。汇率对冲还可能引入额外费用及合同风险。因此,这个模型展示的是敏感性,而非完整投资结算,也不保证任何具体交易的结果。
展望未来,主要问题是后续报告中的现金生成能否持续,以及调整后利润与会计利润的差距如何变化。在有利情景下,经营流入可持续覆盖已承诺用途。在不利情景下,利润空间收窄、支出上升或不利汇率变化,可能削弱股东以福林计算的收益。这些是分析情景,并非公司的预测。
公告中已核实的下一个日历事件,是11月16日的股息登记日。它不等于安全买入截止日,也不等于派息日;结算和资格规则仍需另行核查。后续业绩评估应关注新的公司报告及现金流调节,本文不提供未经核实的报告发布日期。
为持续比较,宜保存源数据表的日期和指标定义。这样可以把后续变化,与仅仅改变报告方法或所选比较时期的情况区分开来。