
要点
- 亚马逊在盈利的同时出现显著现金流出。
- 单季利润与过去十二个月的现金流衡量不同期间。
- 汇率和费用同样影响匈牙利投资者以福林计价的回报。
亚马逊在10月29日的报告中公布第三季度营业利润为281亿美元,而截至九月底的十二个月自由现金流为负424亿美元。因此,匈牙利个人投资者除了关注利润,也应考察经营和投资之后还剩多少现金,再评估投资价值以福林计价时怎样变化。
公司报告列出同一十二个月期间的经营现金流为1683亿美元。首席执行官安迪·贾西还强调了“更快的配送”。XTB的另一篇分析关注利润与现金需求之间的差异;它是经纪商的市场评论,并非独立审计。
经营产生的现金去了哪里?
经营现金流记录业务运营如何产生或消耗现金。自由现金流则是进一步扣除相关支出后的余额,因此即使企业盈利,也可能为负。在会计利润中,一项投资的成本往往分摊到多个期间,而付款可能采用不同节奏。结合两种视角,比只依赖其中一个指标更有解释力。
本刊计算以已经公布并四舍五入的现金流数据为起点。从1683亿美元经营流入中减去负424亿美元自由现金流,得到2107亿美元的差额。这是公司两项指标之间的扣除额,并非新宣布的投资计划。实际组成始终需要结合现金流量表的定义理解。
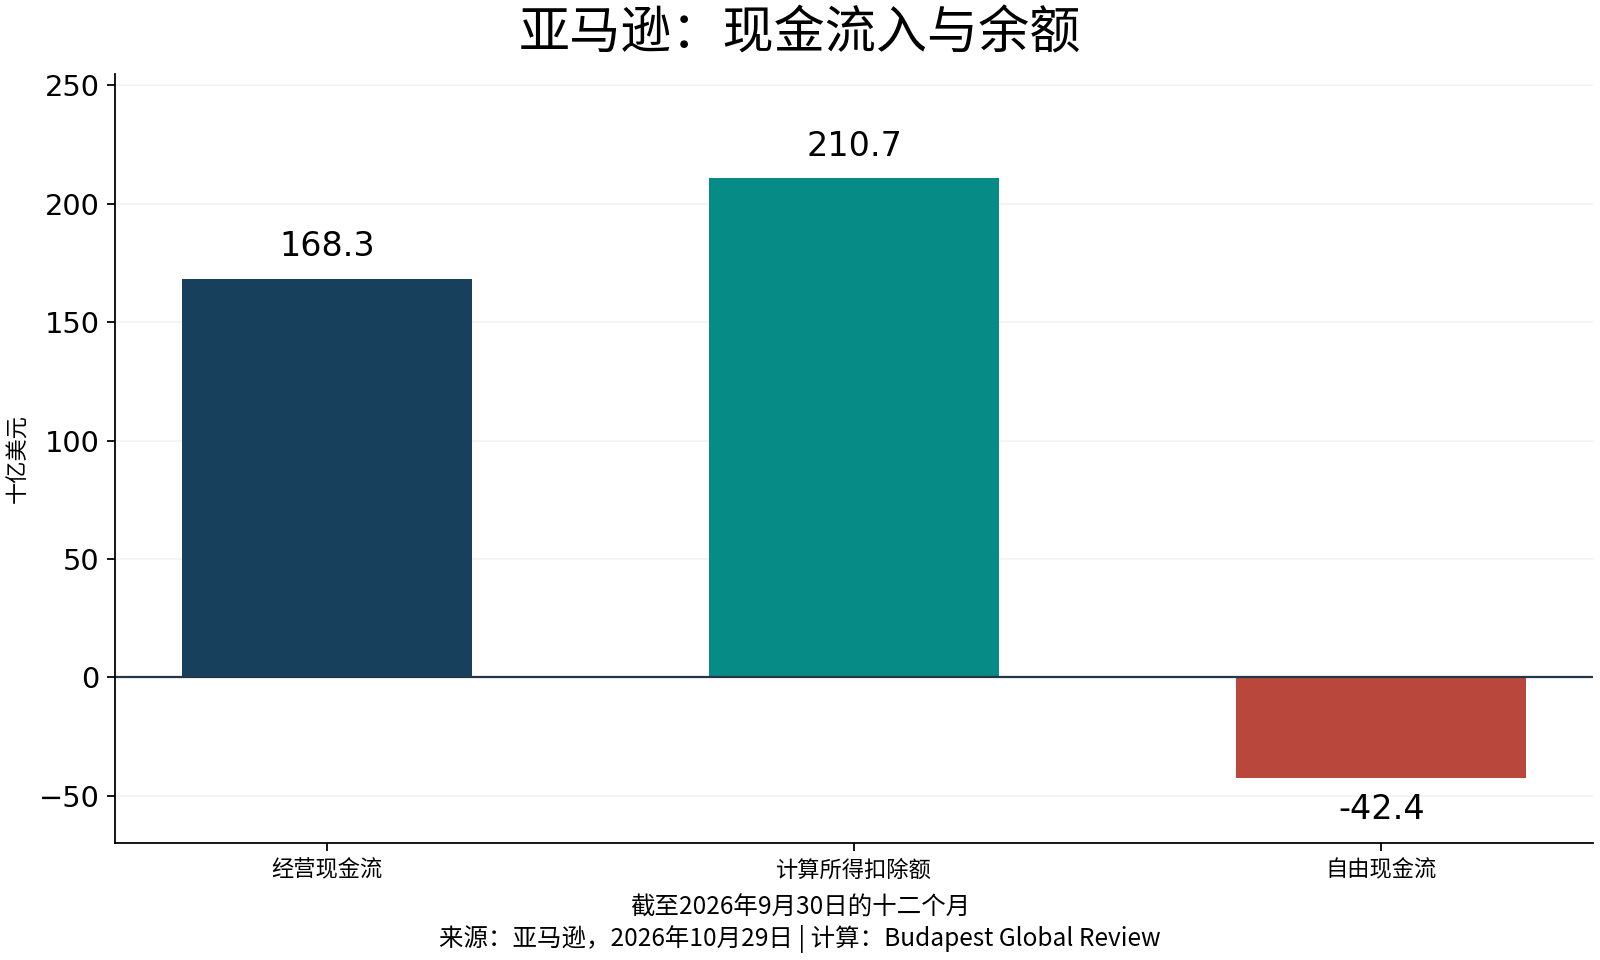
第一张图使用包含零点的统一刻度,比较经营流入、本刊计算的扣除额以及余额。正负号很重要:扣除额在图上以正数规模显示,但在计算中须减去。数据涵盖截至9月30日的十二个月,并非仅第三季度。数据来自亚马逊报告,图表由本刊制作。
扣除额与经营现金流之比为210.7 / 168.3 × 100,即125.19%。自由现金流的相应比例为负25.19%。这些是本刊计算的比率,不是公司公布的利润率。百分比保留两位小数;由于输入数值已经四舍五入,从详细报表计算的结果可能略有不同。
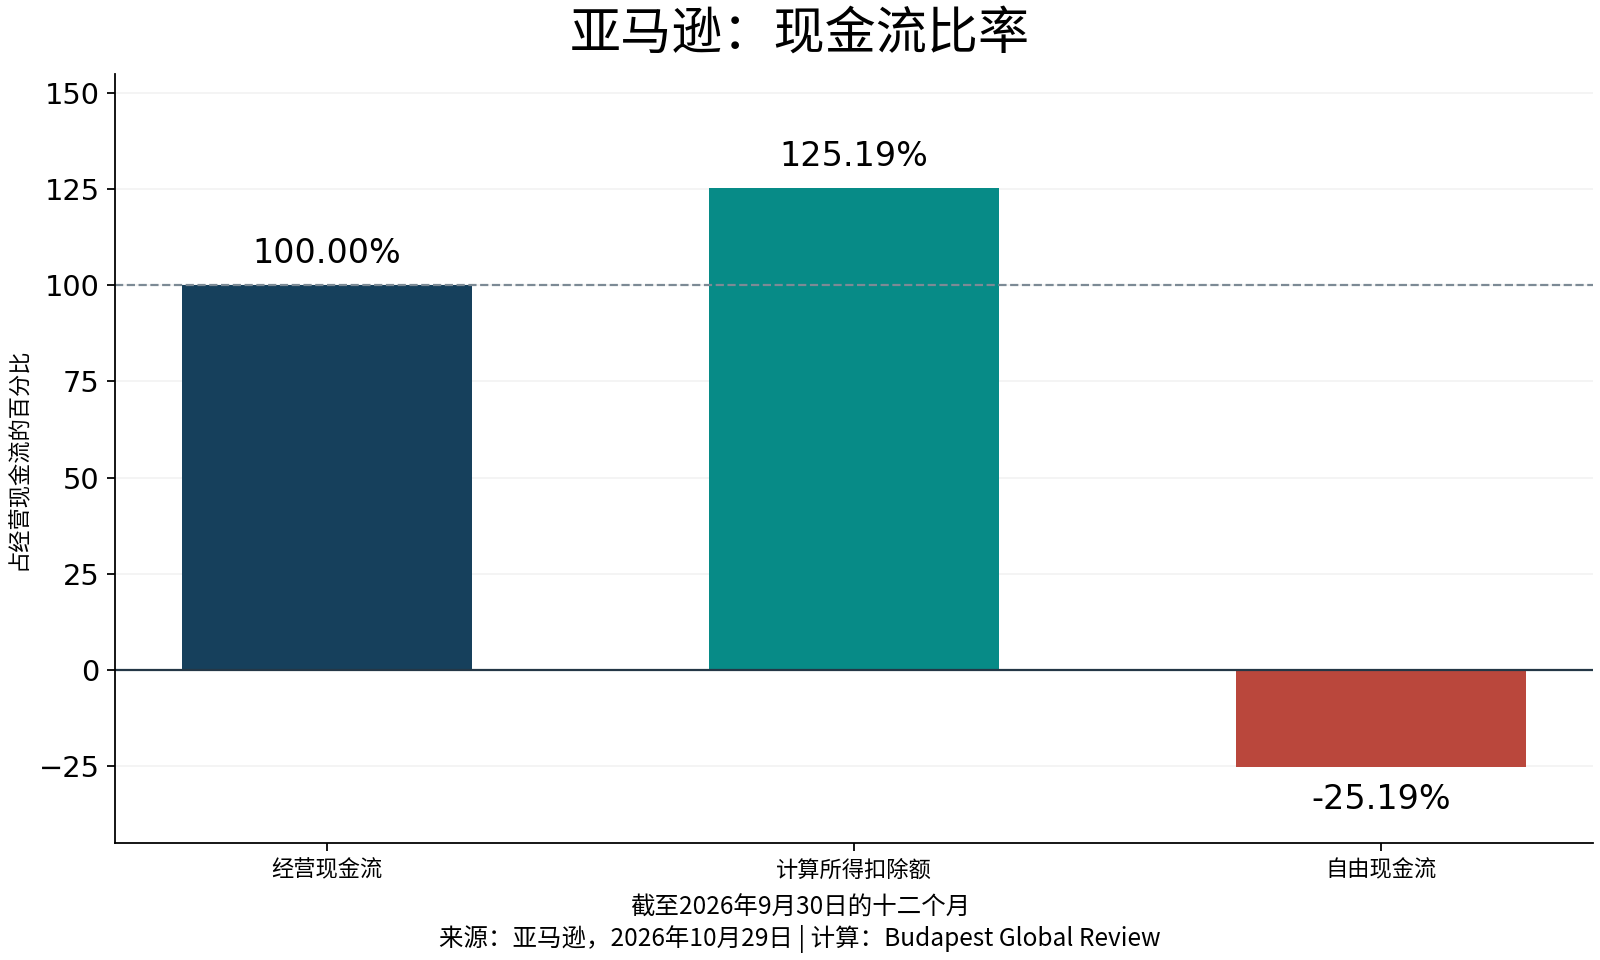
第二张图把同样的金额转换为不受规模影响的比例。100%的参考线代表全部经营流入;扣除额超过这一水平,解释了余额为何为负。这还不能证明企业存在付款困难:判断这一点还需要现金余额、到期债务及可用融资资料。本文不声称已另行核实这些项目的最新数值。
两种情景,不同的问题
在第一个示例中,经营现金流增加10%,计算所得扣除额保持不变。自由现金流将为168.3 × 1.10 − 210.7,即负255.7亿美元。情况有所改善,但余额仍未转正。这是敏感性分析,不是公司预测;本刊也没有为其赋予发生概率。
另一个示例保持经营现金流不变,扣除额减少20%。计算为168.3 − 210.7 × 0.80,即负2.6亿美元。这个示例接近平衡,但并未研究削减支出将如何影响未来服务与收入。在现实中,这两个变量可能相互关联。
因此,投资者需要追问的是,当前支出能否支持未来足够的现金创造能力。在有利情景下,产能利用率改善,收入足以覆盖维护、运营和融资负担。不利情景则是需求或定价较弱,而已经承诺的支出调整得更慢。这些是有条件的关系,并非已得到证明的亚马逊未来状况。
本刊此前关于三星利润集中度的分析研究了另一种结构性风险。康宁调整后业绩一文则强调指标定义的重要性。由于三家公司的商业模式不同,本文不把这些比率排列成简单的优胜榜单。共同的启示是,应比较相同期间、含义一致的项目。
福林回报也受汇率和费用影响
本刊独立设计的假设投资者示例以100万福林开始。假设资产的美元价值上涨8%,但美元以福林计价的价格下跌5%。费用前的结果为1,000,000 × 1.08 × 0.95,即1,026,000福林。如果假设总费用为最终价值的1%,则剩余1,015,740福林。
如果汇率方向相反,美元升值5%,其余假设相同,计算为1,000,000 × 1.08 × 1.05 × 0.99,即1,122,660福林。两个示例相差106,920福林。本文没有使用实际汇率或股价;模型用于说明相对变化如何相互作用。它不包含税费、股息或期间现金收支。
实际计算费用时,需要分别收集买卖佣金、兑换价差、最低收费和账户费用。订单金额较小时,固定费用所占比例可能较高,因此1%的模型不能代替服务商收费表。即使企业营业业绩良好,投资风险也仍然存在。
对于快速变化的企业,匹配期间尤其重要。滚动十二个月数据综合了多个季度的影响,因此可能比最新单季数据更慢反映转折。另一方面,单个季度的季节性差异对其干扰可能更小。两条序列都值得追踪,但比较应采用相同起点。如果下一份报告改变某项支出的分类,而没有重新计算旧数据,就可能出现表面上的改善。因此,核对定义是计算的一部分,并非表格下方的一句形式说明。
下一项实质考察重点是亚马逊下一份报告中的现金流勾稽:经营流入相对于扣除额是否改善,以及指标定义是否改变。在没有经过核实的公告前,本文不提供确切发布日期。本分析提供可复算的计算和条件示例,不包含针对个人的买入或卖出建议。