Röviden
- A Chevron éves összevetésben magasabb, negyedéves alapon alacsonyabb nyereséget közölt.
- A működési pénzáramlásból beruházások után megmaradó rész külön vizsgálatot igényel.
- A magyar befektető eredményét a részvény mellett a deviza és a költségek is alakítják.
A Chevron október 30-i eredményközlése szerint a harmadik negyedévi beszámoló szerinti nettó nyereség 9 924 millió amerikai dollár volt. A magyar kisbefektető számára a lényeg az összehasonlítási alap: a vállalat eredményének javulása és a saját forintos befektetésének hozama külön számításból következik.
Két bázis, eltérő kép
Az előző negyedév nyeresége 12 072 millió amerikai dollár, az előző év azonos időszakáé 3 539 millió amerikai dollár volt. Saját számításunk éves alapon 180,42 százalékos emelkedést, negyedéves alapon 17,79 százalékos csökkenést ad. Mindkét állítás igaz lehet, mert más időszakhoz viszonyítunk.
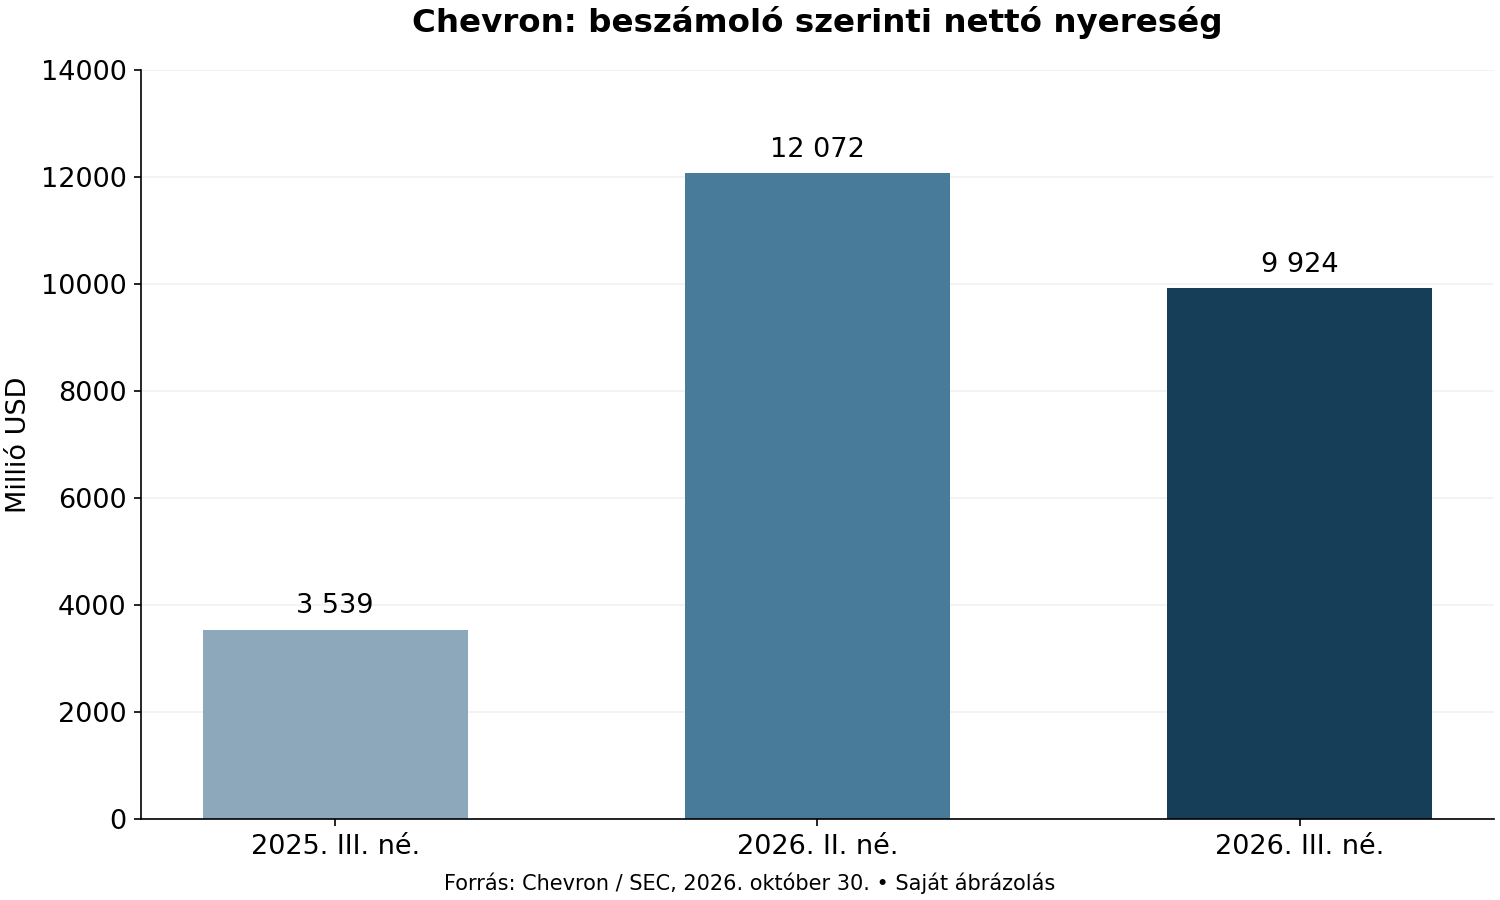
Ábra: beszámoló szerinti nettó nyereség, millió amerikai dollár. Forrás: Chevron, október 30.; saját ábrázolás, közölt adatok.
Mike Wirth elnök-vezérigazgató a közleményben „erős működési teljesítményt és fegyelmezett végrehajtást” emelt ki. Ez a vállalatvezető értékelése, amelyet a számok időbeli összevetése mellett kell olvasni. A nagy éves növekedésből nem következik, hogy az eredmény az utolsó negyedévben is gyorsult.
A beszámoló szerinti eredményt azonos fogalommal vetettük össze minden időszakban. A vállalat külön korrigált mutatót is közöl, de az ábrában nem cseréltük arra valamelyik időpont adatát. Egy összehasonlítás akkor ellenőrizhető, ha az olvasó ugyanazzal a mértékegységgel, időszakhosszal és eredményfogalommal tudja újra elvégezni.
Az éves és negyedéves nézet külön üzleti kérdésre válaszol. Az éves összevetés az előző év hasonló időszakához ad viszonyítási pontot, a negyedéves pedig a közelebbi változást mutatja. Egyetlen időszakból tartós pályát kijelölni kockázatos: a működés, az árak és az elszámolások hatása eltérő időben jelentkezhet.
Az ExxonMobil eredményéről szóló elemzésünk hasonló mérési kérdést vizsgált másik vállalatnál. A két céget ebből még nem rangsoroljuk: ehhez azonos definíciójú mutatók, üzleti összetétel és befektetett tőke alapján készített összevetés kellene.
A készpénz más kérdésre válaszol
A Chevron működési pénzáramlása a harmadik negyedévben 16,0 milliárd amerikai dollár, szabad pénzáramlása 12,0 milliárd amerikai dollár volt. Saját osztásunk szerint az utóbbi az előbbi 75,00 százaléka. Ez egy adott időszak pénztermelési aránya, nem a részvény osztalékhozama és nem egy befektető elérhető hozama.
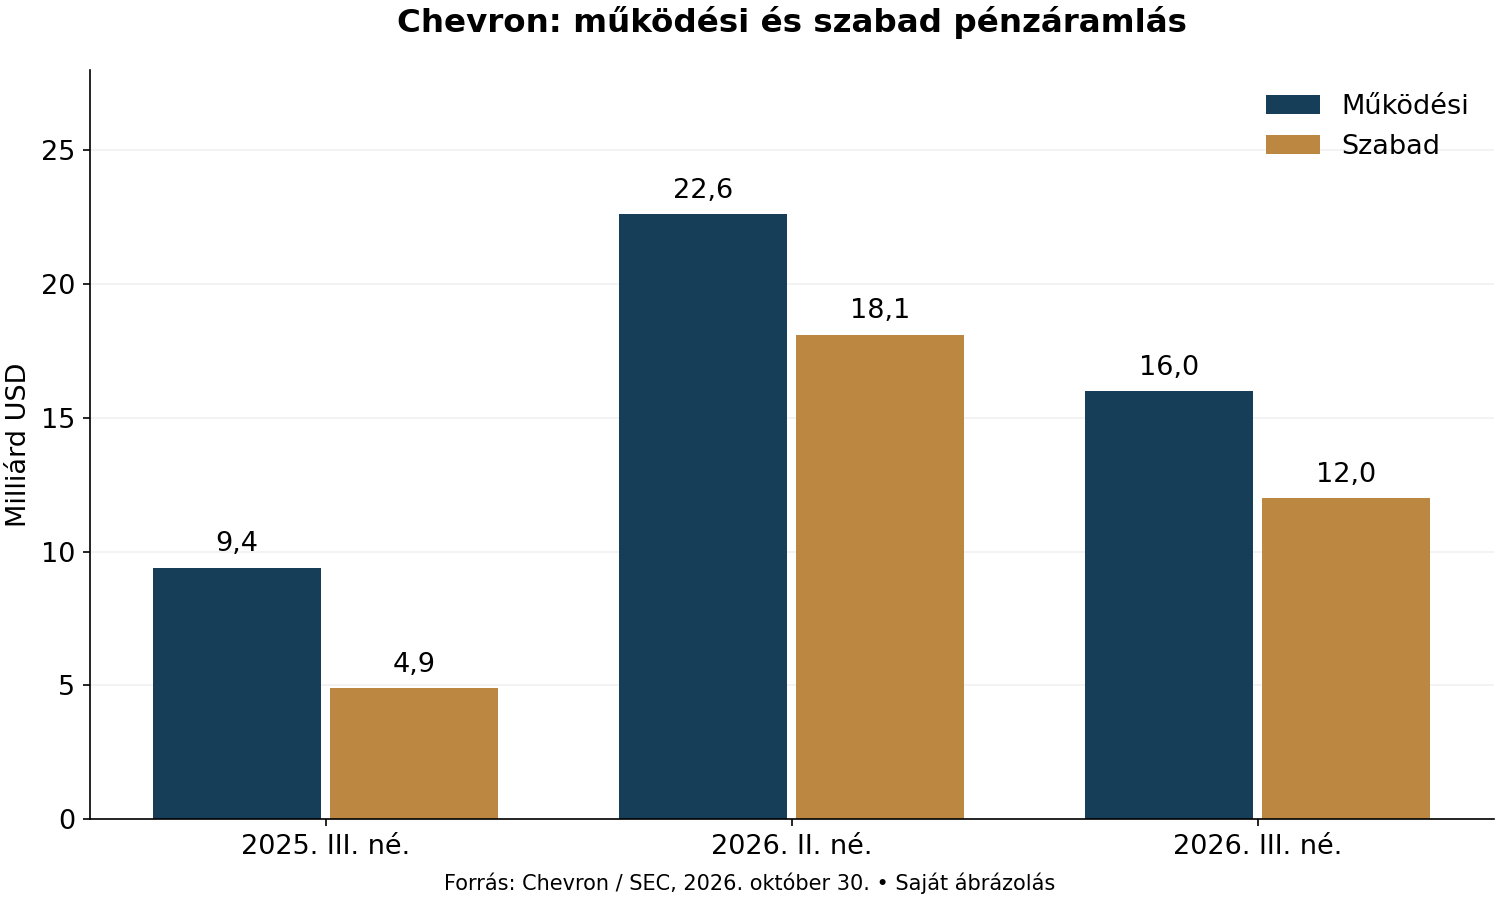
Ábra: működési és szabad pénzáramlás, milliárd amerikai dollár. Forrás: Chevron, október 30.; saját ábrázolás a közölt, kerekített adatokból.
A szabad pénzáramlás azt segít vizsgálni, milyen pénzügyi mozgástér marad a beruházások után. Ebből még további vállalati döntések következnek: adósságkezelés, tulajdonosi kifizetés vagy tartalékolás. A pénz felhasználása és a nyereség kimutatása tehát eltérő elemzési lépés.
A negyedéves pénzáramlást a vevői és szállítói fizetések időzítése is befolyásolhatja. Ezért egy későbbi elemzésben a forgótőke változását külön kell kibontani, mielőtt tartós teljesítményjavulásról beszélünk. Az eredménykimutatás és a pénzforgalmi kimutatás egymást kiegészítve ad használható képet.
Saját módszertanunk a változás százalékát az új érték és a bázis hányadosából, majd az egység levonásával számolja. Az eredményt százzal szorozzuk és két tizedesre kerekítjük. Az aránymutatónál a szabad pénzáramlást osztjuk a működésivel; az alapadatok kerekítése miatt ez is közelítő összevetés.
Az ábrák azonos hosszúságú negyedéveket mutatnak, a tengelyek nulláról indulnak. A nyereségábra és a pénzáramlási ábra eltérő egységet használ, ezért a rajzolt oszlopmagasságokat egymás között nem szabad közvetlenül összehasonlítani. A feliratok és a feltüntetett értékek együtt hordozzák az információt.
Forint, költségek és forgatókönyvek
A magyar befektetőnél a devizában mért részvényhozam és a forinttal szembeni devizaváltozás összeszorzódik. Szemléltető, nem előrejelzésként megadott példánkban 10 százalékos részvényemelkedés és az USD 5 százalékos forinttal szembeni gyengülése együtt 4,50 százalékos forinthozamot ad, költségek és adók előtt.
A képletben 1,10 szorozva 0,95-tel, majd 1 levonása szerepel. Ez százalékos forgatókönyv, nem aktuális árfolyamon végzett pénzösszeg-átváltás. A cikk nem közöl élő részvényárat vagy napi devizaárfolyamot, ezért ebből vételi szint és várható hozam sem olvasható ki.
A szolgáltatói jutalék, a devizaváltási árkülönbözet és az esetleges számladíj csökkentheti az eredményt. Kisebb ügyletnél a fix díj aránya nagyobb lehet; ezt a saját díjjegyzékből kell kiszámítani. Az adózás a befektető körülményeitől és számlájától függ, így egységes nettó eredményt nem állítunk.
Kedvező forgatókönyvben a vállalat tartós működési pénztermelése együtt járhat fegyelmezett beruházással. Kedvezőtlen változatban gyengébb árak, működési kiesések vagy költségnövekedés szűkíthetik a mozgásteret. Ezek feltételes elemzési irányok; a közölt negyedéves számok egyik változat megvalósulását sem garantálják.
Az olajipari részvény és a magyar üzemanyagköltség kapcsolatát sem lehet egyetlen eredményadatból levezetni. A vállalati üzletágak, a feldolgozás és a helyi értékesítés külön csatornák. Az európai finomítói egyeztetésről írt anyagunk ehhez szabályozási és iparági hátteret ad.
A részvény értékeltségéhez az eredmény mellé árfolyam, részvényszám és mérlegadat is szükséges. Ezek nélkül a profit növekedése nem mondja meg, hogy a piaci ár olcsó vagy drága. A jelen elemzés ezért a beszámoló olvasására összpontosít, és nem készít célárat. A vállalat pénzügyi teljesítményét és a befektetés árazását külön kérdésként kezeli.
A portfólióban az ágazati koncentráció szintén számít. Több olajipari részvény tartása mellett is fennmaradhat közös kitettség az energiaárakra, a beruházási ciklusra vagy a szabályozásra. A vállalatnevek száma ezért nem helyettesíti a kockázati tényezők feltérképezését. Ez általános elemzési szempont, a konkrét befektető megfelelő súlyozását a cikk nem határozza meg.
A további beszámolóknál ugyanazokat a definíciókat és bázisokat érdemes követni. Ha megváltozik egy mutató számítása, a korábbi idősor összehasonlíthatóságát újra kell vizsgálni. A vállalati közlemény elsődleges adatforrás, a vezetői értelmezés azonban az érintett álláspontja. Saját következtetéseinket ezért a megismételhető számításokra korlátozzuk, és a feltételes kockázati leírást elkülönítjük a már közzétett pénzügyi tényektől.
A következő ellenőrizhető vállalati esemény a közleményben megjelölt december 10-i osztalékfizetés; a nyilvántartási nap november 18. A jogosultságot az ügylet elszámolási rendjével együtt kell vizsgálni. Elemzésünk nem személyre szabott vételi vagy eladási tanács, hanem az eredmény, a készpénz és a forintkockázat különválasztása.