要点
- 雪佛龙报告的利润同比增长、环比下降。
- 经营现金流在投资后剩余的部分需要单独分析。
- 对匈牙利投资者而言,除股票本身外,汇率和费用也影响结果。
雪佛龙10月30日的业绩公告显示,第三季度报告净利润为99.24亿美元。对匈牙利个人投资者而言,比较基期尤为重要:公司盈利改善与自身以福林计价的投资回报,来自不同的计算。
基期不同,呈现的图景也不同
上一季度净利润为120.72亿美元,上年同期为35.39亿美元。本刊计算得出,同比增长180.42%,环比下降17.79%。这两种说法可以同时成立,因为参照的时期不同。
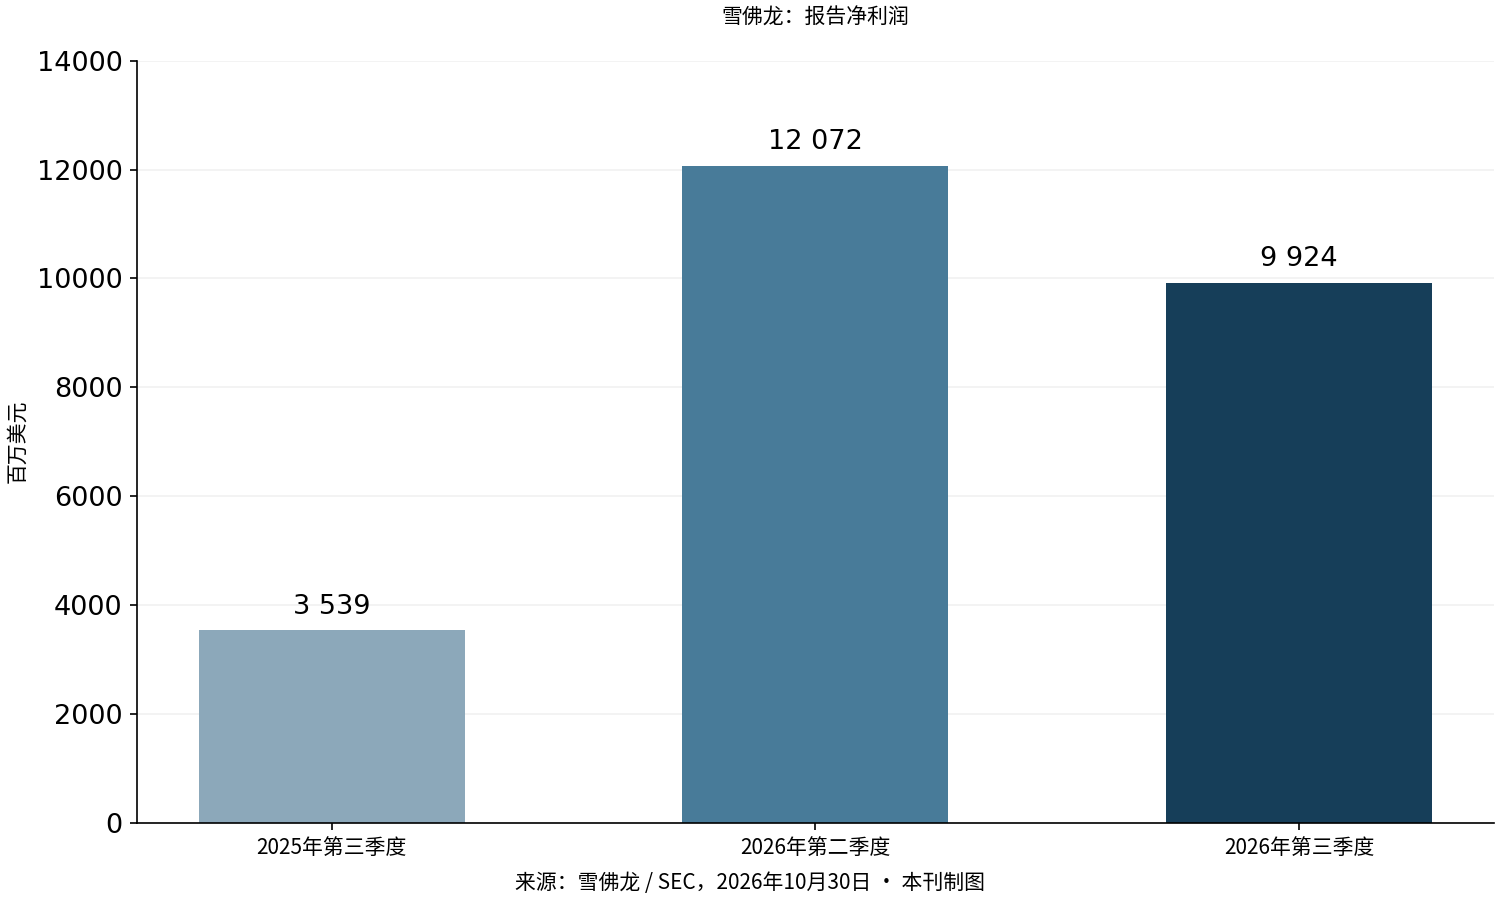
图:报告净利润,单位为百万美元。来源:雪佛龙,10月30日;本刊根据披露数据制图。
董事长兼首席执行官迈克·沃思在公告中强调了“强劲的运营表现和严谨的执行”。这是公司管理层的评价,应结合各期数字的比较阅读。同比大幅增长并不意味着最近一个季度的利润也在加速增长。
本刊在各期均使用同一报告利润概念进行比较。公司还另行披露调整后指标,但图中没有将任何一期数据替换为该指标。读者能够用相同单位、期间长度和利润定义重新计算,比较才具有可核验性。
同比与环比回答不同的经营问题。同比以上年相似时期为参照,环比则显示较近的变化。仅凭一个期间推断长期路径存在风险:经营、价格和会计处理的影响可能在不同时间出现。
本刊关于埃克森美孚业绩的分析讨论了另一家公司的类似计量问题。这尚不足以对两家公司排名:还需要按照定义一致的指标、业务结构和投入资本进行比较。
现金回答的是另一个问题
雪佛龙第三季度经营现金流为160亿美元,自由现金流为120亿美元。本刊相除计算,后者为前者的75.00%。这是特定期间的现金创造比例,并非股票股息收益率,也不是投资者可获得的回报率。
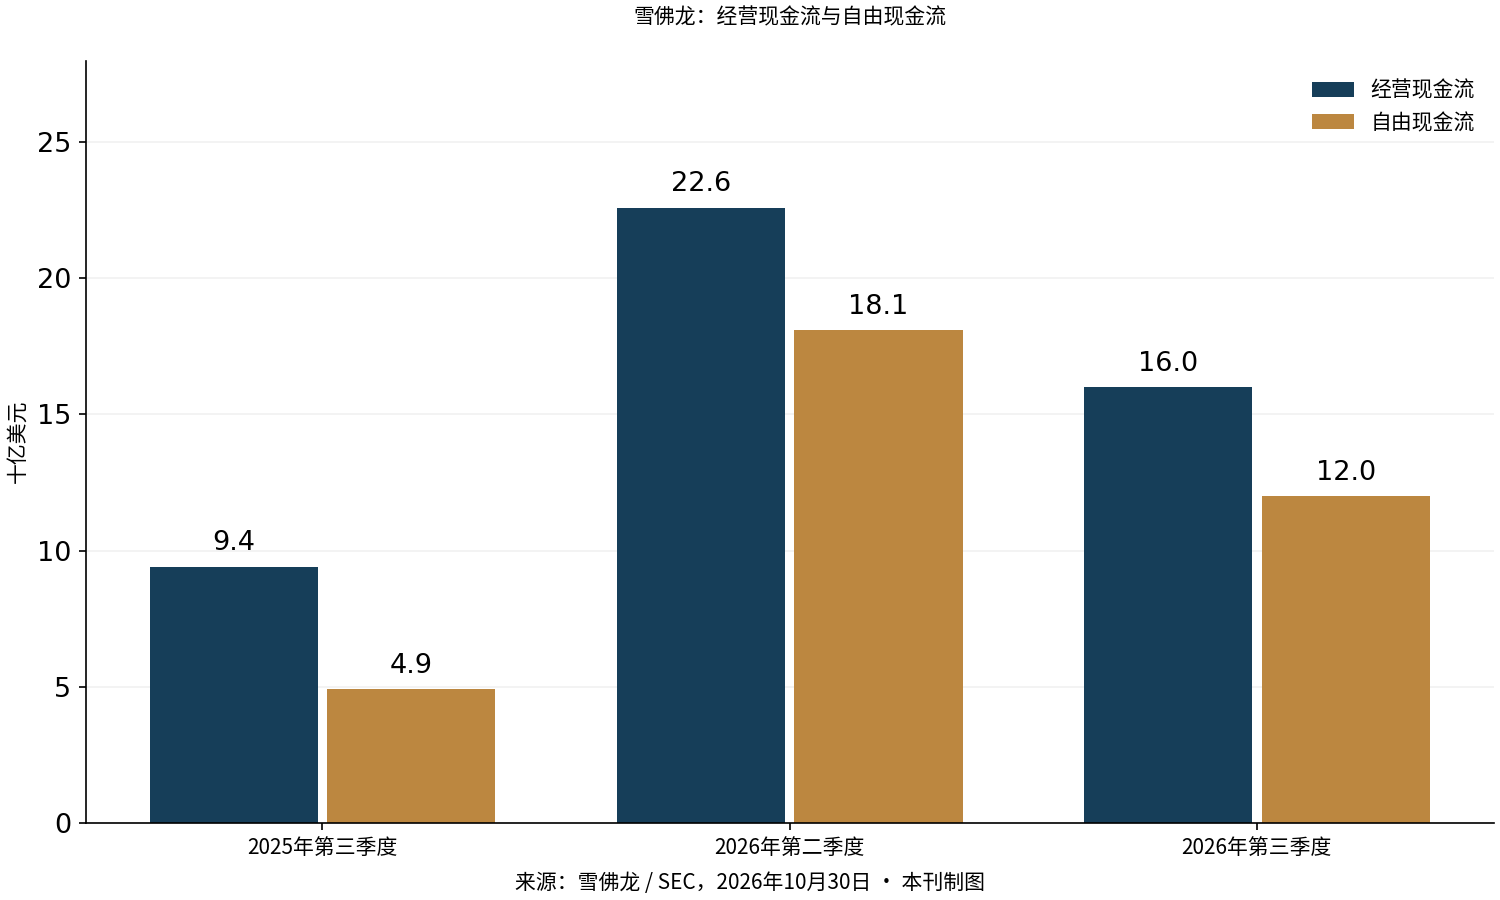
图:经营现金流与自由现金流,单位为十亿美元。来源:雪佛龙,10月30日;本刊根据已披露且经过四舍五入的数据制图。
自由现金流有助于考察投资后剩余的财务空间。此后还涉及债务管理、向股东分配资金或保留储备等公司决策。因此,现金使用与利润确认属于不同的分析步骤。
客户和供应商付款的时间安排也可能影响季度现金流。因此,在进一步分析中,应单独拆解营运资本变化,再判断是否存在持续的业绩改善。利润表与现金流量表相互补充,才能形成有用的图景。
本刊的方法是用新值除以基期值,再减去一,得到变化比例。随后乘以一百,并保留两位小数。对于比例指标,则用自由现金流除以经营现金流;由于原始数据经过四舍五入,该比较同样是近似值。
图表展示长度相同的季度,坐标轴均从零开始。利润图与现金流图使用不同单位,因此不能直接比较两张图中柱形的高度。标签与标注数值共同传递信息。
福林、费用与情景
对匈牙利投资者而言,以股票交易货币计价的收益与该货币相对福林的变化,需要复合计算。本刊仅作说明、并非预测的例子中,股价上涨10%,同时美元相对福林贬值5%,合计产生费用及税项前4.50%的福林回报。
公式为1.10乘以0.95,再减去1。这是百分比情景,并非按当前汇率换算某一笔金额。文章不提供实时股价或每日汇率,因此无法从中得出买入价位或预期回报。
券商佣金、换汇价差和可能存在的账户费会降低结果。对于较小的交易,固定费用占比可能更高,应根据投资者自己的收费表计算。税收取决于投资者的情况和账户,因此本文不声称存在统一的税后净结果。
在有利情景中,持续的经营现金创造能力可能与审慎投资相伴。在不利情景中,价格走弱、运营中断或成本上升可能压缩空间。这些都是有条件的分析方向;已披露季度数字并不保证任何一种情景实现。
石油行业股票与匈牙利燃油成本之间的关系,也无法由单一利润数字推导。公司业务部门、炼油和本地销售属于不同渠道。本刊关于欧洲炼油业对话的报道提供相关监管和行业背景。
股票估值除了利润外,还需要股价、股份数量及资产负债表数据。缺少这些信息,利润增长无法说明市场价格便宜还是昂贵。因此,本分析聚焦于阅读财务报告,不设目标价,并将公司财务表现与投资定价视为两个问题。
投资组合中的行业集中度也很重要。即使持有多只石油行业股票,仍可能共同暴露于能源价格、投资周期或监管风险。因此,公司名称的数量不能替代对风险因素的梳理。这是一般分析考虑,文章不确定某个具体投资者应采用的适当权重。
对于后续报告,应继续使用相同定义和基期。如果某项指标的计算方式变化,就需要重新检查此前时间序列的可比性。公司公告是第一手数据来源,但管理层的解读代表利益相关方的立场。因此,本刊将自身结论限于可重复的计算,并将有条件的风险描述与已经披露的财务事实区分开来。
下一个可核实的公司事件,是公告列出的12月10日股息支付;登记日为11月18日。资格需要结合交易结算安排考察。本分析不构成个性化买入或卖出建议,而是区分利润、现金与福林风险。