
在Concorde于11月13日发布的分析中,一次性项目成为解读OTP第三季度业绩的重点。对于匈牙利个人投资者,关键在于对股票的预期有多少建立在可持续利润之上。因此,我们使用银行11月11日发布的报告,以统一期间和本刊计算,对比两组利润数据。
要点
- 报告利润与按期分摊利润呈现不同增长路径。
- 除环比改善外,也与上年同期进行比较。
- 以福林投资的人还需考虑企业汇率影响和自身费用。
两项利润指标,两种比较
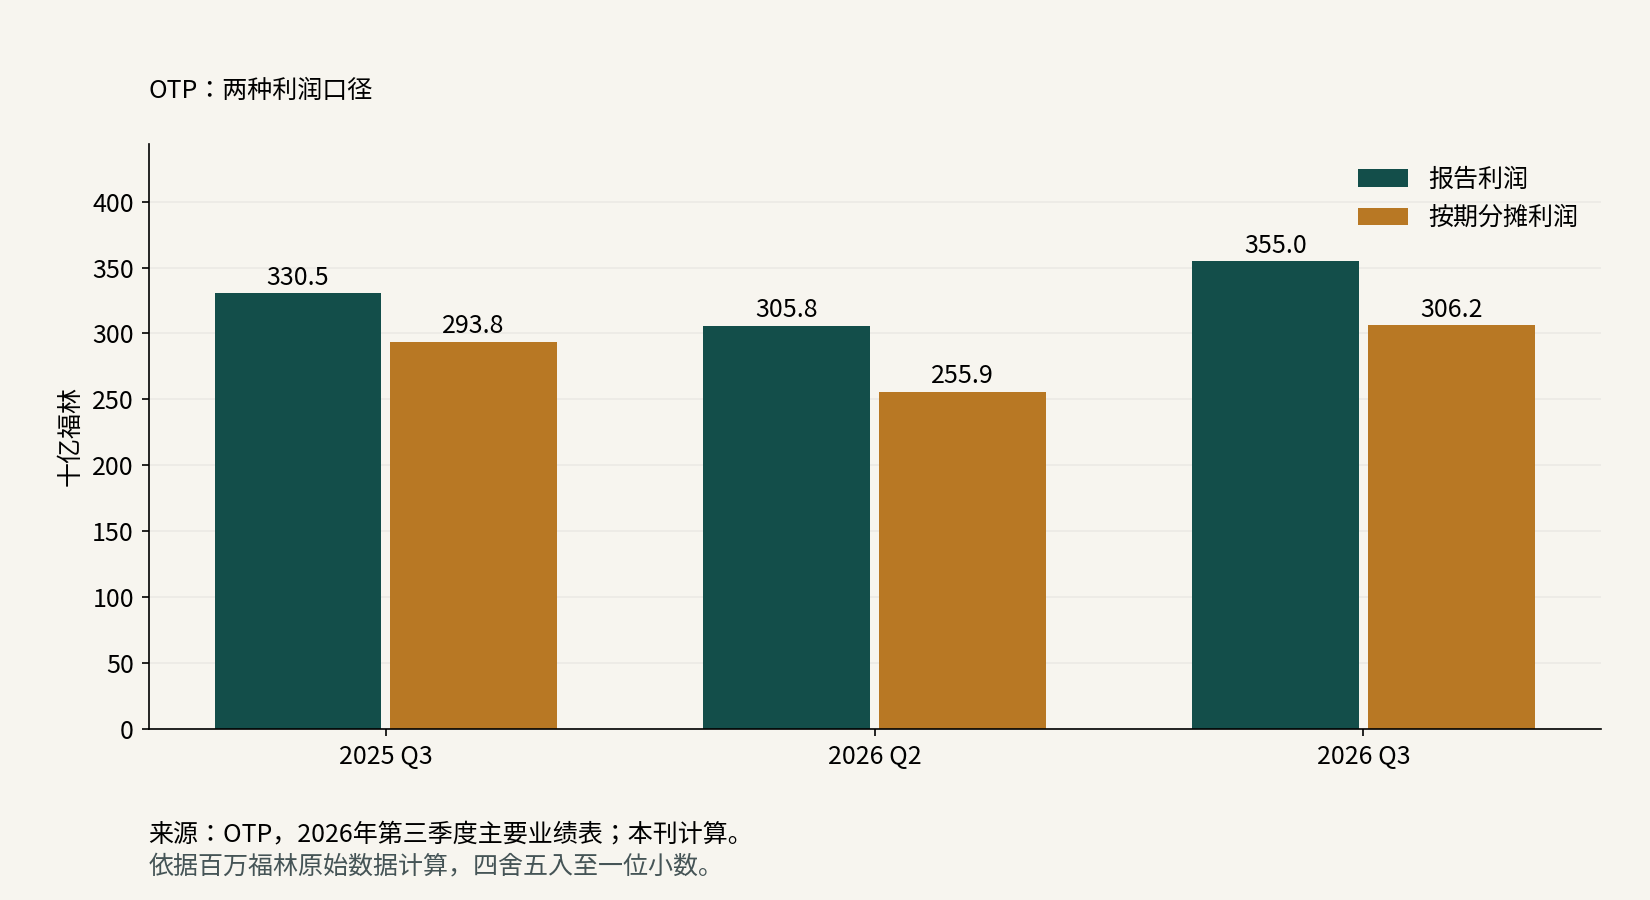
银行利润表的主要表格显示,报告税后利润为354,976,000,000福林,采用按期分摊确认方法的调整后指标为306,178,000,000福林。后者将全年一次性入账的特殊项目按比例分配。这是银行提供的另一种比较口径;实际入账结果仍以报告利润这一行为准。
投资者演示材料介绍的项目包括斯洛文尼亚税务影响,以及瑞士法郎贷款相关诉讼拨备。各项影响的正负方向、税前或税后性质及确认期间可能不同,不能简单当作同性质经营收入相加。本刊使用已公布的利润行,不另外构造自行定义的银行盈利指标。
Concorde的11月13日分析有一个小标题写道:“息差扩张可能在今年见顶”。这是分析师的预期,后续数据可能证实,也可能推翻。息差描述生息业务的盈利能力,总利润涵盖的范围更广。因此,评估盈利能力还应同时考虑成本、信贷损失和税务影响。
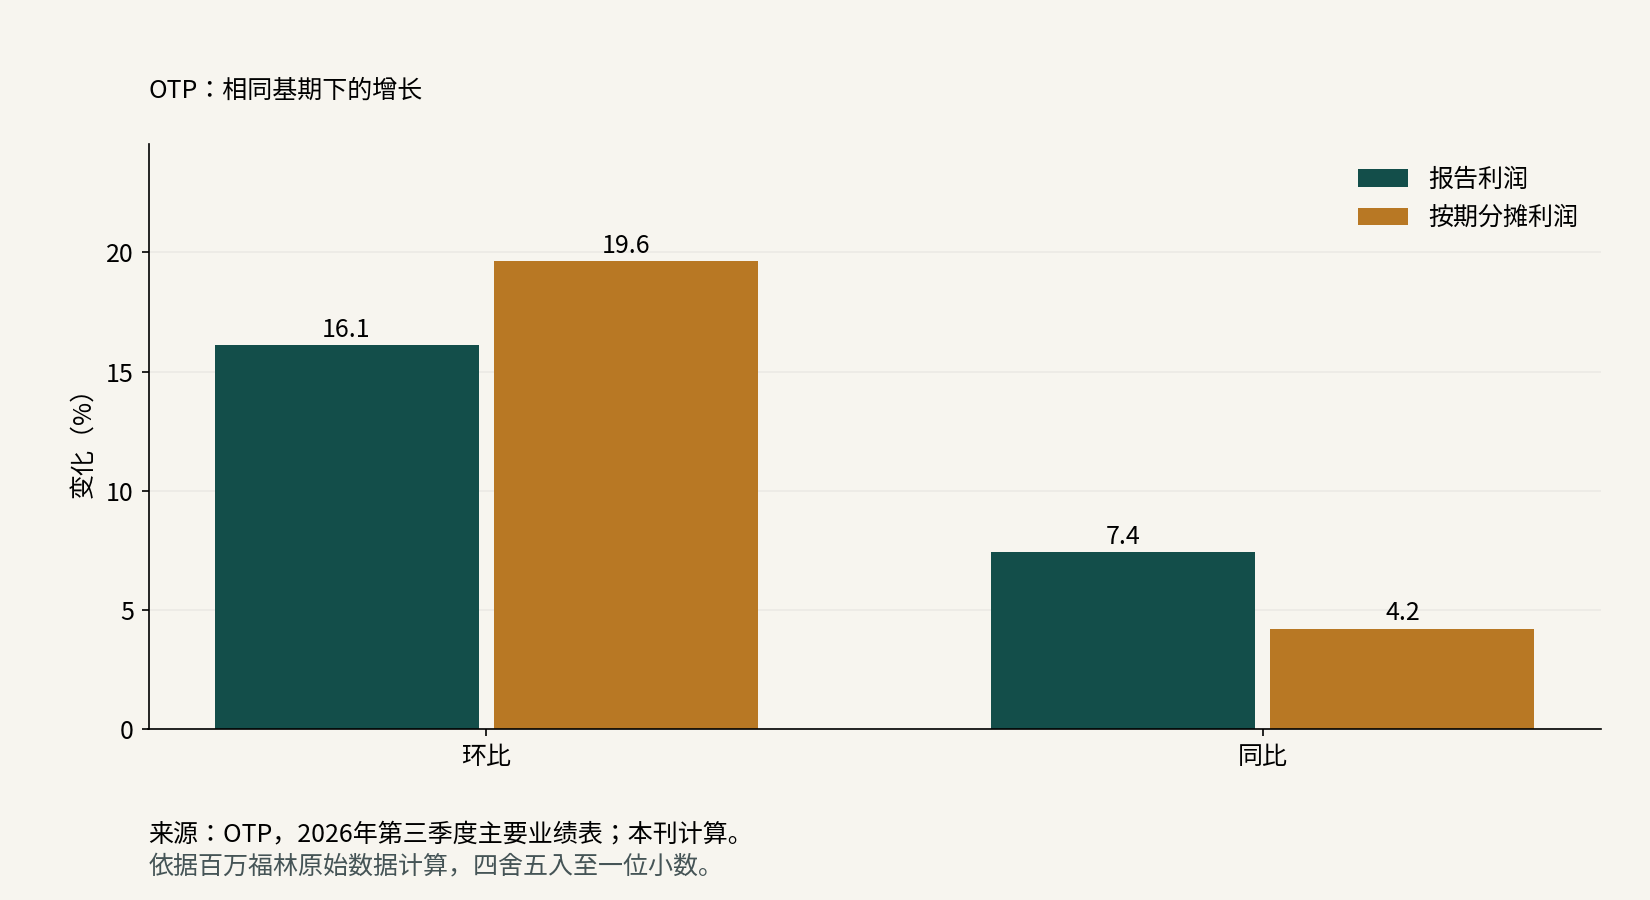
第一张图以相同单位展示两组数据的三个比较期间。第二张图展示依据这些数据计算的增速。结合两种视角,可以避免把较大的绝对金额自动理解为基本业务增长更快。所有比较都保持柱状图顺序与基期一致。
本刊计算及方法边界
来源的主要表格中,上一季度报告利润为305,767,000,000福林,上年同季为330,479,000,000福林。按期分摊口径对应的基数为255,922,000,000福林和293,796,000,000福林。所有数据均为集团合并业绩,图表也以此为依据。计算采用来源表格精确到百万的原始数值,而图中金额以十亿为刻度展示。
所有计算使用相同公式:本期结果除以所选基数,减一,再乘以一百。据此,报告利润环比增长16.1%,按期分摊利润增长19.6%;同比增速分别为7.4%和4.2%。增速四舍五入至一位小数,因此可能与公司材料中取整的百分比不同。以前期间的数据也来自本次公布的同一张表格。
两项本期利润相减,本刊计算得到差额48,798,000,000福林,相当于报告利润的13.7%,同样取一位小数。该差额衡量的是不同会计呈现口径之间的距离,并非单独的现金支付,也不意味着未来利润必然减少同样金额。应结合银行附注理解差额构成。
计算对基数敏感。上一季度数值较低,即使同比表现较温和,也可能形成较大的环比改善。因此,我们并列呈现环比与同比增速。只选择一种比较,容易放大转折,或掩盖短期改善。两种时间视角无需二选一,因为它们回答不同问题。
读者可以把文中列出的分子和分母放入自己的电子表格,复现计算。首先统一单位和期间,再做除法,最好把四舍五入留到最后。如果先使用已取整到十亿的金额,得到的百分比小数可能与本文不同。图表用于说明,复现应以完整精度的数据为依据。
投资者情景与费用
在有利情景下,持续性收入和放贷活动支持业绩,风险成本也保持可控。此时,经营表现可能抵消正面一次性项目退出的影响。这是有条件的推论,并非对银行下一期业绩作出数值承诺。后续报表与管理层详细解释才能提供证据。
在中间情景下,利润依然强劲,但息差增长趋缓,投资者更加关注成本。在不利情景下,信贷损失、经营支出或新的监管负担可能消耗部分收入改善。这些并非已经发生的事件,而是在说明哪些条件会改变我们的判断。
匈牙利股东看到的投资价格以福林计价,但国际银行集团海外利润的换算也会影响报告数据。企业汇率影响与个人账户的兑换费用属于两个不同层面。用福林买入以福林计价的股票,交易本身未必需要换汇,但集团的经济汇率敞口仍然存在。
买卖佣金、可能的账户费用、买卖价差及税务情况也可能影响投资者净收益。没有核实具体报价,本文不会附加某家服务商的收费。交易金额较小时,最低收费的相对占比可能尤其重要;持有时间较长时,经常性账户费用也需考虑。最好依据个人合同,在相同持有期限下汇总这些费用。
评估利润增长时,为股票支付的价格仍是独立问题。同样的利润,可能对应有吸引力或偏紧的估值,取决于市场如何定价盈利持续性与增长。由于没有核实当前股价,本文不计算估值倍数。读者因此获得可比较的经营表现图景,而投资决策所需的价格信息与个人风险框架仍需另行检查。厘清利润口径只是准备步骤,可以提高提问的准确性,却不能代替审视整个投资组合、考虑流动性需求,以及认真评估个人承受潜在损失的能力。
我们的家庭证券储蓄报道介绍匈牙利投资者背景,Bavarian Nordic业绩分析则提供另一家企业的基数效应实例。下一份报告中,息差、信贷质量和一次性项目退出将成为关键比较点。本文不提供目标价或个性化买卖建议。