
Bavarian Nordic在11月13日公布的第三季度报告显示,剔除一次性项目后的经营表现改善,同时维持全年目标。不过,匈牙利个人投资者作出决定时,仍需分别考察公司的利润、股票估值以及以HUF计价可实现的回报。这些是不同问题,需要不同数据。
首席执行官Tarja Stenvall在业绩公告中表示,公司取得了“稳健表现”,此处为英文原话的翻译。这是管理层的评价。本报分析建立在可根据报告重新计算的比较之上,并不据此推断已经得到验证的股价反应。
要点
- 剔除去年一次性收入后,利润比较更加有利。
- 按全年目标推算,最后一个季度可以对应较低的利润率。
- 汇率变化和实际成本也会影响匈牙利投资者的回报。
比较基准
将详细财务报告的数据换算为百万DKK,去年第三季度报告的EBITDA为1325.504,今年为620.933。剔除去年出售优先审评券,即PRV的收入后,去年对应值为515.416。今年可比值仍为620.933。
本报计算显示,报告指标下降53.15%,而剔除一次性收入后的指标增长20.47%。这两项结论都来自同一张表。公式为今年数值除以相应去年基数,减一后再乘以一百;百分比保留两位小数。
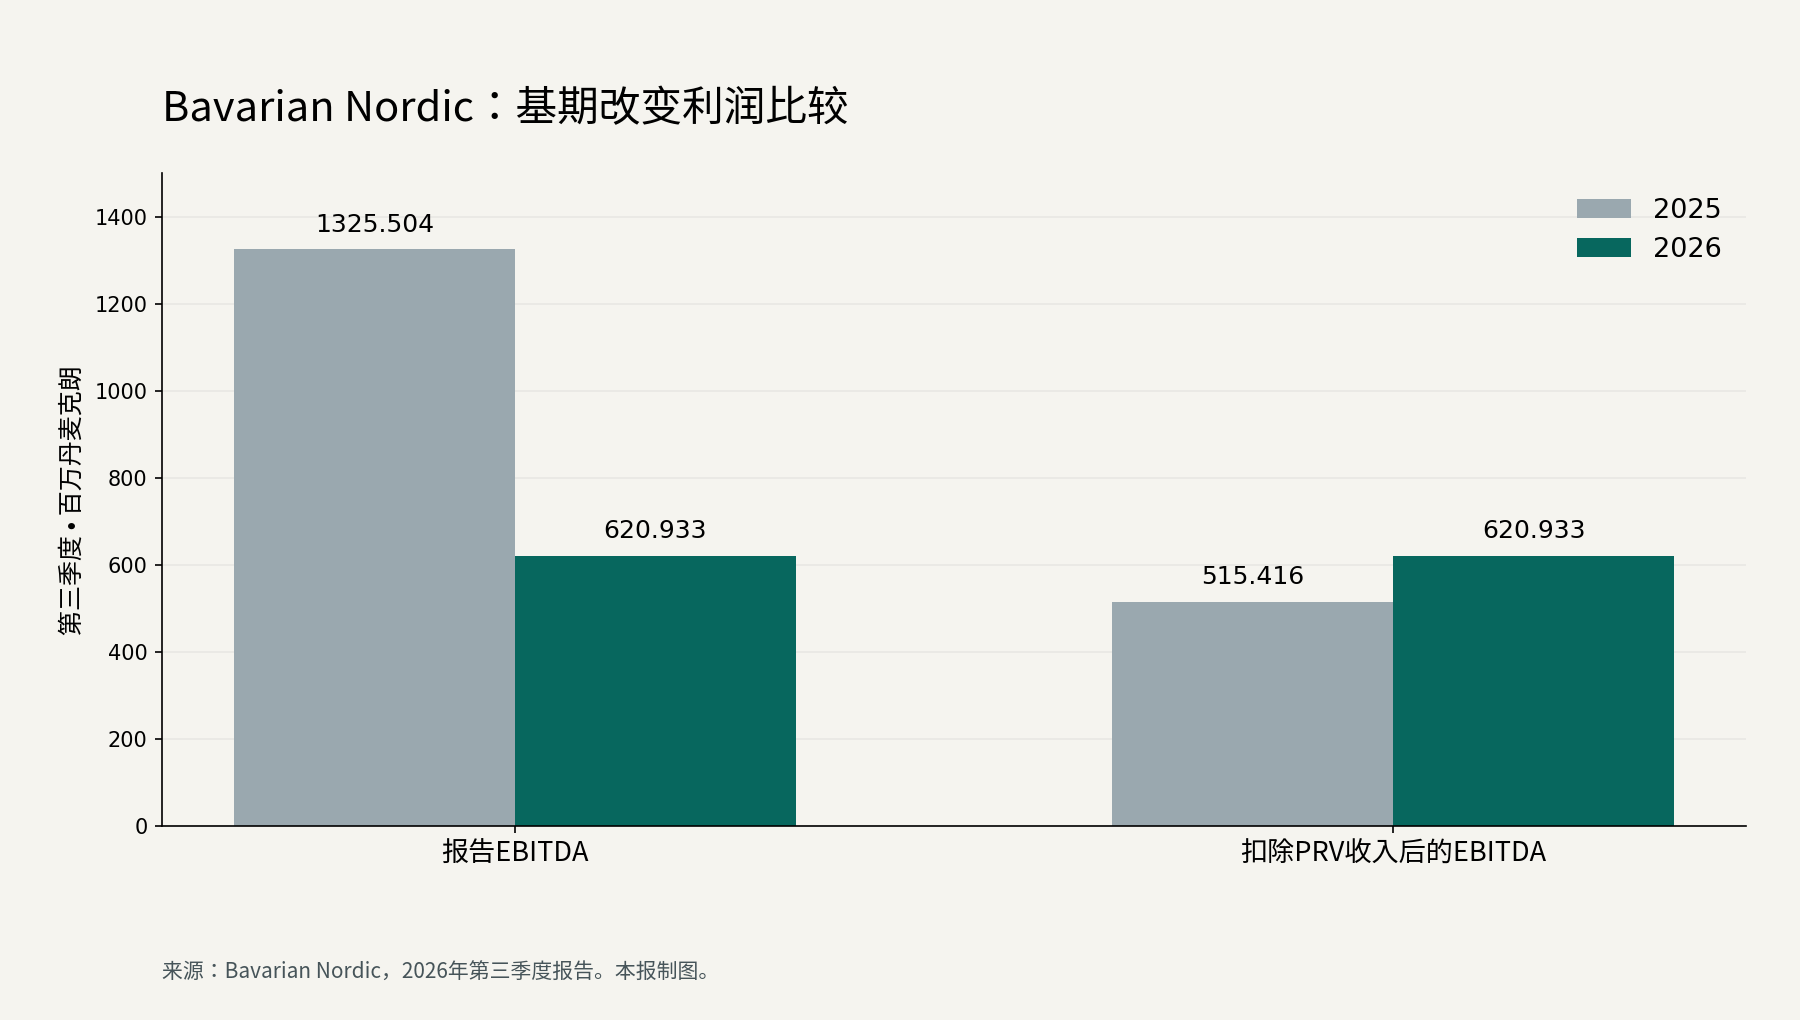
本报根据链接中的报告制图,坐标轴从零开始。各柱比较相同季度,并明确区分报告数值与剔除PRV收入后的数值。
其经济含义是,上一期间的一次性收入形成了较高基数。因此,今年经营表现可以更强,而总报告利润仍然较低。选择调整项目时必须说明理由,否则只是挑选较有利的指标。
EBITDA并不是可以直接分配给股东的现金。利息、税款、投资以及营运资本变化,都可能单独影响可用资金。对于制药企业,库存准备、合同交付以及研发时间安排,也都是需要考察的因素,不能只看利润率。
风险评估还应单独考虑客户结构。政府订单涉及的采购、预算决定和验收日期,可能与居民旅行需求的节奏不同。因此,一个强劲季度未必能够反映整个商业周期。投资者还应在后续报告中寻找合同可见性和库存可用性方面的信息。
考察现金创造能力时,需要确认客户是否已付款,还是收入仍以应收款形式存在。增加库存可能为未来销售作准备,但也占用现金,并可能在需求变化时造成损失。同样,研发支出短期内可能消耗现金,同时为未来产品奠定基础。这些是一般分析角度,并非已证实的公司新问题。评估回购决定时,应结合资本需求和流动性储备,而不能仅依据公告。
我们此前的安联利润分析也区分了不同利润指标。西门子能源全年表现报道则在另一种商业模式下比较目标和实际数据。这些关联属于分析方法,并非行业排名。
全年目标隐含的季度表现
公司全年营业收入目标以百万DKK计为6100,EBITDA利润率目标约为32%。前九个月的四舍五入收入为4897,EBITDA为1711。本报推算使用这些已公布的取整数据,而非详细表格中的全部小数。
全年目标与已实现收入之差为1203。全年收入目标乘以目标利润率得到1952,减去已实现利润后余下241。后一个差额除以前一个差额,得到第四季度隐含利润率20.03%。第三季度已公布的利润率为34.4%。
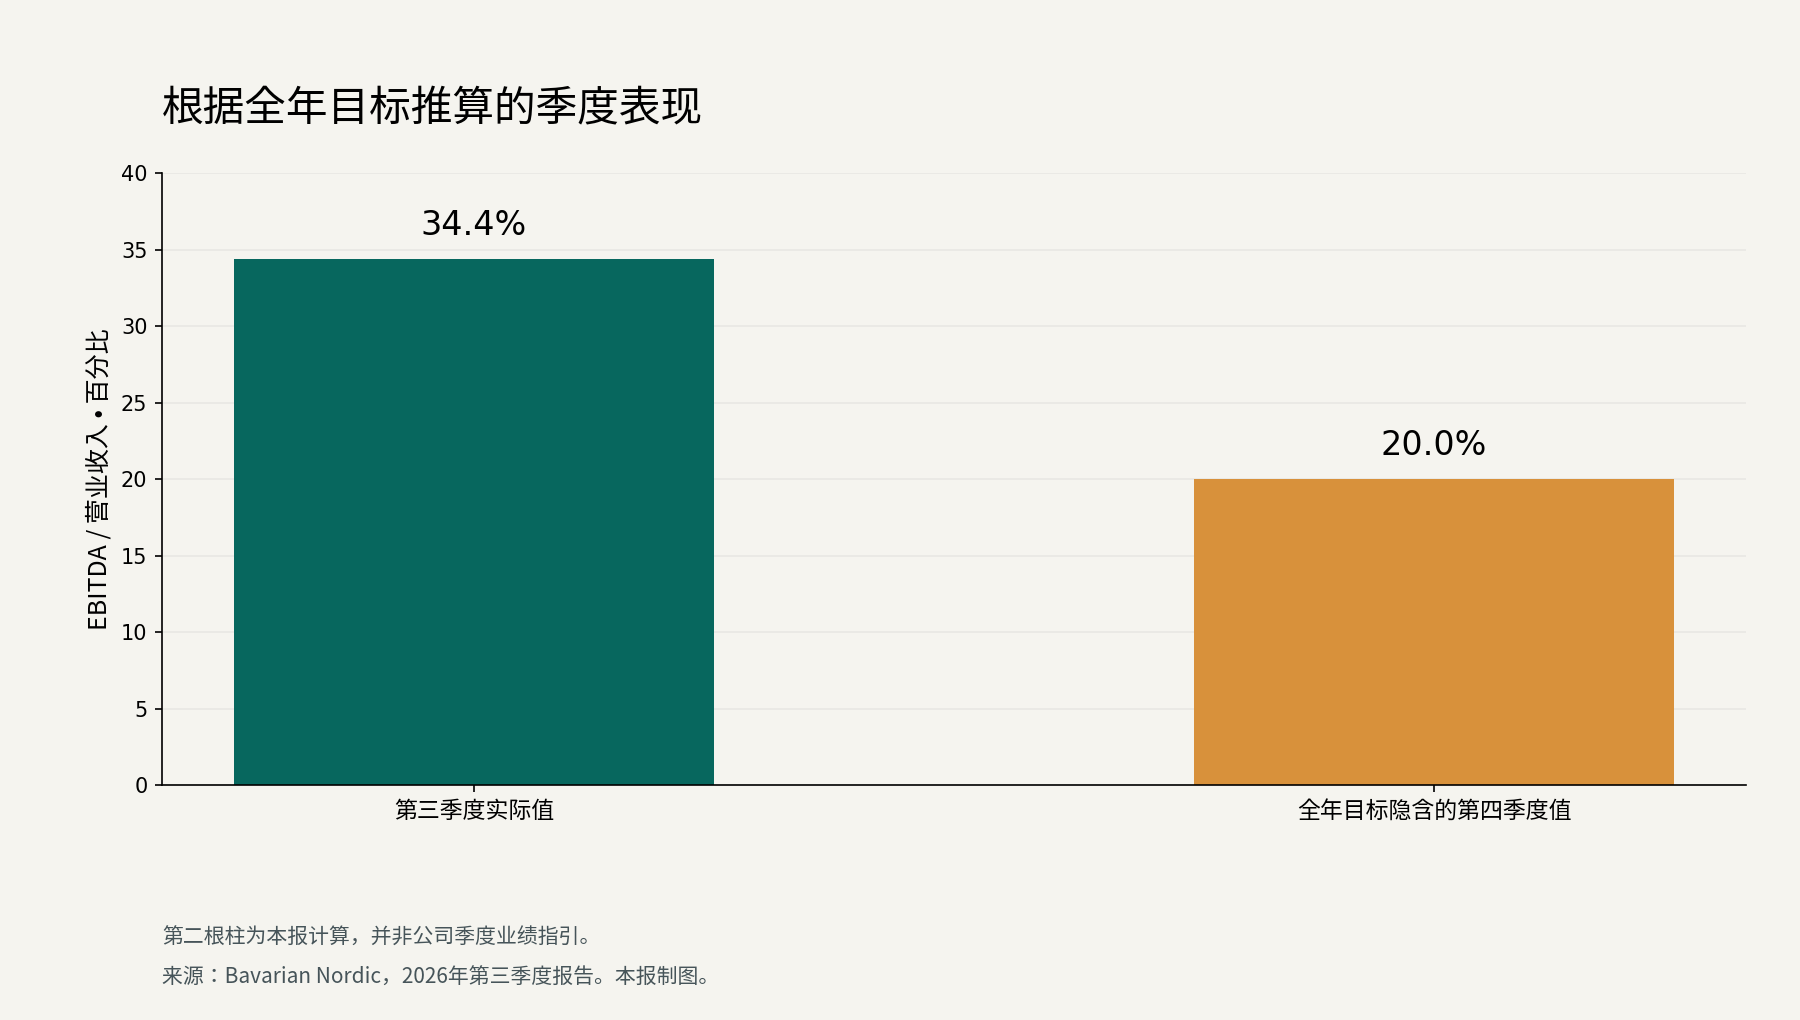
本报图表将推算值保留一位小数。这是算术结果,并非公司另行发布的季度业绩指引。由于全年目标使用近似表述,这一推算也不是精确承诺。
我们的判断是,不宜把最近一个季度较高的利润率原样延伸到以后。销售产品组合及交付时间可能改变下一期间表现。有利情景下,产品组合改善可能提供帮助;不利情景下,订单推迟或额外成本可能压缩空间。
这些是条件性情景,并非管理层的新预测。分析优势在于清楚连接全年目标与已实现表现;局限在于无法详细预测利润确认的时间。
一份单独的回购公告宣布新一轮规模最高为2.5亿丹麦克朗的回购,自11月13日开始,最迟于2027年1月15日结束。公司承诺每周披露实际交易。这构成可核实的后续事件序列,但额度上限并不保证股价上涨。
匈牙利投资者自己的账目
在本报示例中,股票以丹麦克朗计上涨10%,而克朗的HUF价值下降5%。两个乘数为1.10和0.95。两者相乘后减一,得到4.5%的HUF毛回报。因此,汇率影响应通过乘法计算,而不是简单相减。
如果假设在最终兑换后的金额中,再扣除1%的总成本,第三个乘数就是0.99。结果为3.455%,四舍五入为3.46%。我们明确将最终金额作为成本计算基数;不同收费结构可能产生不同结果。
这个例子并非观察到的股票收益,也不是当前汇率。它还不包含税款、股息及对冲交易。实际比较需要投资者自己的买卖价格、账户结单、兑换条件以及服务商费率表。
在没有核实当前股价的情况下,我们不提供估值倍数或目标价。经营业绩良好与买入价格有吸引力,需要分别判断。因此,对公司表现的分析不会转化为个性化买卖建议。
下一次每周回购更新,将使实际支出和股票数量能够与已公布额度比较。到全年业绩发布时,还应采用一致定义,检验目标完成情况、一次性项目以及现金创造能力。这样才能持续判断当前改善究竟有多持久。