
要点
- 安联季度营业利润增长,归属股东净利润下降。
- 不同利润指标回答不同的投资者问题。
- 对匈牙利储户而言,EUR和费用也会影响福林收益。
用不同指标衡量利润
安联11月12日发布的详细业绩显示,第三季度营业利润增长,但归属股东净利润下降。对持有海外股票的匈牙利散户而言,准确辨认企业利润指标,与计算自己以福林衡量的收益同样重要。
主要数据表以百万EUR为单位列示金额。营业利润:此前4433,本期4709;归属股东净利润:此前2847,本期2784;股东核心净利润:此前2855,本期2889。三组比较均对应2026年与2025年的第三季度。
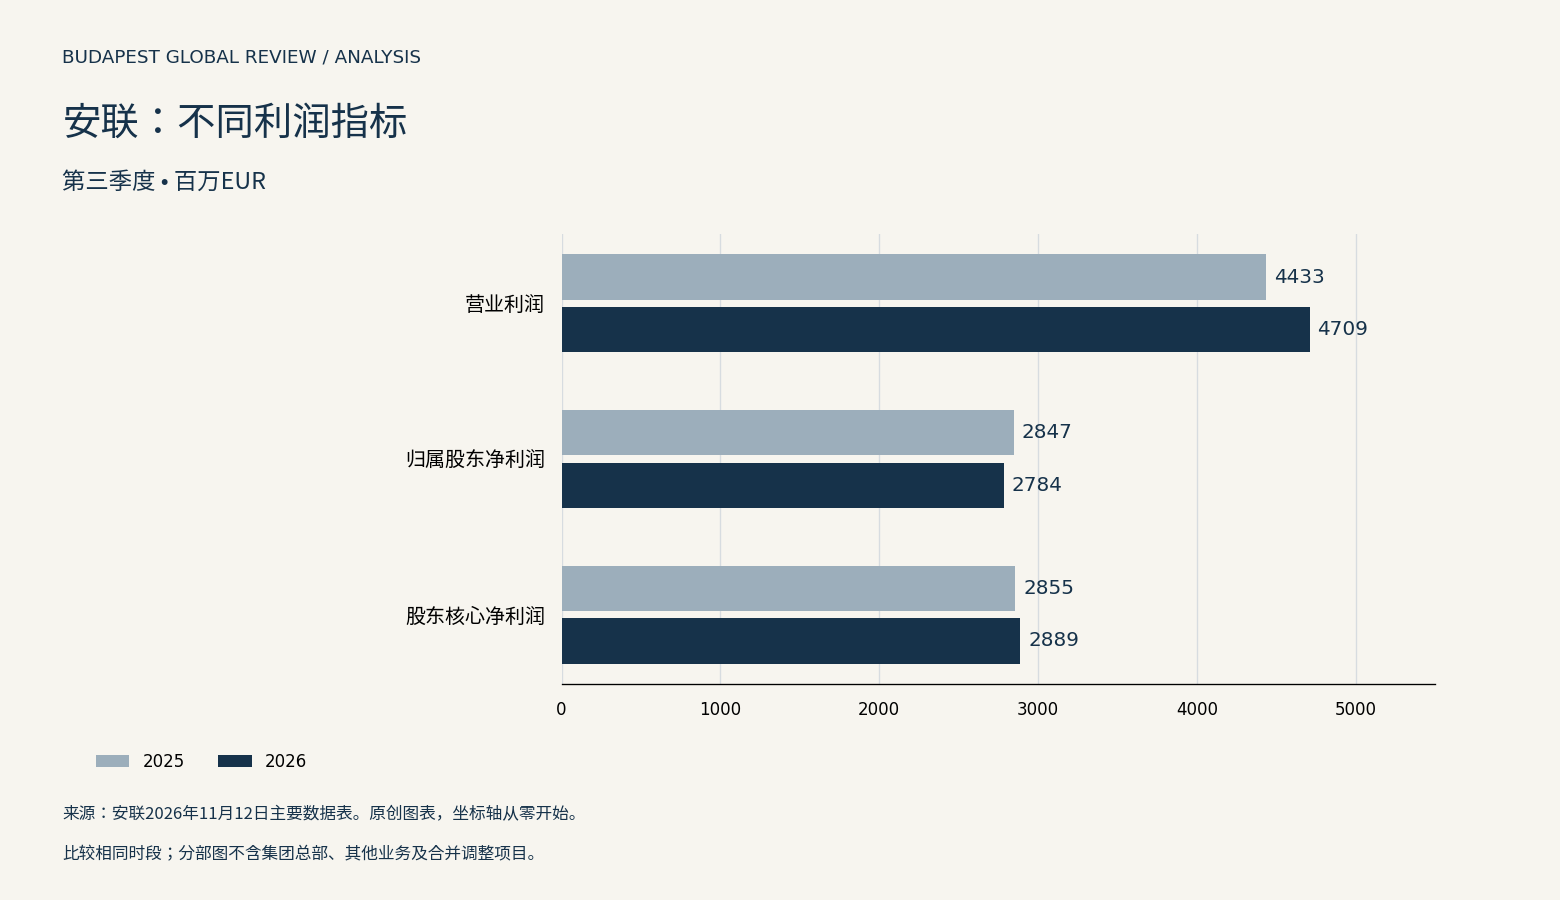
本报计算的变动依次为增长6.23%、下降2.21%和增长1.19%。每行采用相同的可复算步骤:新数值除以前期数值,减去一,再乘以一百。仅将最终结果四舍五入至小数点后两位。
这种分化并非算术矛盾。营业利润、归属股东净利润,以及公司定义的核心指标,属于不同项目。本分析的一个要点,是先确定自己要回答什么问题,而非挑选最有利的增长率。
保险公司的利润也应结合现金流阅读。收入确认、赔款支付与投资重新估值可能发生在不同时间。因此,归属股东净利润并不是可以立即分配的现金。评估股息还需要了解资本状况、公司决定和支付条件。本文比较利润项目,不计算某位投资者应得的款项,也不声称运营改善会在任何情况下都以不变速度延续。
考察运营表现时,分部业绩是有用的起点。不过,评估股东的经济权益,还需考虑归属股东的盈利、资本需求和分配条件。任何单一指标都无法代替完整评估。
首席财务官Claire-Marie Coste-Lepoutre评价前九个月业绩时表示:“所有业务板块均有贡献”。这段简短引语来自公司业绩公告。这是管理层的评价;下图单独考察各业务板块实际公布的数据。
分部表现与目标之间的距离
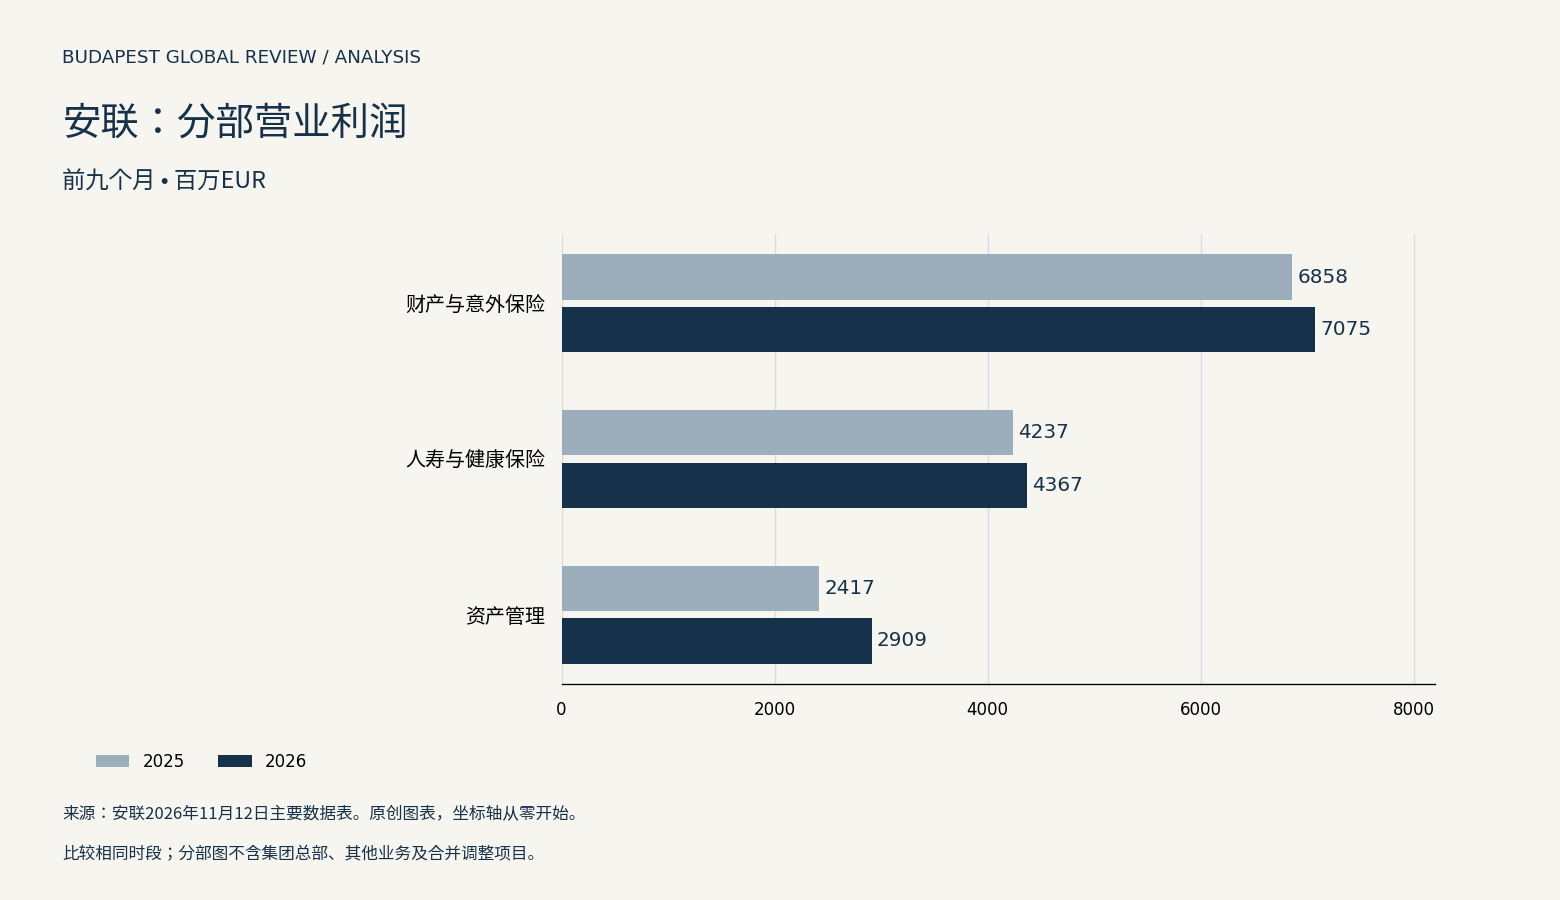
本报第二幅图展示前九个月营业利润,因此需要与第一幅图中的季度数据区分。财产与意外保险、人寿与健康保险及资产管理的比较,对应分析师演示材料中的分部划分。总部项目与合并调整另列。
按照图示数值计算,资产管理业务增长20.36%。另外两项业务的对应增幅为3.16%和3.07%。不过,增速较快并不意味着各业务规模相同:它们的起点和利润绝对额存在差异。
这一方法有意使用已经公开、四舍五入至百万单位的数值。因此,根据这些数字计算的百分比,可能与公司使用未取整数据公布的百分比略有不同。我们明确将其标为本报计算,不以此替换公司的原始百分比。
以下金额以十亿EUR为单位。全年营业利润目标上限约为18.6,已公布的前九个月结果为14.099。因此,要达到该上限,剩余季度需实现4.501。这是通过减法得到的条件性要求,并非本报利润预测,也不是公司的承诺。
有利情景是,各业务保持盈利能力和成本纪律。不利情况下,赔付负担、市场估值变化或执行困难会压低利润。本文不为这些可能性赋予概率,也不据此推导确定的股票价格。
安联各项业务具有不同的收入和风险结构。因此,不应未经调整就把资产管理业绩理解为保险业务表现。分析者需要同时考虑业务组合的多样性和共同的市场敞口。
本报西门子能源业绩分析与MOL特殊项目解读,对不同商业模式运用了类似的阅读方法。这是方法上的联系,而非对同一行业企业的排名。利润增长可能对应不同的资本需求与风险。
匈牙利投资者自己的收益
企业报告并不直接决定匈牙利投资者账户中出现的利润。还需知道买入价、卖出价、持有期间、货币兑换以及服务商实际收费。缺少已核实的当前股价时,本文不提供目标价或估值倍数。
Investor.gov国际投资指南也区分汇率与费用的影响。在本报示例中,股票的EUR价值上涨6%,欧元的福林价值下降4%,再从最终兑换价值中扣除1%的成本。
相应系数为1.06、0.96和0.99。将它们的乘积减去一,再乘以一百,可得福林收益0.7424%。在汇率不变时,收益为4.94%;若欧元的福林价值上涨4%,在股票收益和费用不变的条件下,结果为9.1376%。
这些完全是基于假设的示例,并非安联已观察到的投资回报,也不是当前汇率。我们有意把费用计于最终价值;另一种收费结构可能产生不同结果。示例不包含税收、股息或对冲影响。
实际核查时,投资者可以使用自己的账户结单和收费表。不同币种的费用需要转换到共同基础,一次性费用和随时间产生的费用应对应实际持有期。否则,比较股票毛收益可能造成误解。
区分公司表现与个人敞口很重要,因为读者即使购买同一只股票,也可能因买入时间、价格和服务商不同而获得不同结果。共同的业绩公告不会使各人的购买条件变得相同。
公司日历将全年业绩公布安排在2027年2月24日。届时可将目前目标上限与实际年度结果对照,并采用一致定义评估分部变化。该日期属于公司计划,可能调整。
两幅图均使用从零开始的坐标轴,并比较相同时段。读者可依据链接中的原始表格重新计算。本文为一般财务信息,不提供个性化买入或卖出建议。