
Röviden
- Az Allianz negyedéves működési profitja nőtt, részvényesi nettó eredménye csökkent.
- A különböző eredménymutatók eltérő befektetői kérdésekre válaszolnak.
- Magyar megtakarítóknál az EUR és a költség is alakítja a forinthozamot.
Nyereség többféle mércével
Az Allianz november 12-i részletes eredményközlése növekvő működési profitot, ugyanakkor csökkenő részvényesi nettó eredményt mutat a harmadik negyedévben. A külföldi részvényt tartó magyar kisbefektetőnek ezért a vállalat eredményének pontos megnevezése ugyanolyan fontos, mint a saját forintban számolt hozama.
A főmutatók táblázata millió EUR egységben adja meg az összegeket. Működési profit: korábban 4433, most 4709; részvényesi nettó eredmény: korábban 2847, most 2784; részvényesi core nettó eredmény: korábban 2855, most 2889. Mindhárom összevetés 2026 és 2025 harmadik negyedévét vizsgálja.
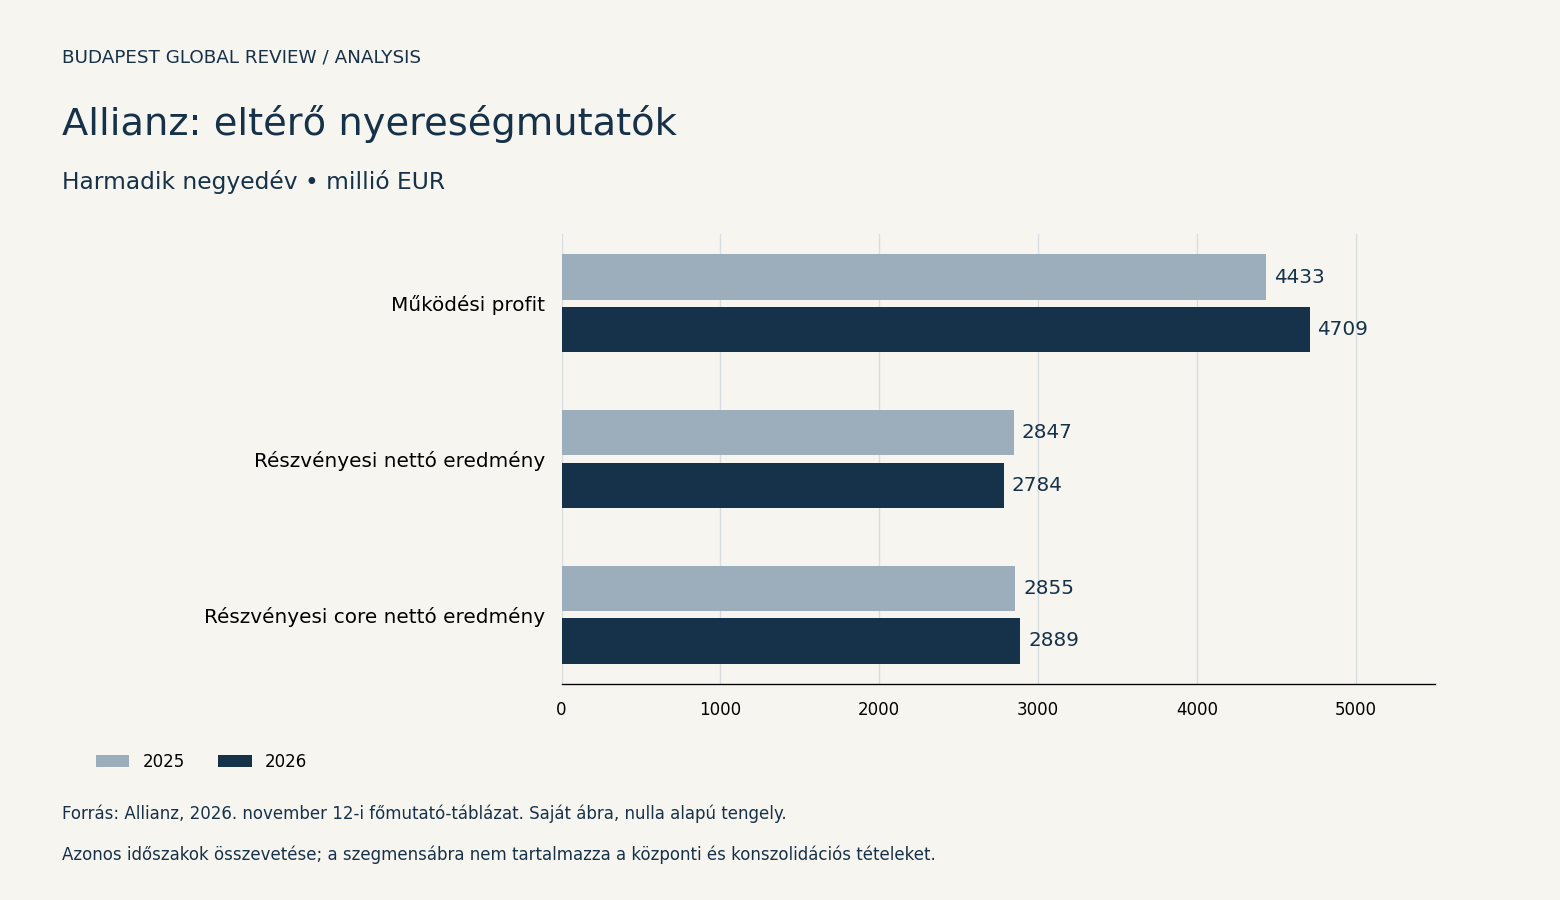
Saját számításunk szerint a változások rendre plusz 6,23 százalék, mínusz 2,21 százalék és plusz 1,19 százalék. A reprodukálható eljárás minden sorban ugyanaz: az új értéket elosztjuk a korábbival, kivonunk egyet, majd százzal szorzunk. Csak a végeredményt kerekítjük két tizedesre.
Az eltérés nem számolási ellentmondás. A működési profit, a részvényesi nettó eredmény és a vállalati definíció szerinti core mutató külön sor. Az elemzés egyik tanulsága éppen az, hogy a legkedvezőbb növekedési ütem kiválasztása helyett meg kell határozni, melyik kérdésre keresünk választ.
A biztosító eredményét a pénzáramlással is össze kell olvasni. A bevétel elszámolása, a károk kifizetése és a befektetések átértékelése különböző időpontokban történhet. A részvényesi nettó nyereség ezért nem azonnal felosztható készpénz. Osztalék megítéléséhez a tőkehelyzet, a vállalati döntés és a kifizetés feltételei is szükségesek. A jelenlegi összevetés eredménysorokat vizsgál, nem számol személyenként járó kifizetést, és nem állítja, hogy a működési javulás minden körülmények között változatlan ütemben folytatódik.
A működési teljesítmény vizsgálatához a szegmensek eredménye hasznos kiindulás. A részvényes gazdasági részesedésének értékeléséhez viszont a neki tulajdonítható nyereséget, a tőkeigényt és a kifizethetőség feltételeit is mérlegelni kell. Ezekből egyik mutató sem helyettesíti a teljes értékelést.
Claire-Marie Coste-Lepoutre pénzügyi igazgató a kilenchavi eredményt értékelve úgy fogalmazott: „minden szegmens hozzájárult”. A rövid idézet a vállalati eredményközlésből származik. Ez vezetői értékelés; az alábbi ábrán a szegmensek közölt adatait is megvizsgáljuk.
A szegmensek és a cél közötti távolság
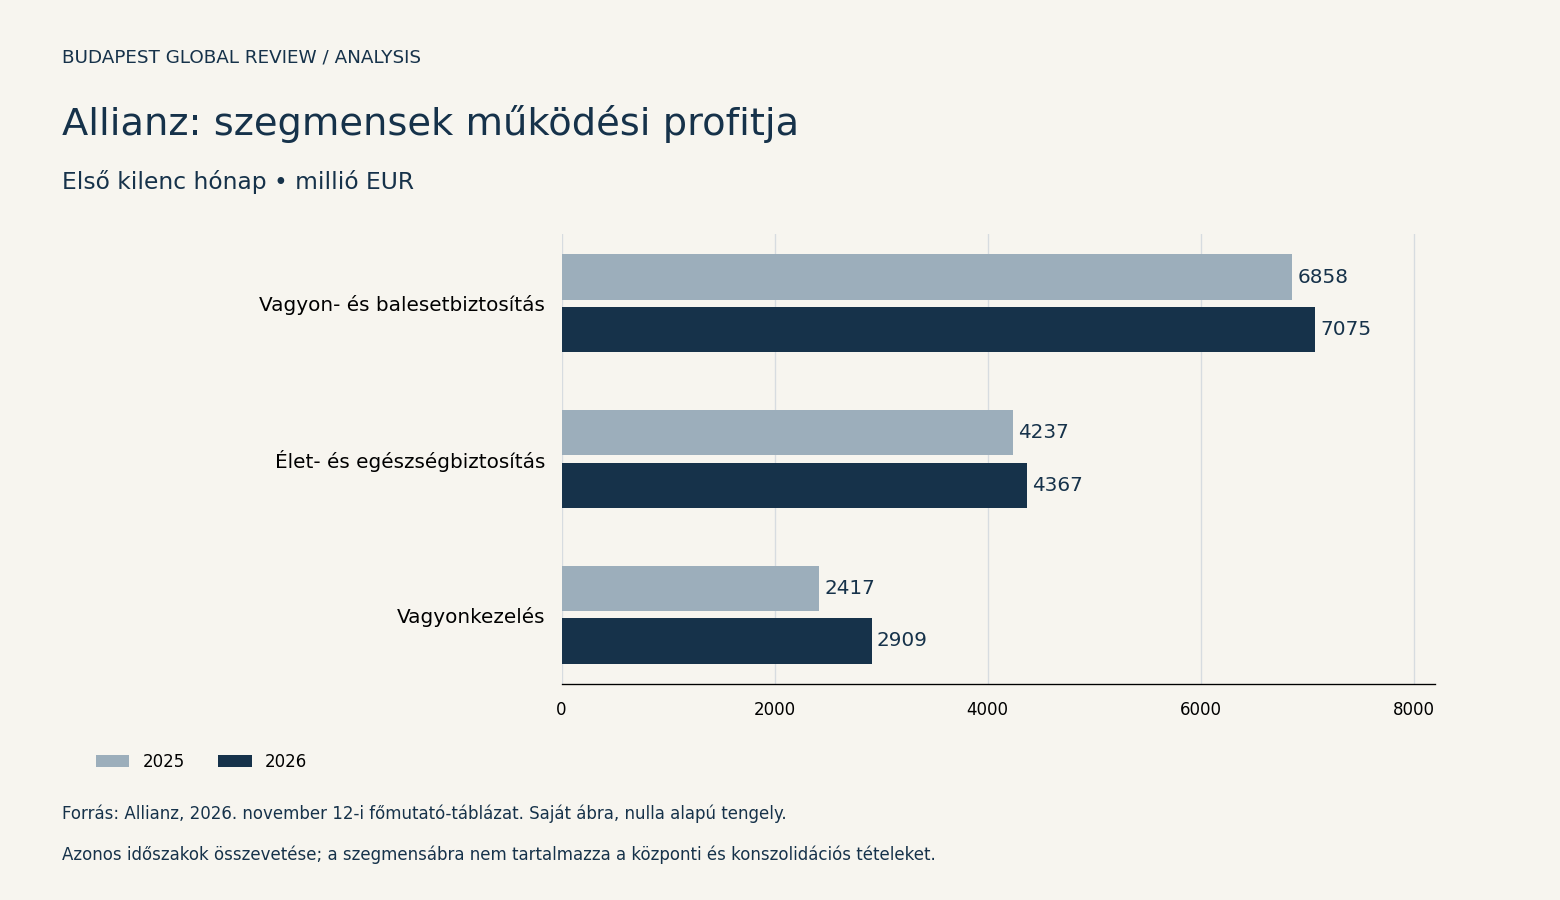
A második saját ábra az első kilenc hónap működési profitját mutatja, ezért nem keverhető az első ábra negyedéves adataival. A vagyon- és balesetbiztosítás, az élet- és egészségbiztosítás, valamint a vagyonkezelés összehasonlítása az elemzői bemutató üzletági bontásához kapcsolódik. A központi tételek és a konszolidáció külön maradnak.
A vagyonkezelés emelkedése a feltüntetett értékekből számolva 20,36 százalék. A másik két üzletágnál ugyanez 3,16, illetve 3,07 százalék. A nagyobb növekedési ütem azonban nem teszi egyforma méretűvé az üzletágakat: a kezdő értékek és a nyereség abszolút nagysága eltérnek.
A módszer tudatosan a közzétett, kerekített milliós értékeket használja. Emiatt a belőlük számított százalék kis mértékben eltérhet a társaság nem kerekített adatokból közölt mutatójától. Ezért saját számításként jelöljük, és nem írjuk át vele az eredeti vállalati százalékot.
A következő összegek milliárd EUR egységben értendők. Az éves működésiprofit-cél felső széle körülbelül 18,6, a közölt kilenchavi eredmény 14,099. A felső szél eléréséhez a hátralévő negyedévben szükséges összeg így 4,501. Ez kivonással kapott feltételes követelmény, nem saját profitelőrejelzés és nem vállalati ígéret.
A kedvező forgatókönyvben az üzletágak jövedelemtermelése és a költségfegyelem fennmarad. Kedvezőtlen esetben a kárterhek, piaci értékváltozások vagy végrehajtási nehézségek csökkentik a nyereséget. Nem rendelünk valószínűséget e lehetőségekhez, és nem következtetünk belőlük biztos részvényárfolyamra.
Az Allianz különböző tevékenységei eltérő bevételi és kockázati szerkezettel működnek. Egy vagyonkezelési eredményt ezért nem célszerű változtatás nélkül biztosítási teljesítményként értelmezni. A portfólió sokszínűségét az elemzőnek a közös piaci kitettségekkel együtt kell vizsgálnia.
A Siemens Energy eredményelemzése és a MOL különleges tételeinek értelmezése hasonló olvasási módszert alkalmaz más üzleti modellekre. Ezek módszertani kapcsolatok, nem közös iparágon belüli vállalati rangsor. A profit növekedése eltérő tőkeszükséglettel és kockázattal járhat.
A magyar befektető saját eredménye
A vállalati jelentésből nem következik közvetlenül a magyar befektető számláján megjelenő nyereség. Ehhez a vételi és eladási ár, a tartási idő, a devizaváltás és a szolgáltató tényleges díjai is kellenek. Ellenőrzött aktuális részvényár nélkül nem közlünk célárat vagy értékeltségi szorzót.
Az Investor.gov nemzetközi befektetési útmutatója is elkülöníti a deviza és a költségek hatását. Saját szemléltető példánkban a részvény EUR értéke 6 százalékkal emelkedik, az euró forintértéke 4 százalékkal csökken, a végső átváltott értékből pedig 1 százalék költséget vonunk le.
A szorzók így 1,06, 0,96 és 0,99. Szorzatukból egyet kivonva, majd százzal szorozva 0,7424 százalékos forinteredményt kapunk. Változatlan devizánál 4,94 százalék, az euró forintértékének 4 százalékos emelkedésénél 9,1376 százalék adódna, azonos részvényhozam és költség mellett.
Ezek kizárólag feltételezésekből számolt példák, nem megfigyelt Allianz-hozamok vagy aktuális devizaárfolyamok. A költséget szándékosan a végső értékre vetítettük; más díjstruktúra más eredményt adhat. Az adó, az osztalék és a fedezeti ügylet hatása nincs a példában.
A gyakorlati ellenőrzéshez a befektető a saját számlakivonatát és díjjegyzékét használhatja. A különböző pénznemben felszámított díjakat közös alapra kell hozni, az egyszeri és időarányos költségeket pedig a tényleges tartási időhöz igazítani. Enélkül a bruttó részvényhozam összevetése félrevezető lehet.
A vállalati oldal és a személyes kitettség elválasztása azért lényeges, mert ugyanazt a részvényt eltérő időpontban, eltérő áron és más szolgáltatón keresztül megvásárló olvasók különböző eredményt érhetnek el. A közös eredményközlés nem teszi azonossá a bekerülési feltételeiket.
A vállalati naptár a teljes éves eredményközlést 2027. február 24-re jelzi. Akkor a mostani felső célt a tényleges éves eredménnyel, az üzletági változásokat pedig azonos meghatározásokkal lehet összevetni. A dátum vállalati ütemterv, amely változhat.
Mindkét ábrán nulla alapú tengely és azonos időszakok szerepelnek. A számítások a linkelt eredeti táblázatokból újra elvégezhetők. Elemzésünk általános pénzügyi tájékoztatás: nem személyre szabott vételi vagy eladási ajánlás.