
A Constellation november 9-én közzétett gyorsjelentésében a részvényesekre jutó negyedéves nyereség gyorsabban nőtt, mint az egy részvényre számított eredmény. A magyar kisbefektető számára éppen ez a különbség lényeges: a vállalat teljesítményéből a tulajdoni hányadára jutó rész számít, majd annak forintértékét a devizaárfolyam és a költségek is módosítják.
A vállalati közlés és a SEC-nél elérhető melléklet szerint a harmadik negyedévi nettó eredmény 2026-ban 1835 millió USD, 2025-ben 930 millió USD volt; a hígított részvényenkénti eredmény 5,19 USD, illetve 2,97 USD. A Calpine januári felvásárlása miatt az összehasonlítás vállalati köre változott. Shane Smith pénzügyi vezető „tartós eredménynövekedésről” beszélt; ez vezetői várakozás, amelyet későbbi teljesítménynek kell igazolnia.
Röviden
- A nyereség és a részvényenkénti eredmény eltérő üteme a nevező vizsgálatát is indokolja.
- Az akvizícióval bővült vállalat összevetése külön figyelmet igényel; a teljes növekedés nem nevezhető organikusnak.
- A forintban mért befektetői eredményhez a deviza és a költség külön számítási rétegként tartozik.
A nevező ugyanúgy számít
Számításunkban a nettó eredmény növekedése 97,31%, a hígított részvényenkénti eredményé 74,75%. A képlet mindkét esetben az új érték osztva a bázisértékkel, mínusz egy, százalékban kifejezve. Az első ábra ugyanazon negyedév éves összevetését mutatja, külön skálázási trükk nélkül.
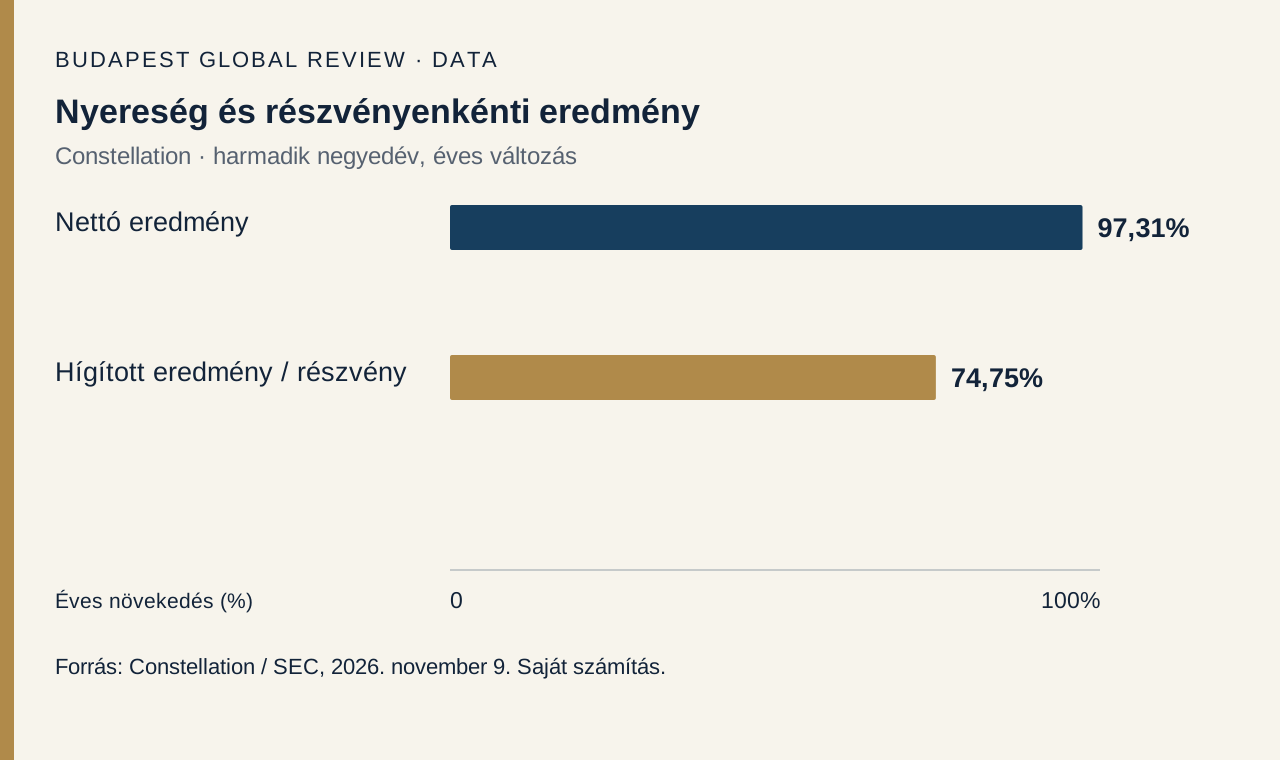
A két változás közötti 22,56 százalékpontos rés nem eltűnt pénz. Matematikailag abból is eredhet, hogy a nyereség több részvény között oszlik meg. A közölt, kerekített összegek és részvényenkénti értékek hányadosa alapján az eredmény számításában szereplő részvénymennyiség megközelítőleg 12,91%-kal nagyobb. Ez visszaszámított közelítés, nem a társaság pontos részvényállományának megállapítása; a kerekítés hatását is tartalmazza.
A befektető ezért két eltérő kérdést tehet fel. Nőtt-e a vállalat által termelt eredmény, és mennyivel javult az egy tulajdoni egységre jutó teljesítmény? Az akvizíció növelheti az üzlet méretét, miközben a finanszírozás módja befolyásolja a tulajdonos részesedését. A százalékos növekedési rangsor ezeket a különbségeket elfedi.
A felvásárlás előtti és utáni időszak összevetéséhez ezért azonos körre készített kimutatás lenne a legerősebb kiegészítés. Ilyen saját becslést nem gyártunk a hiányzó részletek helyére. A közölt adatokból kimutatható növekedést elválasztjuk attól a kérdéstől, hogy ebből mennyi ismételhető meg a következő időszakban.
Az eredményösszetevők Berkshire-példájában is a beszámoló szerkezetét vizsgáltuk. A hasonlóság módszertani: külön üzleti modellek számai közvetlen értékeltségi rangsort nem adnak. A nyereség minőségét annak keletkezése, tartóssága és pénzáramlássá válása együtt segíti megítélni.
Forintban más lehet a végeredmény
A második ábra feltételezett példát használ. A részvény USD-ben számolt árváltozása minden esetben +10%, a modell teljes, időszak végi értékre terhelt költsége 1%. Az USD/HUF változása rendre −5%, 0% és +5%. Ezek szemléltető bemenetek, nem aktuális árfolyamok, szolgáltatói díjak vagy piaci előrejelzések.
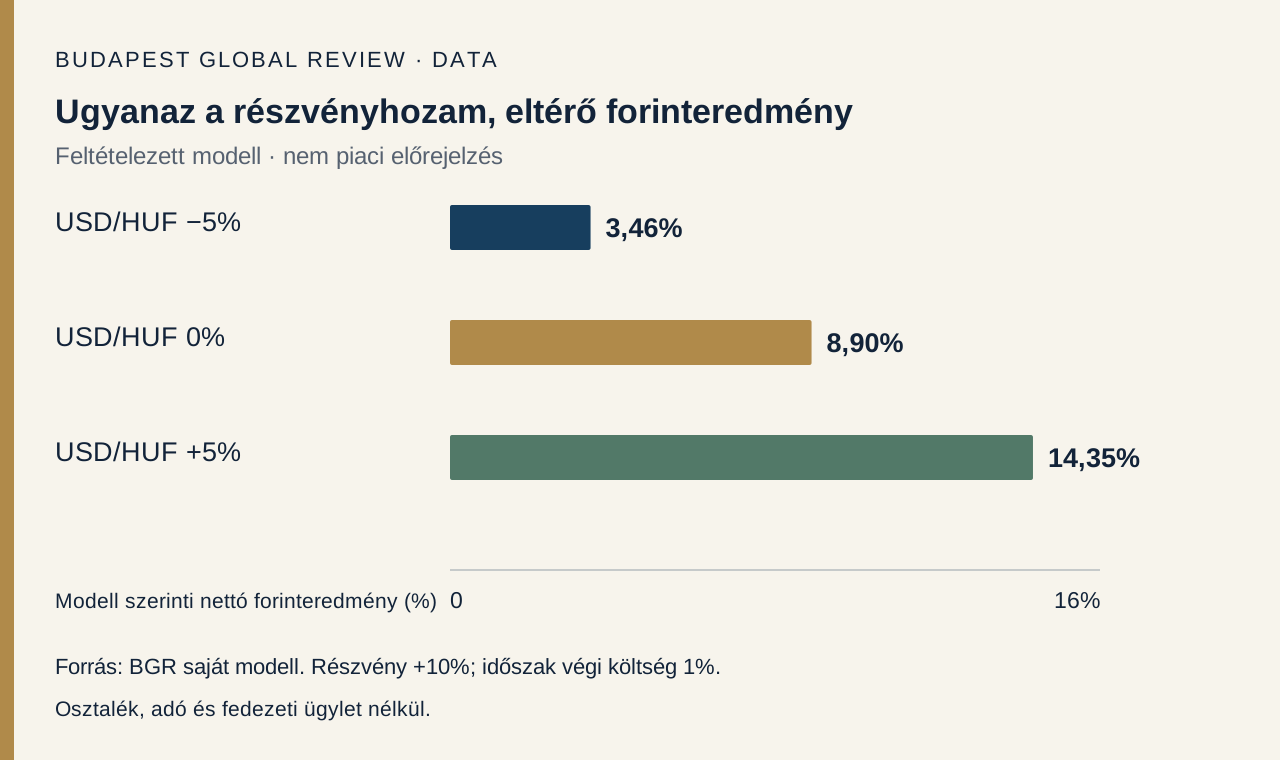
A reprodukálható képlet: 1,10 × devizatényező × 0,99 − 1. A devizatényező sorrendben 0,95; 1,00; 1,05. Így a modellben a forinteredmény 3,46%, 8,90%, illetve 14,35%, két tizedesre kerekítve. A változatlan devizaesetben is kevesebb marad a részvény bruttó emelkedésénél, mert a költség az időszak végi értéket csökkenti.
A negatív USD/HUF-változás azt jelenti, hogy ugyanazért az USD-ért kevesebb forint jár. A részvény emelkedése mellett ez visszafogja a forintban számolt eredményt. Fordított devizamozgás támogatja azt. A tényezők összeszorzása miatt a százalékok egyszerű összeadása pontatlan eredményre vezetne.
A valós számla más költségszerkezettel működhet. A vételi és eladási jutalék, az átváltási árkülönbség, az esetleges tartási díj és az adózás időzítése eltérhet a példától. A modell nem számol osztalékkal, adóval vagy fedezeti ügylettel. A nettó eredményhez saját számlakivonat és érvényes díjjegyzék szükséges.
A devizakockázat mérlegelésekor a befektetés és a későbbi kiadás pénznemét együtt érdemes nézni. A forintban felmerülő kiadásra szánt pénz más árfolyamkitettséget hordozhat, mint a később USD-ben elköltendő összeg. Ebből személyre szabott arány vagy ügyleti utasítás a befektető körülményei nélkül nem vezethető le.
Kilátások és bizonyítási feladatok
A kedvező forgatókönyvben a megnagyobbodott üzlet tartós eredményt termel, és az egy részvényre jutó teljesítmény is javul. A kedvezőtlen változatban a finanszírozási és működési terhek vagy a gyengébb bevételek elnyelik a várt előnyt. Ezek elemzői lehetőségek; bekövetkezésük valószínűségét a rendelkezésünkre álló adatokból nem számszerűsítjük.
Az eredmény közlése és a részvény vonzerejének megítélése külön feladat. Ellenőrzött aktuális vételár nélkül nem számolunk árfolyam/nyereség mutatót, és nem minősítjük olcsónak vagy drágának a papírt. Ugyanaz a vállalati javulás eltérő befektetési eredményhez vezethet attól függően, milyen áron vált valaki tulajdonossá.
A Moderna finanszírozásáról szóló elemzésünk más ágazatban mutatta meg az eredmény és a finanszírozási kép együtt olvasásának jelentőségét. A Constellation esetében is külön kell követni, hogy a tervezett fejlődéshez szükséges forrás milyen költséggel és milyen tulajdonosi következménnyel áll rendelkezésre.
A számítás érzékenysége további ellenőrzést kíván. A negyedéves eredményt nem célszerű egyszerűen egész évre felszorozni: ehhez azt kellene feltételezni, hogy az időszak minden lényeges feltétele változatlanul ismétlődik. A közölt nyereségből önálló pénzáramlási következtetést sem vonunk le, mert az elszámolás és a pénzmozgás időpontja eltérhet.
Egy követhető befektetői jegyzetben külön sorba kerülhet a megfigyelt tény, a belőle számított mutató és a hozzá fűzött várakozás. Így később látható, hogy egy tévedés az alapadatból, a számításból vagy a jövőre vonatkozó feltevésből származott. A módszer különösen hasznos akkor, amikor az üzlet mérete felvásárlás miatt változik.
A kockázat összevetéséhez a kedvező példát érdemes veszteséges részvénypályával is végiggondolni. Az ábra csak a deviza hatását különíti el rögzített részvénymozgás mellett, ezért a lehetséges veszteség felső határáról nem ad információt. A modell határainak megőrzése nélkül a pontosan kiszámított százalék is félrevezető döntési támponttá válhat.
A következő esemény a november 9-re, budapesti idő szerint 15:00 órára meghirdetett eredménybeszélgetés. A vezetői magyarázatokban az összehasonlítható üzleti teljesítmény, a finanszírozási teher és a részvényenkénti eredmény kapcsolatát érdemes keresni. Az ábrák saját szerkesztésűek; az első a közölt eredményadatokból, a második a fent rögzített feltételezésekből készült.