
A Protalix november 10-én közölt beszámolójában az első kilenc hónap bevétele 75,571 millió USD lett, szemben az előző év azonos időszakának 43,622 millió USD összegével. A magyar kisbefektető számára a növekedés összetétele legalább olyan lényeges, mint a százalékos ugrás: az egyszeri bevételt, a részvény kockázatát és a forintra váltás eredményét külön kell vizsgálni.
A vállalati eredményközlés szerint az idei összegben szerepel a Chiesitől kapott 25 millió USD mérföldkőbevétel. Ezt az első negyedévben számolták el. A most közzétett halmozott adat ezért olyan tételt is tartalmaz, amelynek újabb teljesülése nem következik pusztán a termékértékesítés folytatásából.
Röviden
- A bevétel összesített növekedése gyorsabb a termékértékesítés bővülésénél.
- Az egyszeri tétel levonása hasznos szemléltetés, de nem vállalati eredménymutató.
- A forintban számolt befektetési eredményt a deviza és a költség is alakítja.
A növekedés szerkezete
A negyedéves jelentés nem auditált tábláiban a termékértékesítés bevétele 43,108 millió USD összegről 49,081 millió USD összegre emelkedett. A licencelés és kutatási szolgáltatások bevétele eközben 0,514 millió USD helyett 26,490 millió USD volt. Mindkét összehasonlítás szeptember 30-ával záruló kilenc hónapot fed le, 2025 és 2026 adataival.
Saját számításunk szerint a teljes növekedés 73,24%, a termékértékesítésé 13,86%. A módszer mindkettőnél ugyanaz: az idei összeget elosztjuk a tavalyival, kivonunk egyet, majd százalékra váltunk. A két ütem közötti eltérés megmutatja, miért kevés kizárólag a teljes bevétel alapján megítélni az üzleti teljesítményt.
A bevételtöbblet 31,949 millió USD; ehhez a mérföldkőbevételt viszonyítva 78,25% adódik. Ez a növekmény számtani felbontása. Nem azt állítja, hogy az egyszeri összeg nélkül a cég valamennyi költsége, adója vagy készpénzmozgása változatlan maradt volna.
Ha a teljes idei bevételből levonjuk ezt a tételt, 50,571 millió USD marad. Ez 15,93% növekedés a tavalyi teljes bevételhez képest. A szemléltető eredmény szerkesztőségi számítás, nem a vállalat által közzétett korrigált mutató; a maradékban is lehetnek eltérő időzítésű vagy feltételes bevételek.
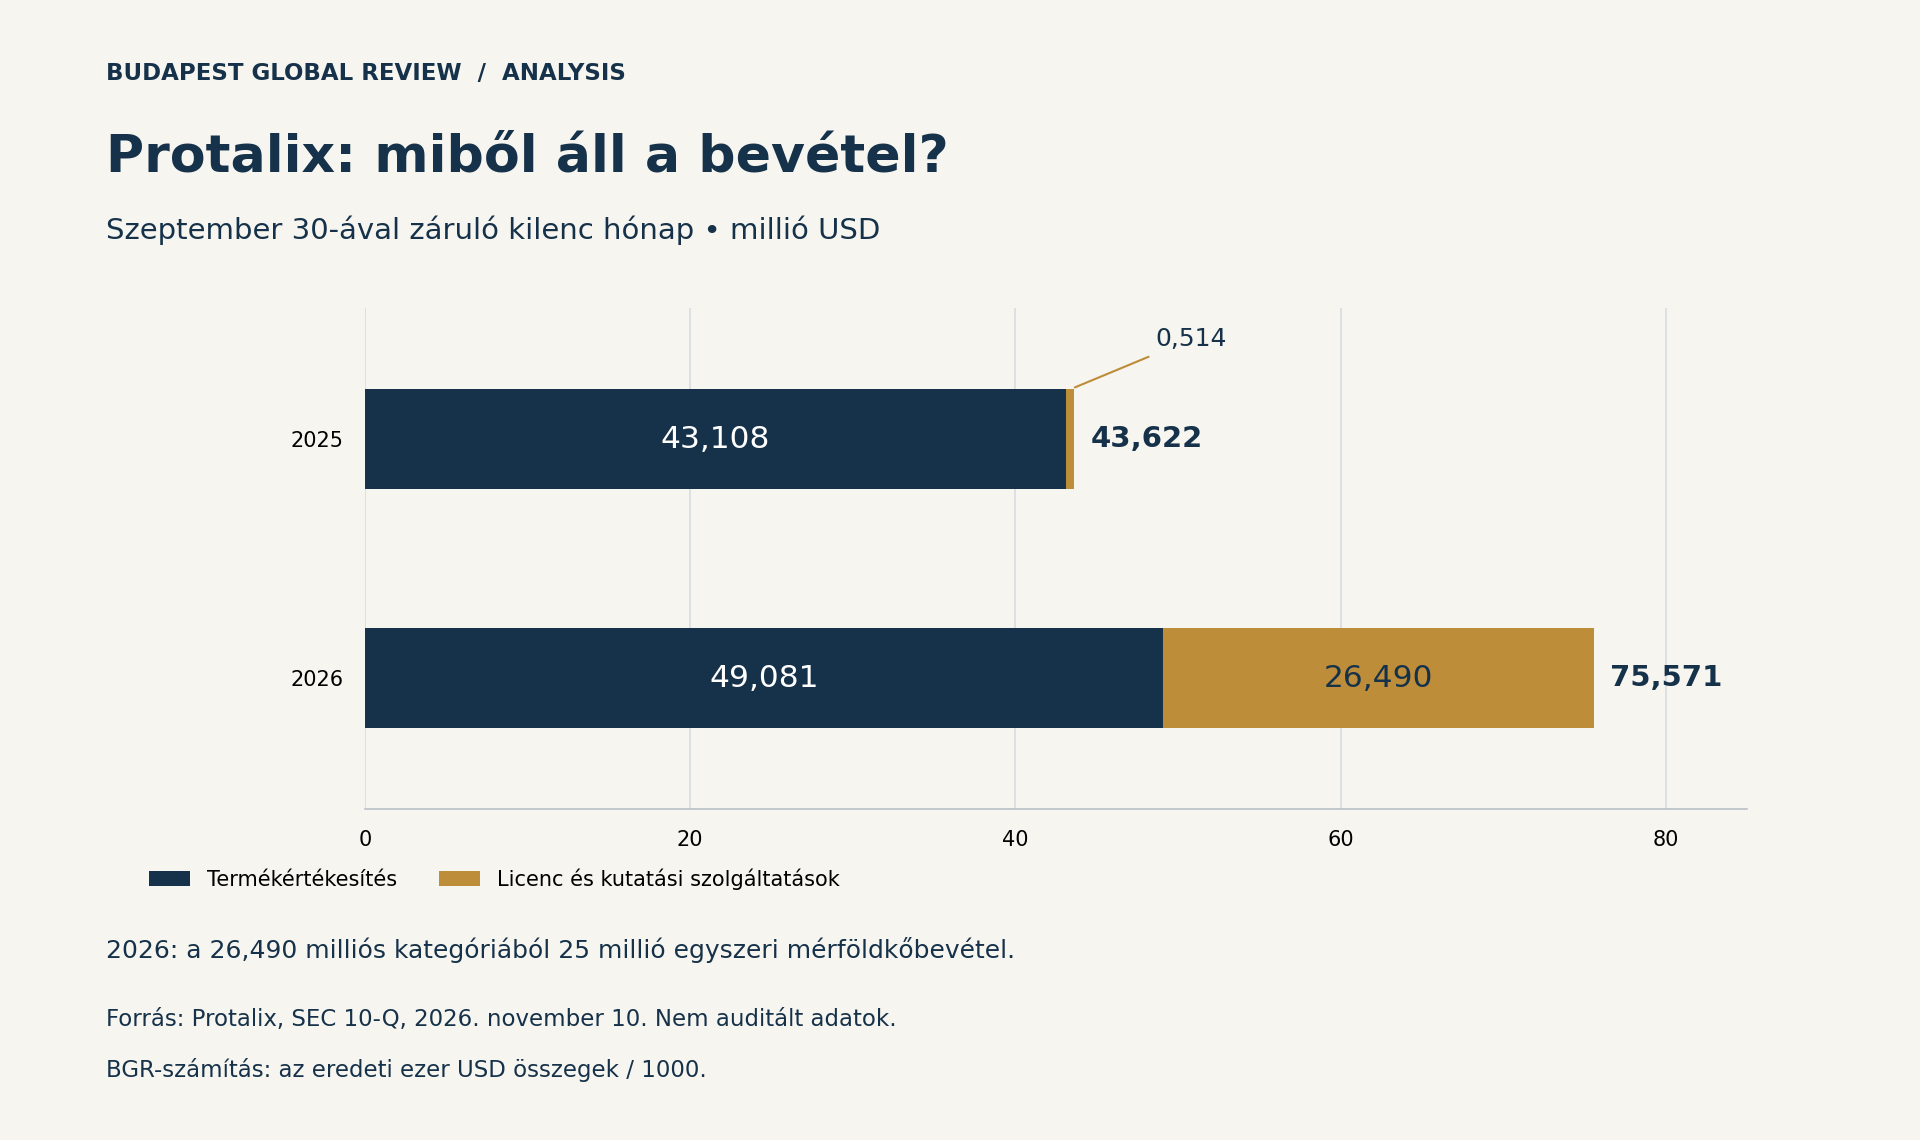
Az első ábra a beszámoló kategóriáit mutatja millió USD egységben, nulláról induló skálával. Az eredeti, ezer USD-ben közölt összegeket ezerrel osztottuk. A mérföldkőbevétel a licencelési és kutatási kategóriában szerepel, nem az ábrához hozzáadott külön harmadik bevétel.
A magyar olvasó számára ez általános jelentésolvasási tanulság. A Moderna finanszírozásáról készült elemzésünk szintén arra mutatott rá, hogy a vállalat működését és a finanszírozási helyzetét külön kérdésként érdemes megvizsgálni. A két cég eltérő üzleti modellje miatt közvetlen értékelési rangsort ebből nem állítunk fel.
Tartalék, kilátás és bizonytalanság
Dror Bashan vezérigazgató az eredményközlésben a „készpénz és betét” állományát 48,5 millió USD összeggel emelte ki. Ez a szeptember végi helyzet kerekített vállalati bemutatása. A készpénzállomány időponti adat, míg a bevétel időszaki teljesítmény; ezért a kettő összeadása nem ad értelmezhető éves eredménymutatót.
Az elemzési kérdés az, hogy a következő időszakok működése mennyiben termeli újra a rendelkezésre álló forrásokat. A kutatás finanszírozása, a vevői pénzbeérkezések időzítése és a későbbi kifizetések együtt alakítják a mozgásteret. Egy kedvező mérlegfordulónap nem rögzíti tartósan a jövőbeli finanszírozási igényt.
Kedvező forgatókönyvben a rendszeres értékesítések bővülése és a kiadások kezelhető növekedése javíthatja a működés fenntarthatóságát. Kedvezőtlen esetben a bevételek időzítésének változása vagy a fejlesztési kiadások emelkedése szűkítheti a tartalékot. Ezek feltételes elemzési lehetőségek, nem vállalati előrejelzések vagy bekövetkezett események.
A jelentésből nem vezetünk le célárat. Ehhez a jelenlegi részvényár mellett a jövőbeli pénzáramlások, a részvényszám, a kockázatok és az alkalmazott hozamelvárás megalapozott becslése is szükséges volna. Az itt ellenőrzött pénzügyi adatok ilyen értékelésnek csak egy részét adnák.
A két elsődleges dokumentum ugyanattól a kibocsátótól származik. Az egyező számok a dokumentumok közötti következetességet támasztják alá, nem jelentenek független külső bizonyítékot az üzleti kilátásokra. Ez különösen fontos a jövőre vonatkozó vezetői állítások olvasásakor.
A növekedési százalékok olvasásánál a nevező is számít. Alacsony összehasonlítási alap mellett viszonylag kis összegű többlet is látványos ütemet eredményezhet. Emiatt célszerű az abszolút változást és a kategóriák súlyát egymás mellett látni, majd megvizsgálni, milyen szerződéses vagy értékesítési feltétel szükséges a bevétel ismétlődéséhez.
A likvid tartalék és a részvény értéke között nincs mechanikus megfelelés. A pénzeszközökből a működést, a már vállalt kötelezettségeket és a fejlesztést is finanszírozni kell. Az elemzés ezért a bevétel minőségére összpontosít, nem a teljes készpénz részvényesek közötti szétosztására.
Forinteredmény és reprodukálható módszer
A NYSE American piacán jegyzett PLX részvény USD-ben forog. Egy magyar befektető forintban vezetett vagyonán ezért a részvény USD-hozama mellett az USD/HUF változása is megjelenhet. A következő példa rögzített feltételezés, nem mai árfolyam, múltbeli teljesítmény vagy hozamígéret.
Tegyük fel, hogy a részvény USD-ben 8% hozamot ér el, és a teljes költség a végső átváltott érték 1% része. Az USD forintban mért értéke három változatban 5% csökkenést, változatlanságot vagy 5% emelkedést mutat. A számításban nincs osztalék, adó vagy devizafedezet.
A képlet: részvényérték szorzója × devizaérték szorzója × költség utáni szorzó, majd az induló érték levonása. Számszerűen a változatlan devizájú eset 1,08 × 1,00 × 0,99, amelyből egyet kivonva 6,92% marad. Az USD gyengülésénél 1,57%, erősödésénél 12,27% a forinteredmény, két tizedesre kerekítve.
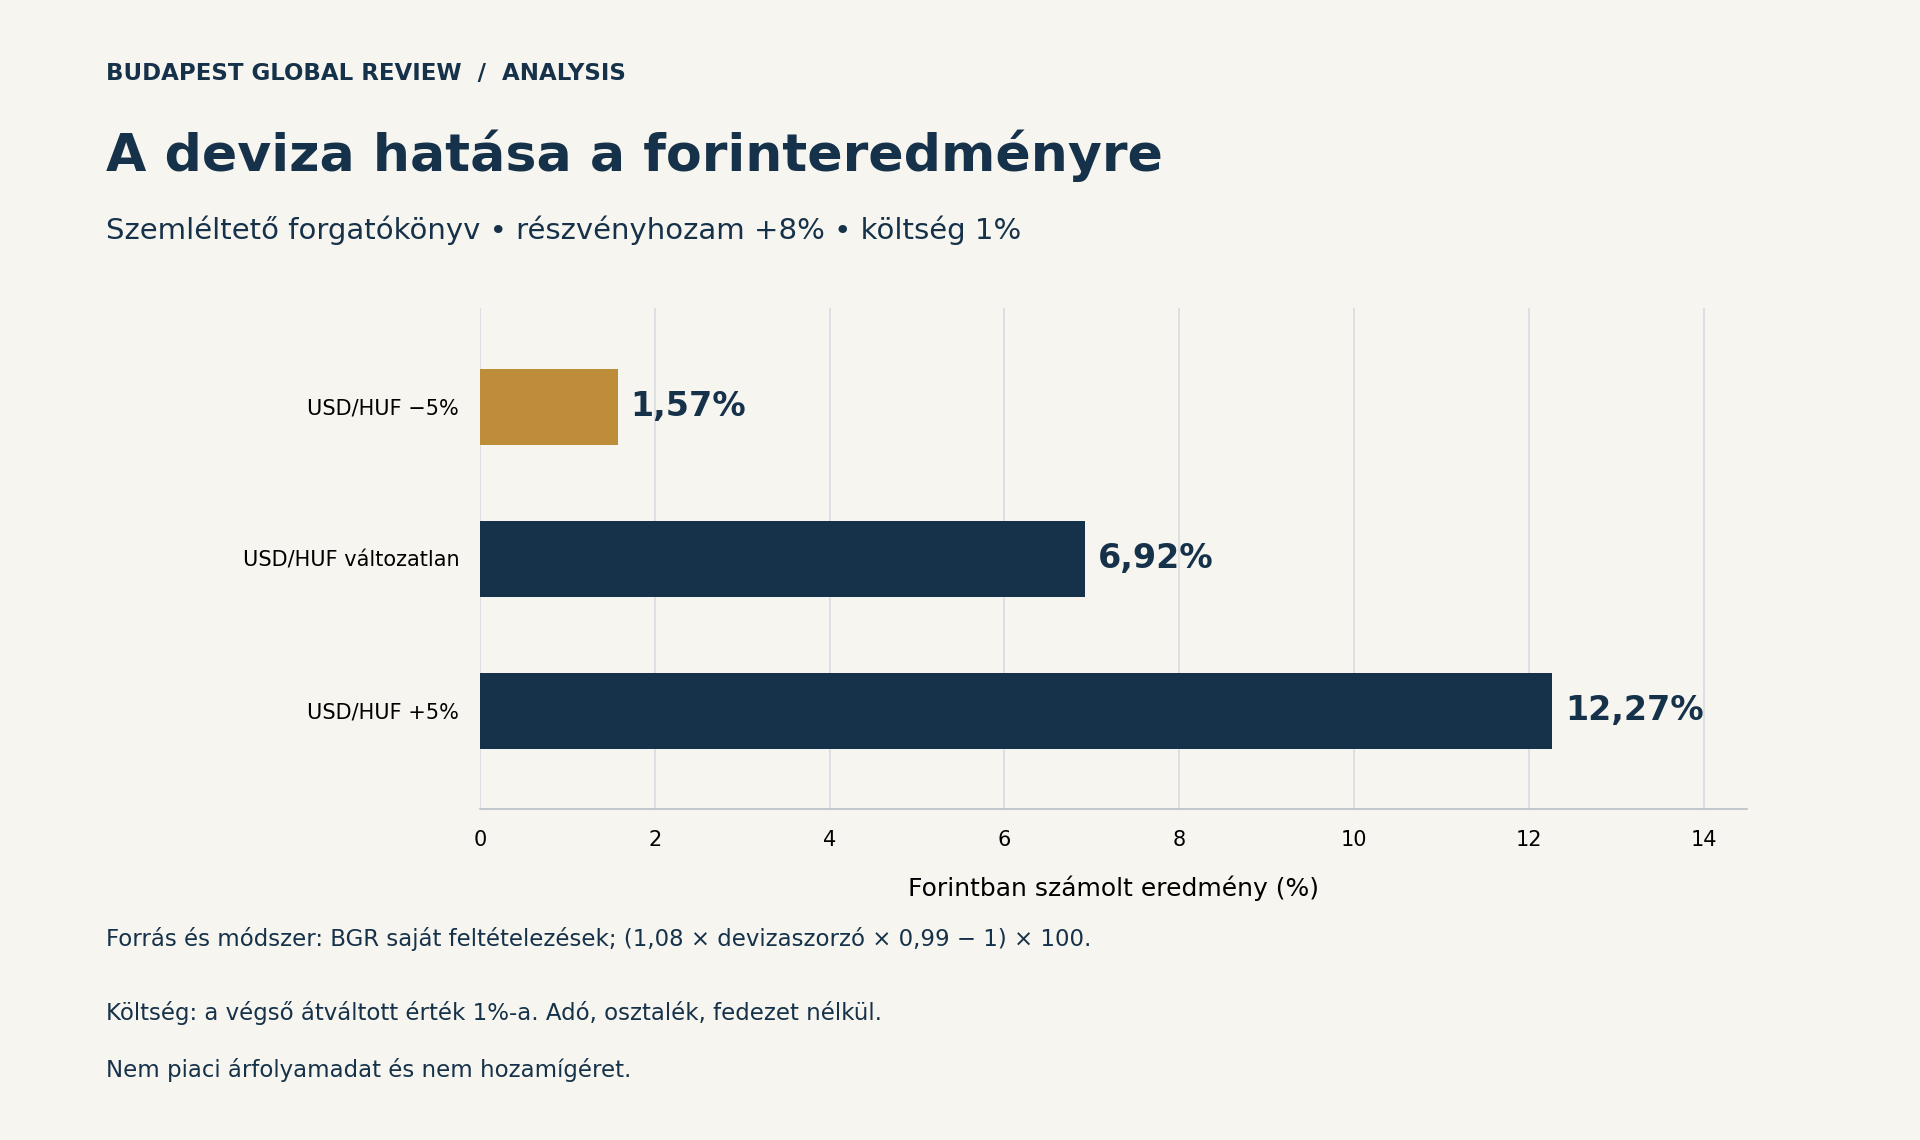
A második ábra kizárólag ezeket a saját forgatókönyveket ábrázolja. Forrása a fenti feltételrendszer és szorzási képlet, nem külső árfolyam-adatsor. A tényleges szolgáltatói díj eltérhet: fix minimumdíj és átváltási felár esetén külön számítás szükséges, különösen kisebb befektetett összegnél.
A Constellationről szóló korábbi elemzésünk ugyanezt a forintosítási kérdést más vállalati helyzetben vizsgálta. Az összehasonlítható gondolkodási keret nem teszi azonos kockázatúvá a különböző részvényeket, és nem határoz meg személyre szabott vételi vagy eladási döntést.
A következő vállalati beszámolóban a mérföldkőbevételen kívüli értékesítés alakulása, a pénzbeérkezések és a kiadások együtt lesznek érdemesek figyelemre. A friss eredmény most a bevétel összetételét teszi jobban láthatóvá; tartós növekedési ütemet csak további összehasonlítható időszakok alapján lehet megalapozottan értékelni.