
A MOL november 6-i gyorsjelentése jelentősen növekvő harmadik negyedéves működési eredménymutatót közölt, amelyet egyszeri tételek is támogattak. A magyar kisbefektető számára ezért az a fontos kérdés, mennyi tekinthető összehasonlítható teljesítménynek, és ebből mi fordulhat át később pénztermelésbe.
Hernádi Zsolt elnök-vezérigazgató a vállalat közleményében úgy fogalmazott: „Különösen jó negyedévünk volt.” Ez vezetői értékelés. A K&H Értékpapír nyilvános összefoglalója szintén kiemelte az egyszeri tételeket; ez külső piaci kommentár, nem független könyvvizsgálat. Az alábbi arányok saját számításaink, részvényárfolyamot vagy elemzői konszenzust nem használunk.
Röviden
- A működési mutató erősödött éves és negyedéves összevetésben.
- Az egyszeri tételek levonása csak szemléltető számítás, nem új vállalati eredménykategória.
- A forintkitettség és a befektető díjai külön befolyásolják a megtérülést.
Növekedés két különböző bázison
A negyedéves prezentáció szerint a csoport Clean CCS EBITDA-ja 1760 millió USD volt. A megelőző negyedév megfelelő adata 1297 millió USD, az előző év azonos időszakáé 974 millió USD. A közölt, kerekített értékekből éves alapon 80,70 százalékos, negyedéves alapon 35,70 százalékos növekedés adódik.
A képlet mindkét esetben az új érték osztva a választott bázissal, ebből egyet levonva, majd százzal szorozva. Két tizedesre kerekítettünk. Az első ábra az összehasonlított időszakokat külön jelöli: az éves változás és az egymást követő negyedévek eltérése más kérdésre válaszol, ezért nem helyettesíthetők egymással.
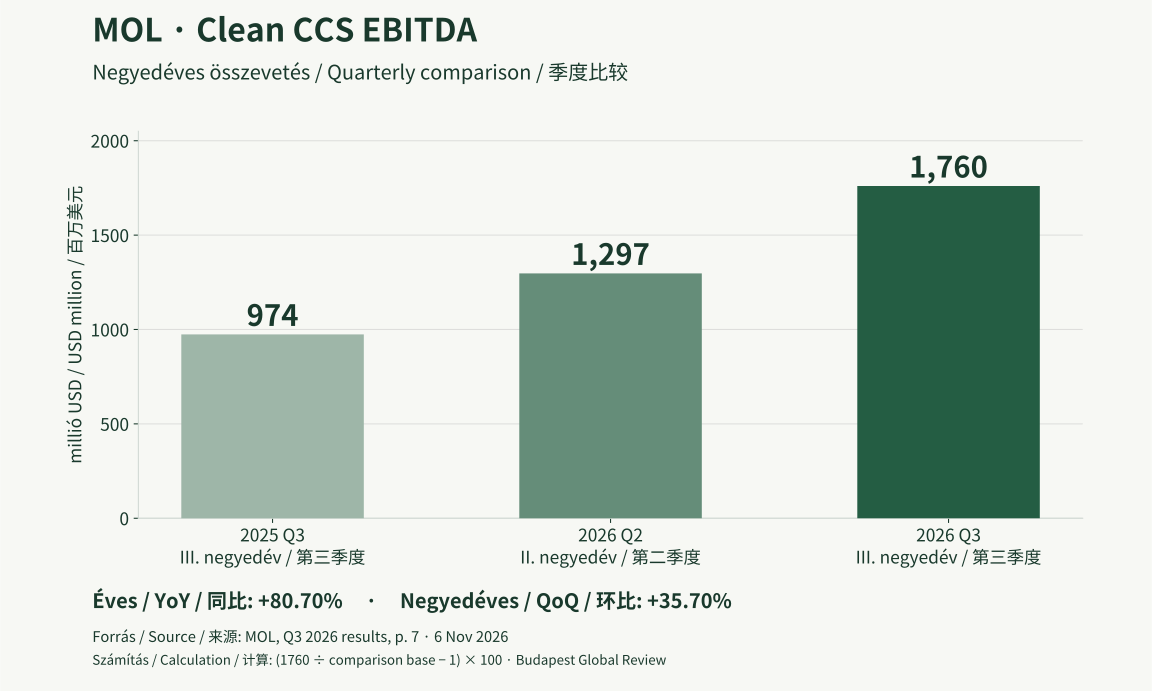
A Clean CCS EBITDA a vállalat által használt, készletárhatásoktól és meghatározott különleges tételektől tisztított működési mutató. A „tiszta” elnevezésből azonban nem következik, hogy minden egyszeri gazdasági hatás eltűnt belőle. A befektetőnek mindig a definíciót és a konkrét negyedév magyarázó tételeit kell együtt olvasnia.
A sajtóközlemény 1250 millió USD adózás előtti eredményt közöl. Ez más eredménysor: az EBITDA és az adózás előtti profit közötti különbséget nem lehet pusztán az egyszeri tételek levonásával megmagyarázni. A finanszírozás és az értékcsökkenés elszámolása is számít; részvényesi hozam pedig egyik mutatóból sem olvasható ki közvetlenül.
Egyszeri támogatás és pénzmozgás
A prezentáció 100 millió USD biztosítási kifizetést és 133 millió USD, alapítványtól átvett pénzügyi eszközökhöz kapcsolódó bevételt emel ki. Összegük 233 millió USD. Saját arányszámításunkban ezt a működési mutatóval osztjuk el, majd százzal szorozzuk: az eredmény 13,24 százalék.
A második ábra a teljes mutatót erre az összegre és a számtani maradékra bontja. A maradék 1527 millió USD, vagyis 1760 mínusz 100 mínusz 133. Ez kizárólag szerkesztőségi szemléltetés. Nem hivatalos korrigált eredmény, nem előrejelzés, és nem bizonyítja, hogy minden más összetevő ismétlődő vagy változatlanul fenntartható.
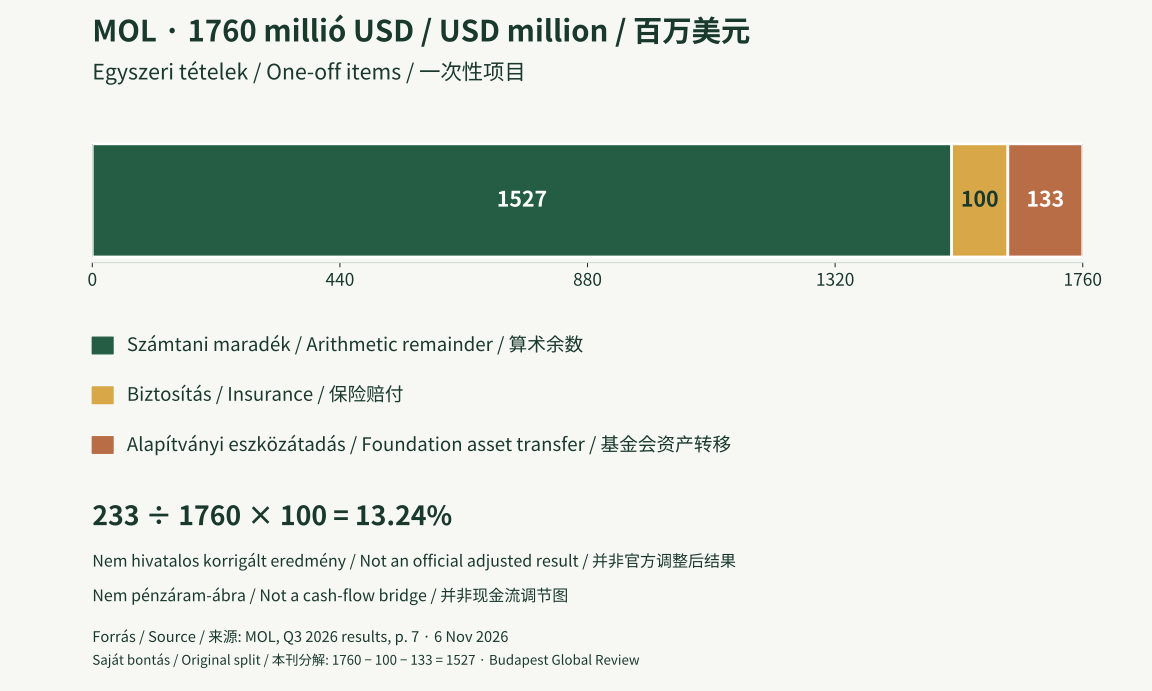
A biztosítási kompenzáció és egy pénzügyi eszköz átvételének könyvelése eltérő pénzmozgást takarhat. A jelentés az alapítványi ügylethez kapcsolódóan 62 millió USD visszatartott készpénzt is megjelöl, amelyet nem mutattak ki pénzáramként. Emiatt a bemutatott eredménytámogatást teljes egészében befolyt készpénznek tekinteni hibás lenne.
A pénztermelés vizsgálatánál a vevőkövetelések, a készletek és a szállítói tartozások változása is lényeges. Egy értékesítés javíthatja az eredményt, miközben ellenértéke később érkezik; készletfelhalmozás pedig pénzt köthet le. Ezek általános számviteli összefüggések, nem állítások a mostani negyedév valamely nem ellenőrzött egyedi ügyletéről.
Az ArcelorMittal eredményhányadairól készült elemzésünk más vállalat példáján választotta szét a működési és a részvényesi eredményt. A BMW pénzáramlási összevetése pedig a megtermelt pénz és a beruházási igény kapcsolatát vizsgálta. A fogalmi különbség közös, az üzleti kockázatokat viszont vállalatonként kell értékelni.
Forintkitettség, költség és kilátások
Az amerikai dollárban közölt vállalati eredmény és a magyar befektető forintban nyilvántartott vagyona között nincs egyszerű, minden helyzetre érvényes átváltási szabály. A cég bevételei és költségei több pénznemben keletkezhetnek, a fedezeti ügyletek pedig módosíthatják az érzékenységet. Egyetlen deviza elmozdulásából ezért nem számolunk biztos nyereségváltozást.
Szemléltető, feltételes példa: 1 millió USD értéke 300 HUF árfolyamon 300 millió HUF, 330 HUF árfolyamon 330 millió HUF. Az eltérés 30 millió HUF. Ezek választott számítási feltevések, nem aktuális jegyzések, banki ajánlatok vagy a vállalat árfolyamérzékenységének becslései. A puszta átszámítás a mögöttes üzleti teljesítményt változatlanul hagyja.
Az Investor.gov tájékoztatója is külön kockázatként kezeli a devizaváltozást. A hazai befektető saját költségkimutatásában a vételi és eladási jutalék, a számlavezetés és az esetleges devizaváltás díja külön sor legyen. A minimumdíj kis ügyletnél nagyobb arányt jelenthet; tényleges szolgáltatói díjtábla nélkül teljes nettó hozam nem állapítható meg.
Kedvező forgatókönyvben a működési teljesítmény az egyszeri támogatás kifutása után is erős marad, és a beruházások későbbi pénztermelést segítenek. Kedvezőtlen esetben szűkülő feldolgozási árrések, termelési zavarok vagy szabályozói terhek csökkenthetik az eredményt. Ezek feltételes elemzési lehetőségek, nem bekövetkezett események és nem számszerű valószínűségi előrejelzések.
A vállalat szerint a dunai finomító AV3 egysége október végén újraindult. A következő beszámolókban az üzemi rendelkezésre állás és a további biztosítási elszámolások lehetnek fontosak. A cég a következő hónapokban további biztosítási kifizetéseket vár; ennek pontos összege és beérkezési napja itt nem igazolt, ezért ezekre készpénztervet nem építünk.
A kockázatok súlyozásánál a befektetőnek azt is el kell döntenie, milyen időtávot vizsgál. Egy negyedéves eredményugrás és egy többéves beruházás megtérülése eltérő megfigyelési időt kíván. Rövid távon a készlet és a követelések mozgása, hosszabb távon az eszközök fenntartása és a működési versenyképesség kerülhet előtérbe. Az egyszeri bevétel levonása ezt a munkát nem helyettesíti. A következő időszakokat ugyanazzal a mutatóval, azonos számviteli keretek között érdemes követni, és minden új kizárást indokolni, különben a kedvezőbb szám kiválasztása elfedheti a vállalat teljesítményének valódi változását.
Értékeltségi állításhoz az eredményen túl a részvény ára, a részvényszám, az adósság és a készpénz is szükséges. E cikk nem állítja, hogy a papír olcsó vagy drága. A közölt összehasonlítás a beszámoló olvasásához ad módszert; személyre szabott vételi vagy eladási javaslatot nem tartalmaz.
Forrás és módszer: vállalati prezentáció és közlemény, külső piaci kommentár, saját osztás és kivonás. A két adatábra eredeti szerkesztőségi munka; a fejlécfotó archív felvétel. A számítások azonos mutatót és időszakot párosítanak, kerekítés csak a végén történt.