
MOL于11月6日发布的业绩报告显示,第三季度经营盈利指标显著增长,一次性项目也提供了支持。因此,对匈牙利个人投资者而言,重要的问题是其中多少属于可比较的经营表现,以及哪些部分今后可能转化为现金创造。
董事长兼首席执行官赫尔纳迪·若尔特在公司声明中表示:“我们度过了一个特别好的季度。”这是管理层的评价。K&H证券公开摘要同样强调了一次性项目;这是外部市场评论,并非独立审计。下文比率由本刊自行计算,不使用股价或分析师一致预期。
要点
- 经营指标同比和环比均有所增强。
- 扣除一次性项目只是示例计算,并非公司新增的盈利类别。
- 福林敞口与投资者费用分别影响回报。
两个不同基数下的增长
根据季度演示资料,集团Clean CCS EBITDA为176000万美元。前一季度可比较数值为129700万美元,上年同期为97400万美元。根据公布的四舍五入数值,计算得到同比增长80.70%,环比增长35.70%。
两种计算均用新值除以选定基数,减去一,再乘以一百。本刊保留两位小数。第一张图分别标注比较期间:年度变化和相邻季度差异回答不同问题,不能互相替代。
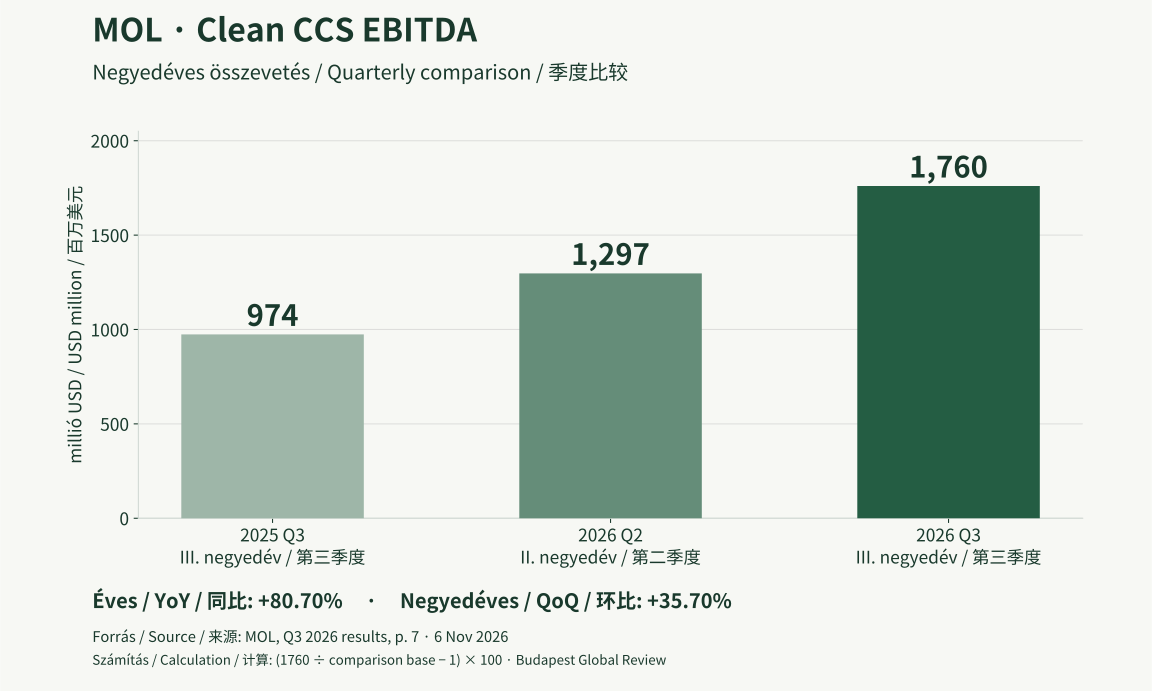
Clean CCS EBITDA是公司使用的经营指标,调整了库存价格影响及特定特殊项目。不过,“清洁”这一名称并不能证明所有一次性经济影响都已从中消除。投资者始终需要将指标定义与具体季度的解释项目一并阅读。
新闻稿披露税前利润为125000万美元。这是另一项盈利科目:EBITDA与税前利润之间的差距,不能仅用扣除一次性项目来解释。融资及折旧的会计处理也有影响;两个指标都不能直接显示股东回报。
一次性支持与现金流动
演示资料列出了10000万美元的保险赔付款,以及与从基金会接收金融资产有关的13300万美元收入。两者合计23300万美元。本刊将该金额除以经营指标,再乘以一百,得到13.24%。
第二张图把总指标分为上述金额及算术余数。余数为152700万美元,即1760减100再减133。这仅是本刊的说明性计算,既不是官方调整后结果,也不是预测,更不能证明其他所有部分都具有经常性或可以维持原有水平。
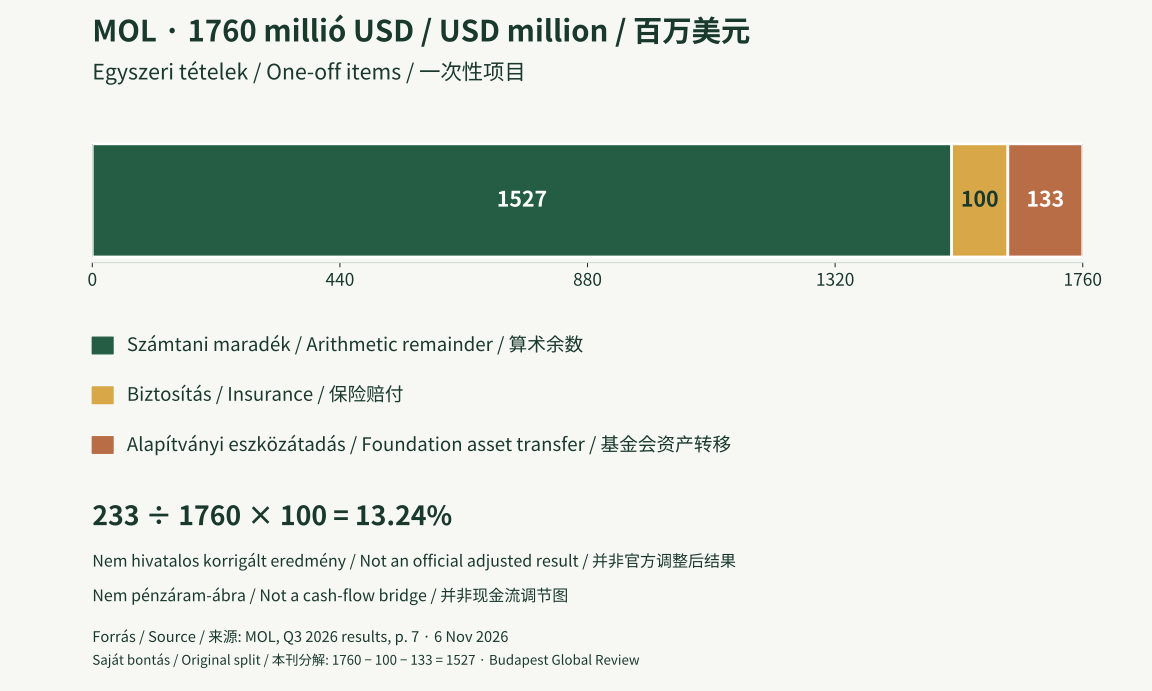
保险赔偿与接收金融资产的会计确认,可能对应不同现金流动。关于基金会交易,报告还列出了6200万美元的被扣留现金,该金额未被确认为现金流。因此,将所列盈利支持全部视为已收到现金,是错误的。
考察现金创造时,应收账款、库存及应付账款的变化也很重要。销售可能改善利润,但货款稍后才到账;增加库存则可能占用资金。这些是一般会计关系,并非对当前季度任何未经核实的单笔交易所作的断言。
本刊安赛乐米塔尔利润率分析以另一家公司为例,区分经营盈利与股东盈利。宝马现金流比较则考察现金创造与投资需求的关系。概念上的区别具有共通性,但经营风险必须逐家公司评估。
福林敞口、成本与前景
对于以美元披露的企业利润与匈牙利投资者以福林记录的财富,并不存在适用于所有情形的简单换算规则。企业收入和成本可能以多种货币产生,套期保值交易也可能改变敏感度。因此,本刊不根据单一货币的波动计算确定的利润变化。
一个明确设定条件的示例是:100万美元按300 HUF汇率折合30000万福林,按330 HUF汇率折合33000万福林。差额为3000万福林。这些是自行选定的计算假设,并非当前报价、银行要约或公司汇率敏感度估计。单纯换算不会改变基础经营表现。
Investor.gov指南也将汇率变化作为单独风险。匈牙利投资者自己的费用记录,应分别列出买卖佣金、账户费用及可能发生的换汇费。最低收费在小额交易中可能占更大比例;缺少服务商实际收费表,就不能确定完整净回报。
在有利情景下,一次性支持结束后,经营表现仍然强劲,投资有助于后续现金创造。不利情景下,加工利润空间收窄、生产中断或监管负担可能压低盈利。这些是有条件的分析情景,不是已经发生的事件,也不是量化概率预测。
据公司介绍,多瑙河炼油厂的AV3装置已于十月底重新启动。后续报告中的装置可用性及进一步保险结算可能值得关注。公司预计未来几个月会收到更多保险款项;本刊尚未证实其准确金额及到账日期,因此不以此编制现金计划。
衡量风险时,投资者还需确定考察期限。季度利润跃升与多年投资的回报,需要不同观察期。短期内,库存和应收账款的变化可能更受关注;较长期内,资产维护和经营竞争力可能更重要。扣除一次性收益不能替代这些工作。后续期间宜在一致的会计框架下采用同一指标跟踪,并解释每项新增剔除;否则,选择更有利的数字,可能掩盖公司业绩的真实变化。
估值判断除了盈利,还需要股价、股数、债务及现金。本篇不声称该股票便宜或昂贵。所作比较提供阅读报告的方法,不包含针对个人的买入或卖出建议。
来源与方法:公司演示资料及声明、外部市场评论,以及本刊自行进行的除法和减法。两张数据图均为本刊原创,头图为档案照片。计算使用相同口径的指标和期间,只在最后进行四舍五入。