
A Bavarian Nordic november 13-án közölt harmadik negyedéves jelentése változatlan éves cél mellett mutat javuló, egyszeri tételtől megtisztított üzemi teljesítményt. Magyar kisbefektetőként a döntésnél azonban külön kell vizsgálni a társaság eredményét, a részvény értékeltségét és a forintban realizálható hozamot: ezek eltérő kérdések, eltérő adatigénnyel.
Tarja Stenvall vezérigazgató eredményközlésében „stabil teljesítményről” beszélt, az angol megfogalmazás fordításaként. Ez vezetői értékelés. Elemzésünk a jelentés számaiból újraszámolható összehasonlításokra épül; nem következtetünk belőle bizonyított tőzsdei árfolyamreakcióra.
Röviden
- Az egyszeri tavalyi bevétel nélkül kedvezőbb az eredmény összehasonlítása.
- Az éves célból számolt zárónegyedév alacsonyabb eredményhányadot enged.
- A magyar befektető hozamát a deviza és a tényleges költség is módosítja.
Az összehasonlítás alapja
A részletes pénzügyi jelentés adatait millió DKK egységre átszámítva a kimutatott EBITDA a tavalyi harmadik negyedévben 1325,504, az ideiben 620,933 volt. A tavaly eladott elsőbbségi felülvizsgálati utalvány, vagyis PRV bevétele nélkül a korábbi érték 515,416. Az idei összehasonlító érték változatlanul 620,933.
Saját számításunk szerint a kimutatott mutató 53,15 százalékkal csökkent, az egyszeri bevétel nélküli viszont 20,47 százalékkal emelkedett. Mindkét állítás ugyanabból a táblázatból következik. A képlet az idei érték osztva a megfelelő tavalyi értékkel, majd egyet levonva és százzal szorozva; a százalékokat két tizedesre kerekítettük.
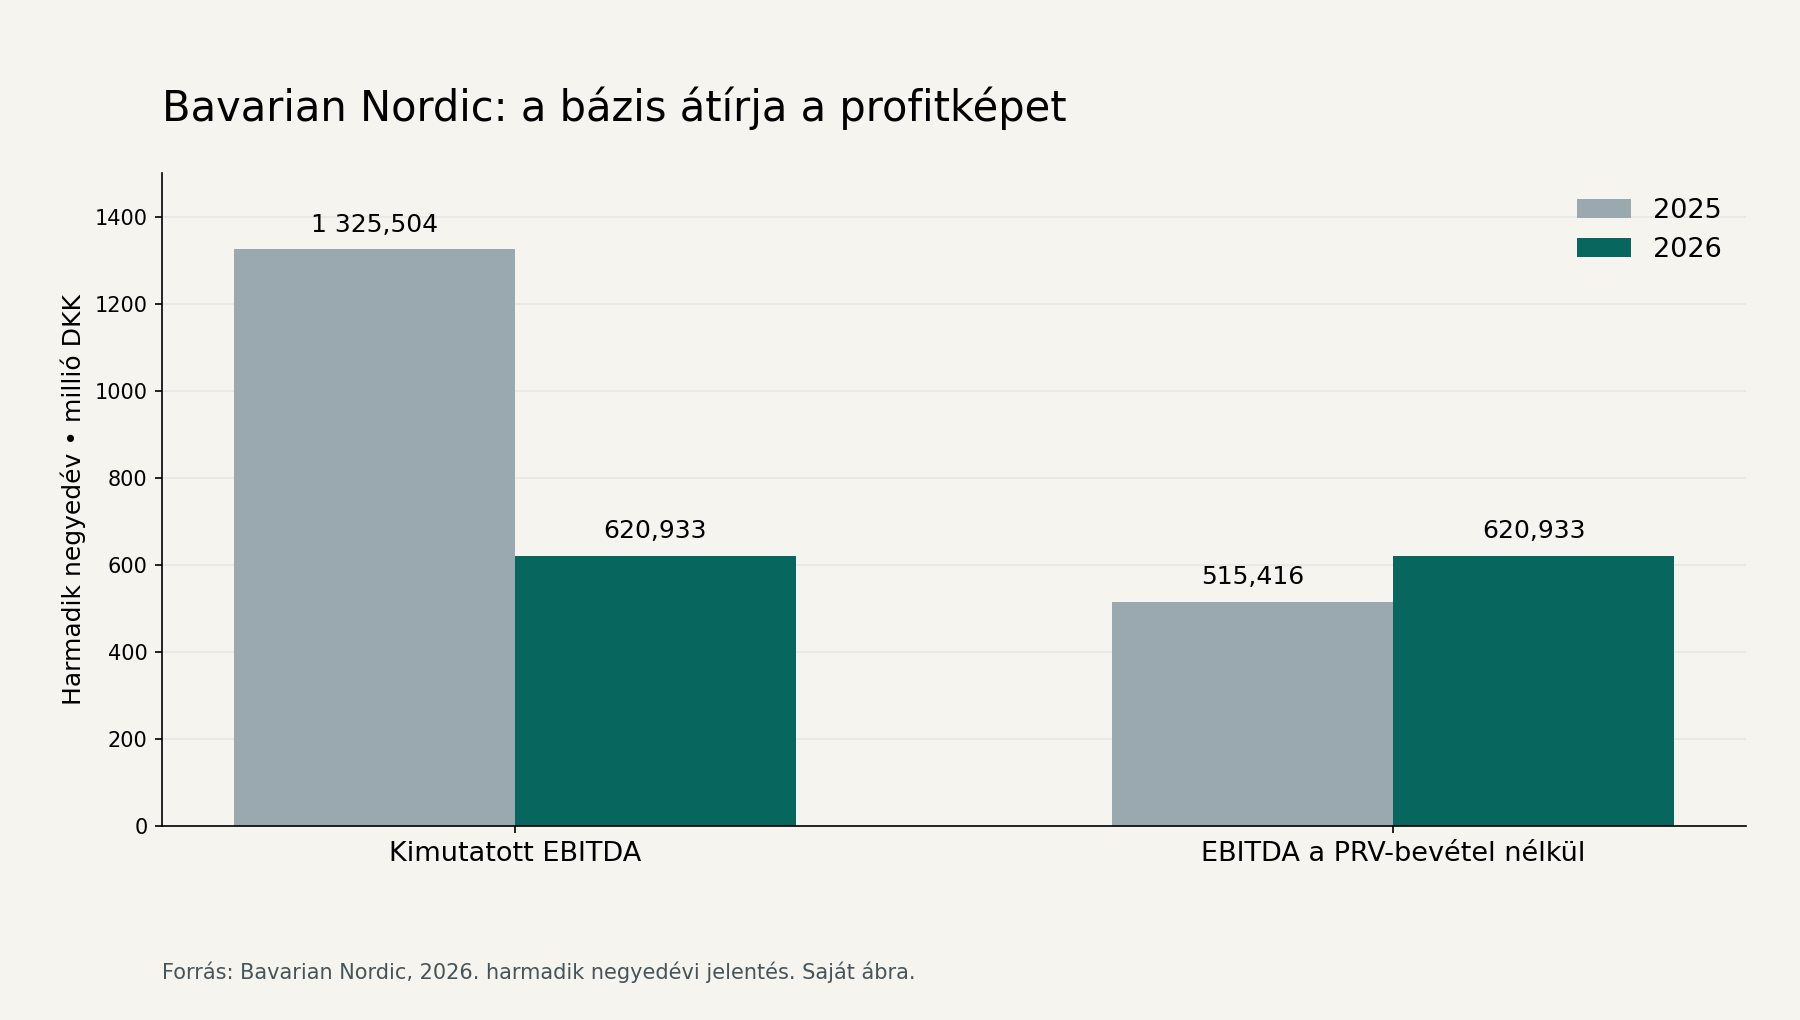
Saját ábra a linkelt jelentés alapján, nulla alapú tengellyel. Az oszlopok azonos negyedéveket hasonlítanak össze, és külön tartják a kimutatott, illetve a PRV-bevételt kizáró értékeket.
A különbség gazdasági jelentősége az, hogy az előző időszak egyszeri eredménye magas összehasonlítási alapot teremtett. Ettől az idei működés lehet erősebb, miközben a teljes kimutatott eredmény kisebb. A kiigazítás kiválasztását ezért mindig meg kell indokolni, különben a kedvezőbb mutató puszta válogatássá válhat.
Az EBITDA nem a részvényesnek kifizethető készpénz. A kamat, az adó, a beruházás és a forgótőke változása külön is befolyásolhatja a felhasználható pénzt. Gyógyszeripari vállalatnál a készletezés, a szerződéses szállítás és a fejlesztés időzítése szintén fontos vizsgálati szempont, nem pusztán az eredményhányad.
A kockázatok közül a vevők összetételét külön kell mérlegelni. Állami megrendelésnél a közbeszerzés, a költségvetési döntés és az átvétel időpontja eltérhet a lakossági utazási kereslet ritmusától. Egy erős negyedév ezért nem feltétlenül írja le a teljes üzleti ciklust. A befektetőnek a szerződéses láthatóságot és a készletek felhasználhatóságát is célszerű keresnie a későbbi beszámolókban.
A pénztermelés vizsgálatánál fontos, hogy a vevő már fizetett-e, vagy a bevétel követelésként szerepel. A készletek növekedése előkészíthet jövőbeli értékesítést, de pénzt is leköt, és keresleti fordulat esetén veszteséghez vezethet. Ugyanígy a fejlesztési kiadás rövid távon terhelheti a készpénzt, miközben későbbi termékeket alapozhat meg. Ezek általános elemzési szempontok, nem bizonyított új vállalati problémák. A visszavásárlási döntést ennek a tőkeigénynek és a likviditási tartaléknak a tükrében érdemes értékelni, nem pusztán a bejelentés alapján.
Az Allianz eredményének korábbi elemzése hasonló módon különítette el a profitmutatókat. A Siemens Energy éves teljesítményéről szóló anyagunk más üzleti modell mellett mutatta be a célok és a tényleges adatok összevetését. E kapcsolatok módszertaniak, nem iparági rangsort állítanak.
Az éves célból következő negyedév
A társaság éves árbevételi célja millió DKK egységben 6100, az EBITDA arányára vonatkozó cél körülbelül 32 százalék. Az első kilenc hónap kerekített bevétele 4897, EBITDA értéke 1711 volt. E közölt, kerekített számokat használjuk a saját levezetésben, nem a részletes táblázat minden tizedesét.
A teljes éves cél és a már teljesített bevétel különbsége 1203. Az éves bevételi cél és a célzott arány szorzata 1952, ebből a már teljesített eredményt levonva 241 marad. A két különbség hányadosa 20,03 százalékos negyedik negyedévi eredményhányadot adna. A harmadik negyedév közölt aránya 34,4 százalék volt.
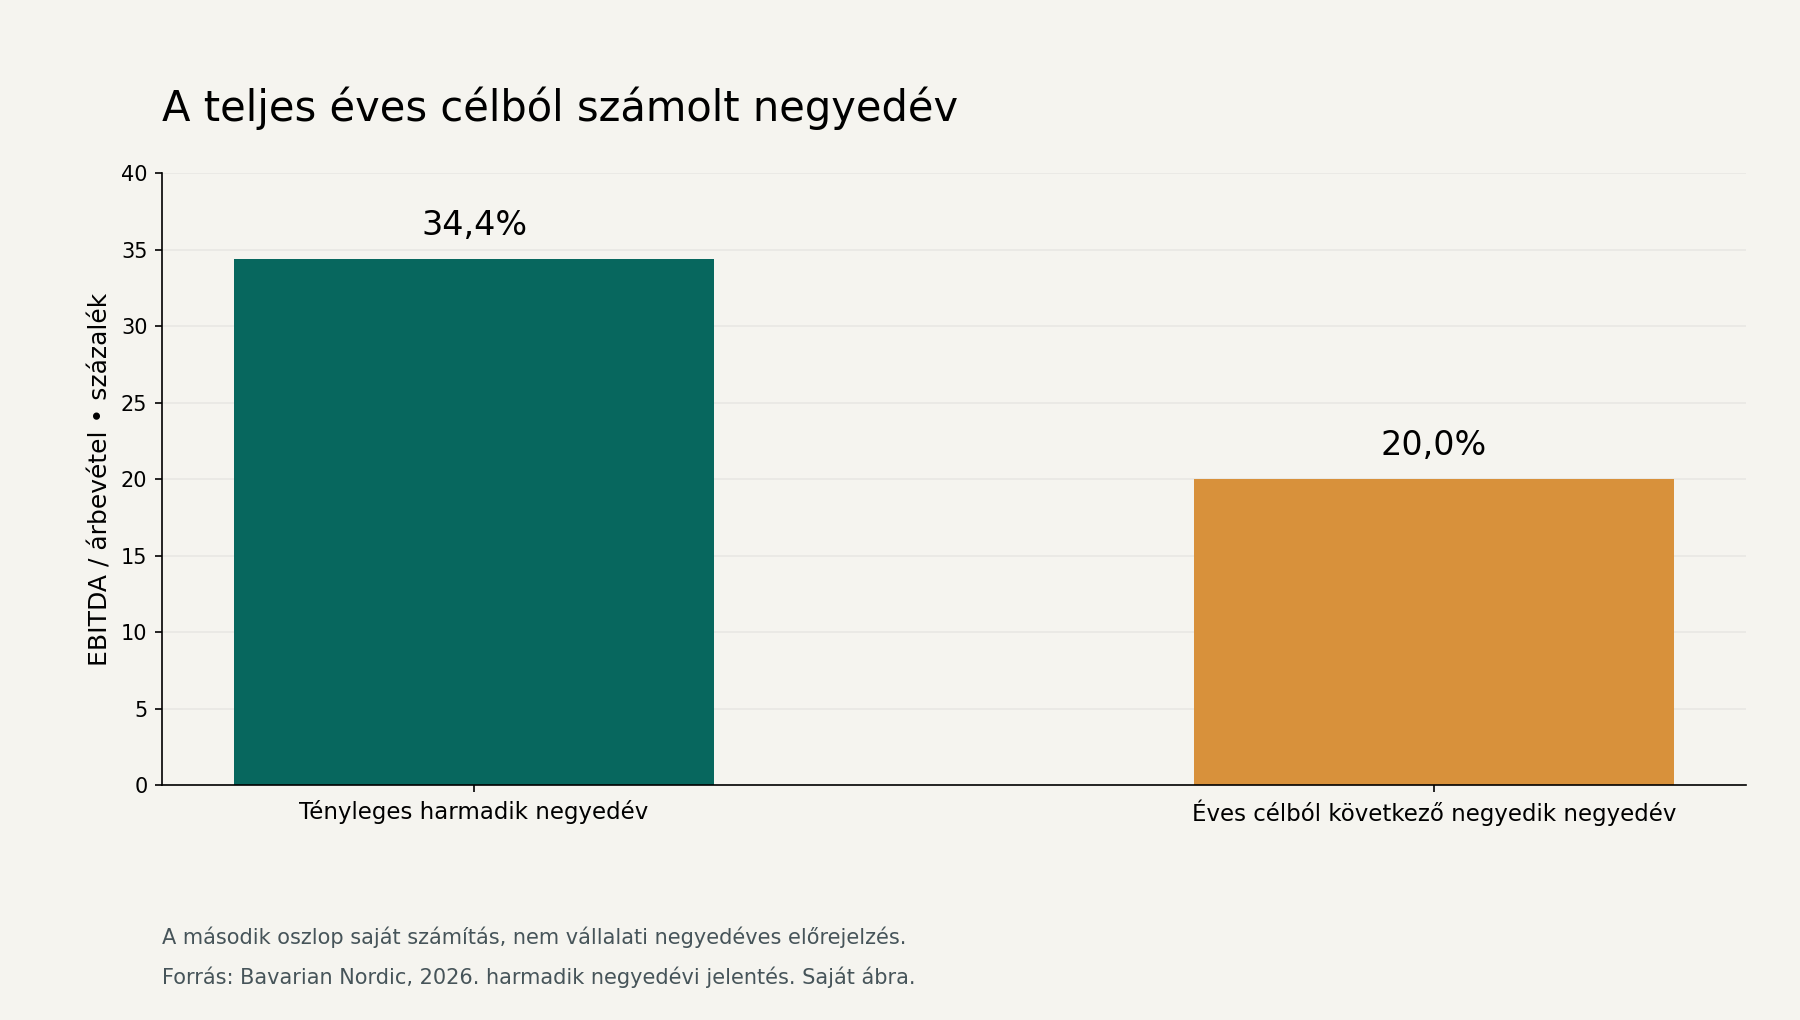
Saját ábra: a célból számolt oszlop egy tizedesre kerekített. Ez számtani következmény, nem külön vállalati negyedéves előrejelzés. Az éves cél közelítő megfogalmazása miatt a levezetés sem pontos kötelezettségvállalás.
Saját értelmezésünk szerint ezért a legutóbbi negyedév magasabb arányát nem célszerű változatlanul továbbvetíteni. Az értékesített termékek összetétele és a szállítások időzítése megváltoztathatja a következő időszakot. Kedvező forgatókönyvben a jobb termékösszetétel segíthet, kedvezőtlenben a halasztott rendelések vagy többletköltségek szűkíthetik a mozgásteret.
Ezek feltételes forgatókönyvek, nem a menedzsmenttől származó új prognózisok. A vizsgálat erőssége az átlátható kapcsolat az éves cél és az addig teljesített érték között; korlátja, hogy az eredmény időzítéséről nem ad részletes előrejelzést.
A külön visszavásárlási közlemény legfeljebb 250 millió DKK összegű új szakaszt jelentett be, november 13-i kezdettel és legkésőbb 2027. január 15-i lezárással. A tényleges tranzakciókról heti tájékoztatást ígér. Ez ellenőrizhető következő eseménysor, de a keretösszegből nem következik garantált árfolyamnyereség.
A magyar befektető saját mérlege
Saját szemléltető példánkban a részvény dán koronában 10 százalékkal emelkedik, miközben a korona forintértéke 5 százalékkal csökken. A két szorzó 1,10 és 0,95. Szorzatukból egyet kivonva 4,5 százalékos bruttó forinteredmény adódik. A devizahatást tehát szorzással, nem egyszerű kivonással számoljuk.
Ha a végső átváltott értékből további 1 százalék teljes költséget feltételezünk, a harmadik szorzó 0,99. Az eredmény 3,455 százalék, kerekítve 3,46 százalék. A költség vetítési alapját kifejezetten a végső értékként határoztuk meg; más díjszerkezet más eredményt adhat.
A példa nem megfigyelt részvényhozam, és nem aktuális devizaárfolyam. Adót, osztalékot és fedezeti ügyletet sem tartalmaz. A tényleges összehasonlításhoz a befektető saját vételi és eladási ára, számlakivonata, devizaváltási feltétele és szolgáltatói díjjegyzéke szükséges.
Ellenőrzött aktuális részvényár nélkül értékeltségi szorzót vagy célárat sem állítunk. A jó működési eredmény és a kedvező vételár külön vizsgálatot kíván. A vállalat teljesítményéről szóló következtetés így nem válik személyre szabott vételi vagy eladási ajánlássá.
A következő heti visszavásárlási tájékoztatásban a tényleges költést és részvényszámot lehet összevetni a bejelentett kerettel. Az éves eredménynél pedig azonos meghatározásokkal kell visszamérni a cél teljesülését, az egyszeri tételeket és a pénztermelést. Ettől válik követhetővé, hogy a mostani javulás mennyire bizonyul tartósnak.