
Az OTP harmadik negyedéves eredményének értelmezésében az egyszeri tételek kerültek előtérbe a Concorde november 13-i elemzésében. A magyar kisbefektetőnek az a tét, hogy a részvényről alkotott várakozását mennyire tartós nyereségre építi. A bank november 11-én közzétett jelentéséből ezért két eredménysort hasonlítunk össze, saját számítással, azonos időszakokra.
Röviden
- A jelentett és az időarányosított profit eltérő növekedési pályát mutat.
- A negyedéves javulást az előző év azonos időszakához is viszonyítjuk.
- A forintban befektetőnek a vállalati devizahatás és a saját költsége is számít.
Két profitadat, két összehasonlítás
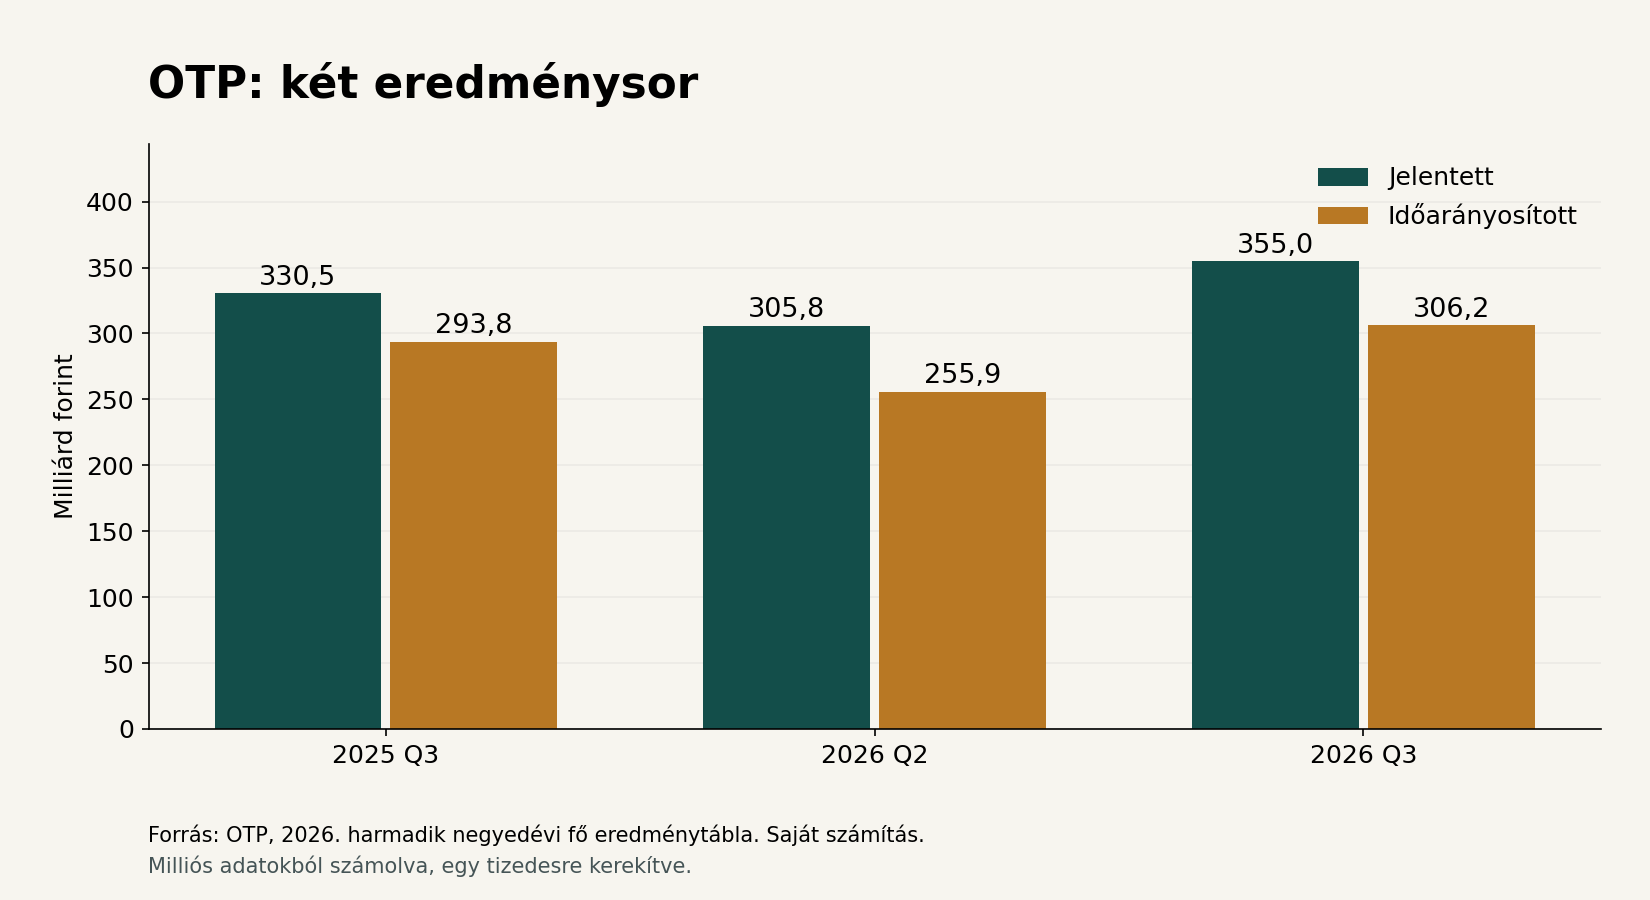
A bank eredménykimutatásának fő táblája alapján a jelentett adózott profit 354 976 millió forint volt, míg a korrekciós, időarányos elszámolást használó mutató 306 178 millió forint. Az utóbbi a teljes évre, egy összegben könyvelt különleges tételeket arányosan osztja el. Ez a bank által bemutatott alternatív összehasonlítás; a tényleges könyvelt eredmény továbbra is a jelentett sor.
A befektetői bemutató egyebek mellett szlovén adóhatást és svájcifrank-hitelekhez kapcsolódó peres céltartalékot ismertet. A tételek előjele, adózás előtti vagy utáni jellege és elszámolási időszaka eltérhet. Ezeket nem szabad egyszerűen, azonos tartalmú működési bevételként összeadni. Az elemzésünk a közzétett eredménysorokat használja, nem állít elő új, saját definíciójú banki nyereséget.
A november 13-i Concorde-elemzés egyik alcíme így fogalmaz: „Idén tetőzhet a marzsbővülés”. Ez elemzői várakozás, amelyet későbbi adatok igazolhatnak vagy cáfolhatnak. A marzs a kamatozó üzlet jövedelmezőségéről, a teljes profit pedig ennél szélesebb eredményről szól. A jövedelmezőség megítéléséhez ezért a költségeket, a hitelezési veszteségeket és az adóhatásokat is mellé kell tenni.
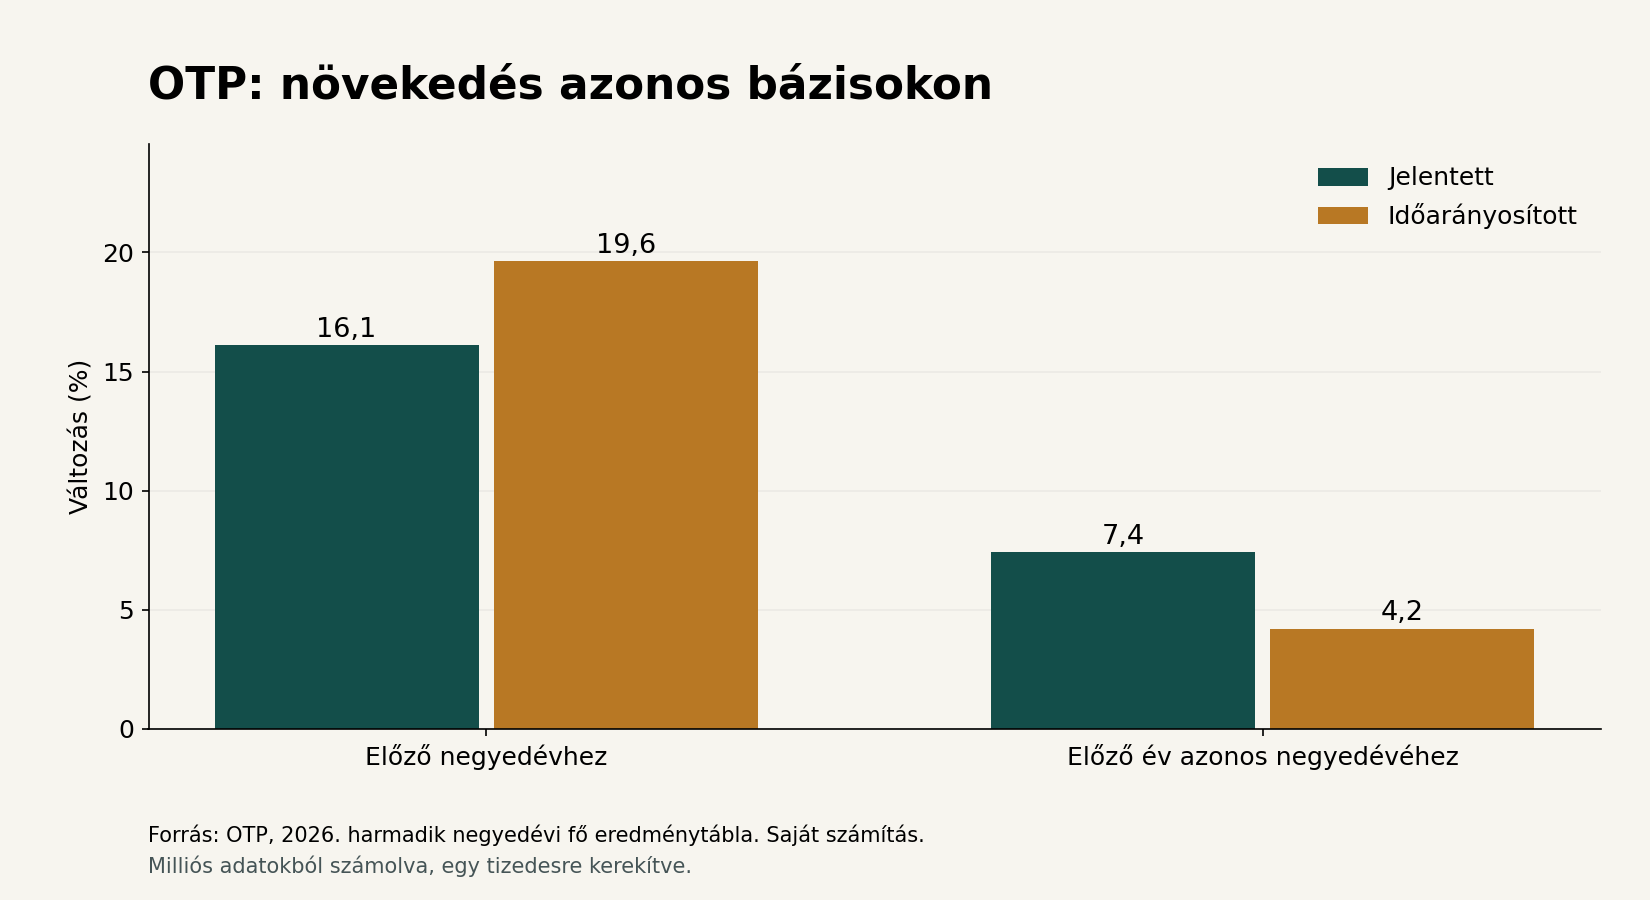
Az első ábra azonos mértékegységben mutatja a két sor három összehasonlítási időpontját. A második ábra ugyanezekből számolt növekedési ütemet ad. A kétféle nézet együtt megakadályozza, hogy egy nagyobb abszolút összegből automatikusan gyorsabb alapfolyamatot olvassunk ki. Az oszlopok sorrendjét és a bázist minden összevetésnél változatlanul tartottuk.
Saját számítás és módszertani határ
A forrás fő táblájában a jelentett profit az előző negyedévben 305 767 millió forint, az előző év azonos negyedévében 330 479 millió forint. Az időarányosított sor megfelelő bázisai 255 922 millió forint és 293 796 millió forint. Minden adat konszolidált csoportszintű eredmény, az ábrák ezeket használják. A forrás táblázatának milliós pontosságából számoltunk, a grafikonon a pénzösszegeket milliárdos skálán jelenítjük meg.
A képlet minden esetben: aktuális eredmény osztva a kiválasztott bázissal, mínusz egy, majd szorozva százzal. Ebből a jelentett profit negyedéves növekedése 16,1%, az időarányosítotté 19,6%. Éves összevetésben ugyanez 7,4%, illetve 4,2%. Az ütemeket egy tizedesre kerekítettük; a vállalati bemutató egész százalékra kerekített számaitól emiatt eltérhetnek. A korábbi időszakok értékei ugyanabból a mostani táblából származnak.
A két aktuális eredménysor különbsége saját kivonással 48 798 millió forint. Ez a jelentett profit 13,7%-a, egy tizedesre kerekítve. A különbség az elszámolási nézetek távolságát méri, nem egy különálló pénzkifizetést vagy automatikusan elvesző jövőbeli nyereséget. A rés összetételét a bank magyarázó megjegyzéseivel együtt lehet értékelni.
A számítás érzékeny a bázisra. Az alacsonyabb előző negyedévi érték nagyobb százalékos javulást eredményezhet akkor is, ha az éves kép szerényebb. Ezért a negyedéves és éves ütemet egymás mellett közöljük. Egyetlen összehasonlítás kiválasztása könnyen felnagyítaná a fordulatot vagy elrejtené a rövid távú javulást. A két időhorizont között nincs szükség választásra: más kérdést világítanak meg.
Az olvasó a módszert saját táblázatban megismételheti a közölt számlálókkal és nevezőkkel. Először az egységet és az időszakot kell egyeztetni, utána következhet az osztás. A kerekítést célszerű az utolsó lépésre hagyni. Ha már lekerekített milliárdos összegből indulunk, a kapott tizedes százalék eltérhet az itt közölttől. A grafikon szemléltet, a reprodukció alapja az adat.
Befektetői forgatókönyvek és költségek
Kedvező forgatókönyvben a tartós bevételek és a hitelezési aktivitás támogatják az eredményt, miközben a kockázati költség kezelhető marad. Ebben az esetben az egyszeri pozitív tétel kifutását a működés ellensúlyozhatja. Ez feltételes értelmezés, nem a bank következő eredményére tett számszerű ígéret. A bizonyítékot későbbi kimutatások és a vezetés részletes magyarázata szolgáltathatják.
Köztes forgatókönyvben a profit továbbra is erős, de a marzs növekedése mérséklődik, és a befektetők nagyobb figyelmet fordítanak a költségekre. Kedvezőtlen esetben a hitelveszteség, a működési kiadás vagy új szabályozási teher a bevételi javulás egy részét felemészti. Ezeket nem szabad bekövetkezett eseményként olvasni: azt mutatják, milyen feltételek mellett változna az értékelésünk.
A magyar részvényes forintban látja a befektetése árát, de a nemzetközi bankcsoport külföldi eredményeinek átszámítása is alakíthatja a közölt számokat. A vállalati devizahatás és a saját számla devizaváltási költsége külön réteg. Forintból, forintban vásárolt részvénynél az ügylethez nem feltétlenül társul pénzváltás; a csoport gazdasági devizakitettsége ettől még fennmarad.
A nettó befektetői eredménybe a vételi és eladási jutalék, az esetleges számladíj, az árfolyamrés és az adózási helyzet is beleszólhat. Konkrét szolgáltatói díjat ellenőrzött ajánlat nélkül nem rendelünk az elemzéshez. Kis ügyletnél a minimumdíj aránya különösen fontos lehet, hosszabb tartásnál pedig az ismétlődő számlaköltség számít. Ezeket saját szerződésből, azonos tartási időre célszerű összegezni.
Az eredménynövekedés értékelésénél a részvényért fizetett ár is önálló kérdés. Ugyanaz a nyereség kedvező vagy feszített értékeltséggel is együtt járhat, attól függően, milyen tartósságot és növekedést áraz a piac. Ellenőrzött aktuális árfolyam nélkül itt nem számítunk értékeltségi szorzót. Így az olvasó a működési teljesítményről kap összehasonlítható képet, miközben a befektetési döntéshez szükséges ár és személyes kockázati keret külön vizsgálat marad. A nyereség sorainak tisztázása ehhez előkészítő lépés: javítja a kérdések pontosságát, de nem helyettesíti a portfólió egészének áttekintését, a likviditási igény mérlegelését és a lehetséges veszteség elviselhetőségének személyes felmérését.
A háztartások értékpapír-megtakarításairól szóló cikkünk a hazai befektetői hátteret, a Bavarian Nordic eredményének elemzése a bázishatás másik vállalati példáját adja. A következő jelentésben a marzs, a hitelminőség és az egyszeri tételek kifutása lesz a döntő összevetés. Árfolyamcélt vagy személyre szabott vételi és eladási javaslatot nem adunk.