股市与市场 · 背景解读AMC:EBITDA大增,每股改善却有限
AMC第二季度调整后EBITDA增长69.6%。本刊计算显示,考虑股数变化后,每股改善仅1.7%。匈牙利投资者需要同时评估股权稀释、债务负担及美金敞口。
背景解读:基于事实和数据的解释,可能包含作者的专业判断。
要点
- AMC的影院业务明显改善,但增发股份让新增股东分享了大部分改善成果。
- 本文计算显示,调整后经营指标的每股数值仅增长1.7%;这是解释性指标,不是股东净利润。
- 再融资能否完成、现金创造能否持续,以及是否继续稀释股份,将共同决定复苏的价值。
影院坐满,股东的份额却变小
在NYSE以AMC交易的影院公司AMC Entertainment,9月28日收盘价为3.29 USD,当日上涨11.90%。这是本文采用的最近一个已核实完整交易日的股价数据;9月29日美国市场仍在交易。匈牙利散户除了公司经营状况,还需要考虑美金敞口及每股价值。本文不会为当日股价跳升附加未经证实的解释。
经营复苏确有依据。AMC的第二季度公告显示,调整后EBITDA由上年同期的1.895亿 USD增至3.214亿 USD。首席执行官Adam Aron形容这一时期“非同寻常”。净亏损为1140万 USD。EBITDA是在利息、税项、折旧及摊销之前计算,并按公司口径进一步调整的盈利指标,没有扣除融资和投资开支。
关键的交叉检验采用季度报告中的加权平均股数:从4.33144亿增至7.22015亿。公司整体指标增长69.6%,作为分母的股数则增长66.7%。将经营指标除以各季度平均股数,得到每股0.4451 USD,上年同期为0.4375 USD,增幅只有1.7%。
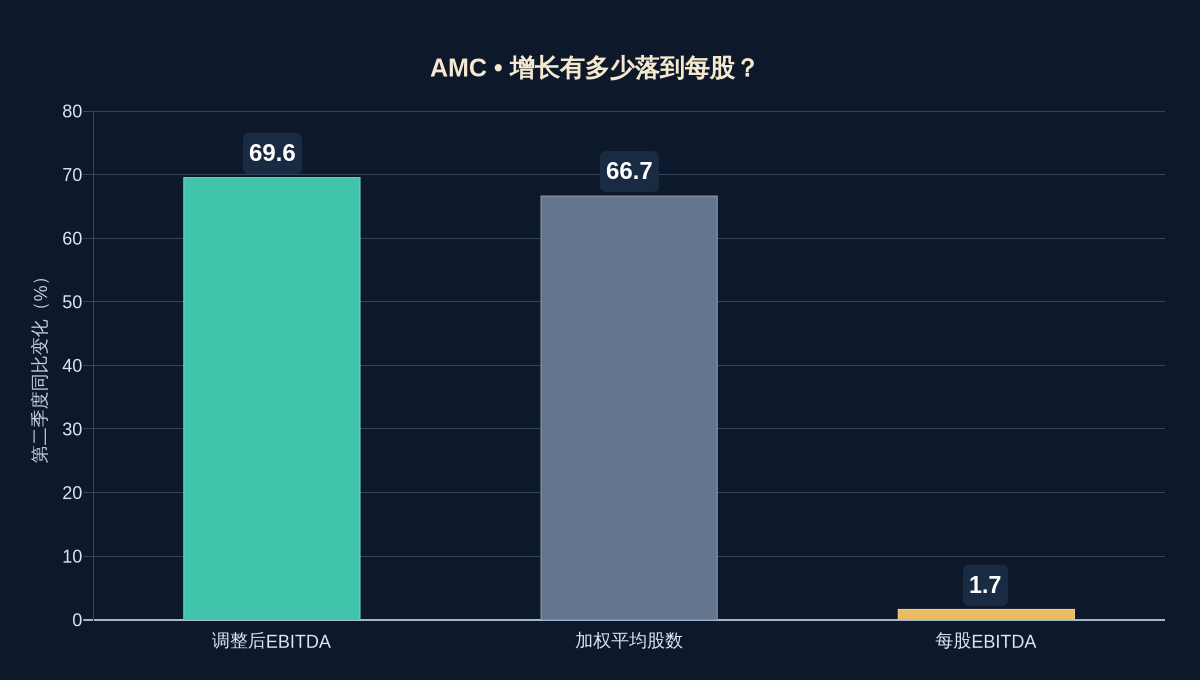
以上为本刊计算,只在最终结果取整。图表展示同比变化。这不是正式每股收益、股息或估值模型,而是说明相对于经营成果,股权请求权增长有多快。平均股数反映报告期间;计算之后某个时点的市值,需要当时实际流通在外的股数。
我们的推论是:盈利增长快于股数增长,而且融资支出后仍有现金剩余,才可能证明复苏对股东的价值。这不是股价预测。
未来稀释同样值得关注。股东大会文件显示,股权激励计划额度由2500万股增至5000万股。新增额度是授权,不代表已经发行。因此,实际发股与未来可能授予的股份,应分别跟踪。
现金与债务之间的狭窄通道
第二季度自由现金流为1.901亿 USD,而上半年只有1540万 USD。用半年数据减去该季度,计算出的第一季度自由现金流为负1.747亿 USD。强劲的夏季基本填补了此前现金流出。因此,将一个好季度简单乘算为全年表现会产生误导。
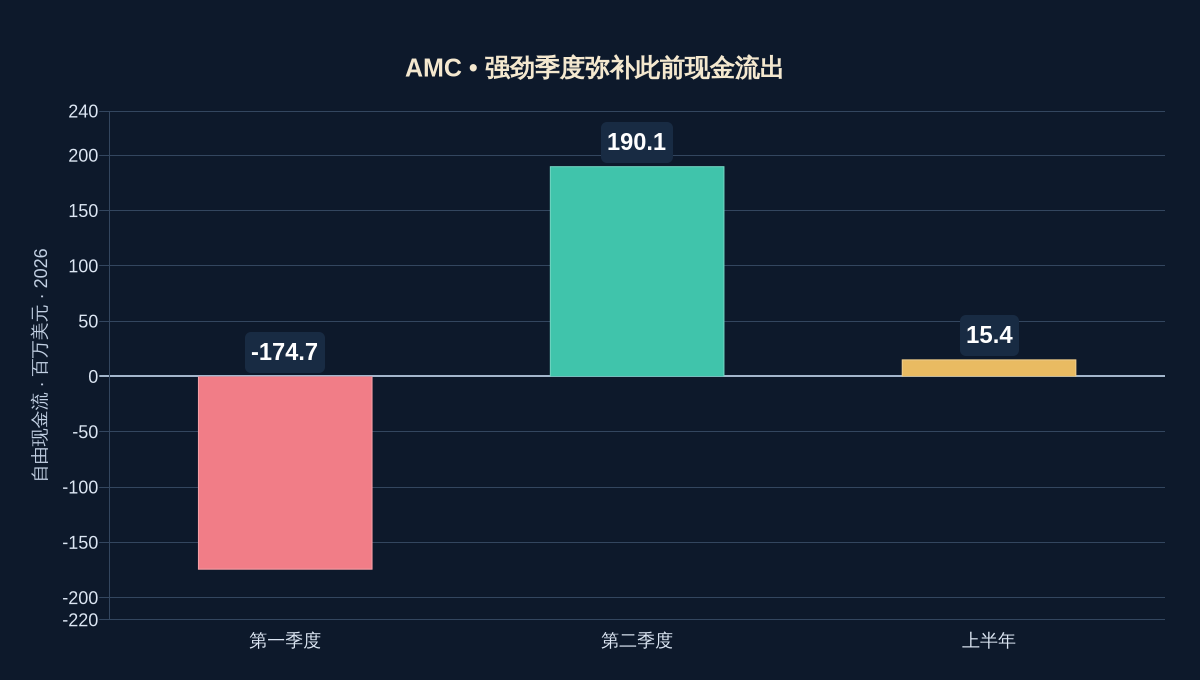
来源为AMC,差额由本刊计算。自由现金流是经营现金流扣除资本开支。影片上映时间、供应商结算和营运资金变动,都可能令季度数字波动。
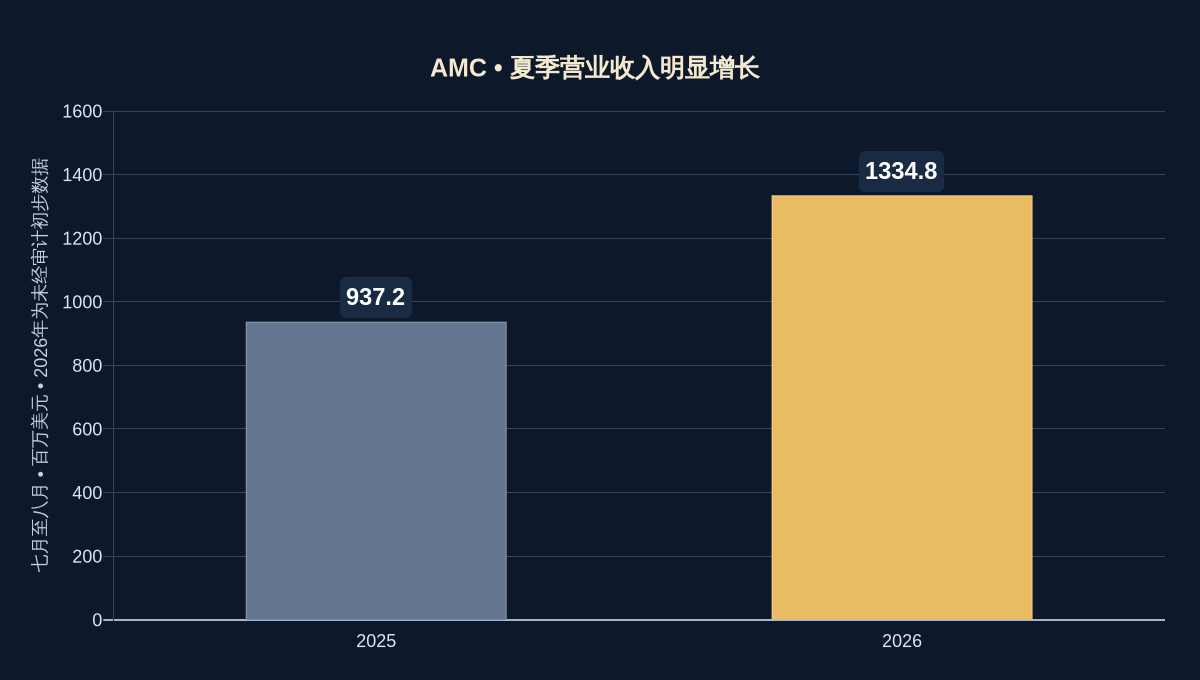
较新的积极信号来自七月至八月初步数据:营业收入由上年同期9.372亿 USD升至13.348亿 USD。八月底现金为832,500,000 USD。这些数字是未经审计的初步披露,还不是完整的第三季度利润表。单看现金余额无法计算自由现金流,因为借款、偿债和发行股份也会改变余额。
拟议债务交易的融资总额为3,970,000,000 USD。新资金很大一部分将替换现有义务,并非全部成为可自由支配的新增现金。已定价债券规模为20亿 USD,票面利率8.875%,2031年到期。按本文计算,仅这笔债券每年票息就达1.775亿 USD。
交易预计10月5日完成,但仍须满足相关条件。再融资可能争取时间,利息却会继续消耗部分经营改善成果。到期结构改善不能直接证明债务下降或融资便宜。
匈牙利散户应如何理解前景
在有利情景中,强劲片单带来持续客流,融资完成,且无需再次大量发股就能改善现金创造。中间情景是收入增长,但利息和投资开支吃掉增量。不利情景则是影片表现较弱或融资遇阻,令公司需要补充资本。这些是条件情景,并未赋予数值概率。
Leawood Films提供了新机会,但公司称首批项目不太可能早于2027年或2028年出现。发行已经获得融资的影片,未来可能提高影厅利用率;目前将其当作已承诺收入还为时过早。
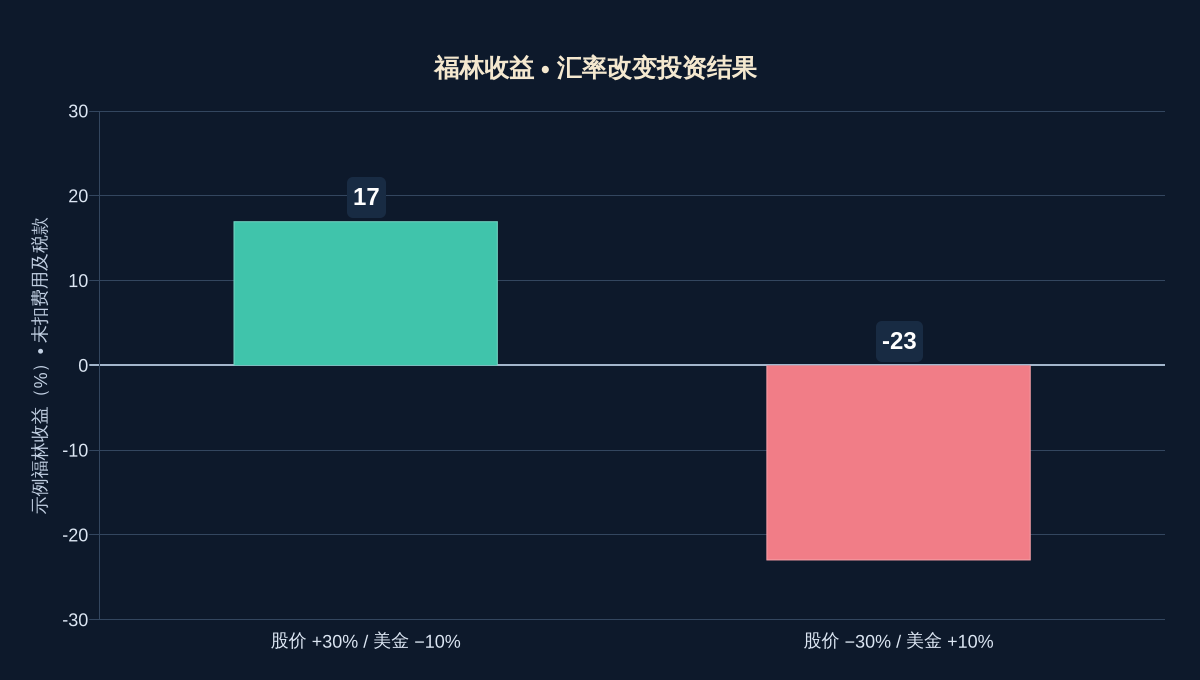
汇率也影响匈牙利投资者的收益。假设以美金计价的股价上涨30%,同时美金贬值10%,以本国货币计算的收益为17%:1.30 × 0.90 − 1。反过来,股价下跌30%,美金升值10%,损失为23%。换汇价差、佣金及税务还会进一步影响实际结果。
有关背景可参阅本刊美金利率与匈牙利投资者的关系;最新美国职位空缺数据则有助于理解利率预期。市场同时变动不能证明确定的因果关系。
已持有AMC的投资者应考虑什么?
继续持有:现金创造改善、可承受的利息负担及稀释放缓,是否仍支持原有投资逻辑?影院销售表现本身并不足够;较低的名义股价不能证明便宜。
减持:如果再次大跌,以福林计的损失会有多大?若可能危及备用资金,或AMC持仓过于集中,可以评估部分出售这一选项。集中持仓会增加投资组合的脆弱性。
退出:什么情况会推翻最初的投资理由?融资遇阻、持续现金流出,或稀释吞掉经营改善,都可能是警示。仅仅盼望股价回到自己的买入价,并不构成投资理由。
不应仅为降低平均买入成本而追加买入,因为这会增加敞口。决策前可以写下可承受损失、投资期限和重新评估的条件,并计入佣金、换汇与成交风险。
最近的具体事件是债券回购要约于9月30日截止,随后应核实再融资是否完成。下一份完整报告中,现金流、利息负担与股数应结合评估。本文提供信息,不构成针对个人的买入或卖出建议。
