Röviden
Az AMC mozilánc működése erősödött, de a részvénykibocsátások a javulás részét szétosztották az új tulajdonosok között.
Saját számításunkban a korrigált üzemi mutató részvényenként mindössze 1,7%-kal javult; ez szemléltető mérőszám, nem részvényesi nyereség.
A refinanszírozás lezárása, a tartós készpénztermelés és a további hígulás együtt döntheti el, mennyit ér a fellendülés.
A telt mozi és a részvényes kisebb szelete
Az AMC Entertainment, a NYSE-en AMC jelzéssel kereskedett mozivállalat szeptember 28-án 3,29 USD-on zárt, 11,90%-os napi emelkedéssel. Ez az elemzés utolsó ellenőrzött kereskedési napi árfolyamadata ; szeptember 29-én még folyik az amerikai kereskedés. A magyar kisbefektetőnek a vállalat állapota mellett a dollárkitettséget és a részvényenkénti értéket is mérlegelnie kell.
A mozik üzleti fordulata igazolható. Az AMC második negyedéves közlése szerint a korrigált EBITDA 189,5 millió USD-ról 321,4 millió USD-ra nőtt éves összevetésben. Adam Aron vezérigazgató „egészen rendkívüli” időszakról beszélt. A nettó veszteség 11,4 millió USD volt. Az EBITDA kamatok, adózás és értékcsökkenés előtti, vállalati korrekciókkal módosított eredménymutató. A finanszírozás és a beruházások terhét nem vonja le.
A döntő ellenpróbához a negyedéves jelentés súlyozott átlagos részvényszámát használtuk: 433,144 millió helyett 722,015 millió lett. A vállalati mutató 69,6%-os növekedésével szemben a nevező 66,7%-kal bővült. Elosztva az eredményt az adott negyedév átlagos részvényszámával, 0,4375 USD helyett 0,4451 USD adódik. A különbség mindössze 1,7%.
Saját számítás, kerekítés csak a végén. A grafikon az éves változást mutatja. Ez nem hivatalos EPS, nem osztalék és nem értékelési modell: azt szemlélteti, milyen gyorsan növekedett a tulajdonosi igények száma a működési eredményhez képest. Az átlagos részvényszám időszaki mutató; a későbbi piaci kapitalizációhoz az aktuálisan fennálló darabszám szükséges.
Saját következtetésünk: a fellendülés részvényesi értékét a részvényszámnál gyorsabb eredménynövekedés és a finanszírozás után megmaradó készpénz igazolhatja. Ez nem árfolyam-előrejelzés.
A hígulás kockázata előre is figyelmet érdemel. A közgyűlési dokumentum szerint a részvényalapú ösztönzőprogram kerete 25 millió helyett 50 millió részvényre nőtt. A további keret engedély, nem már megtörtént kibocsátás. A befektetőnek ezért a kiadott részvényeket kell követnie, külön a lehetséges későbbi juttatásoktól.
A készpénz és az adósság szűk átjárója
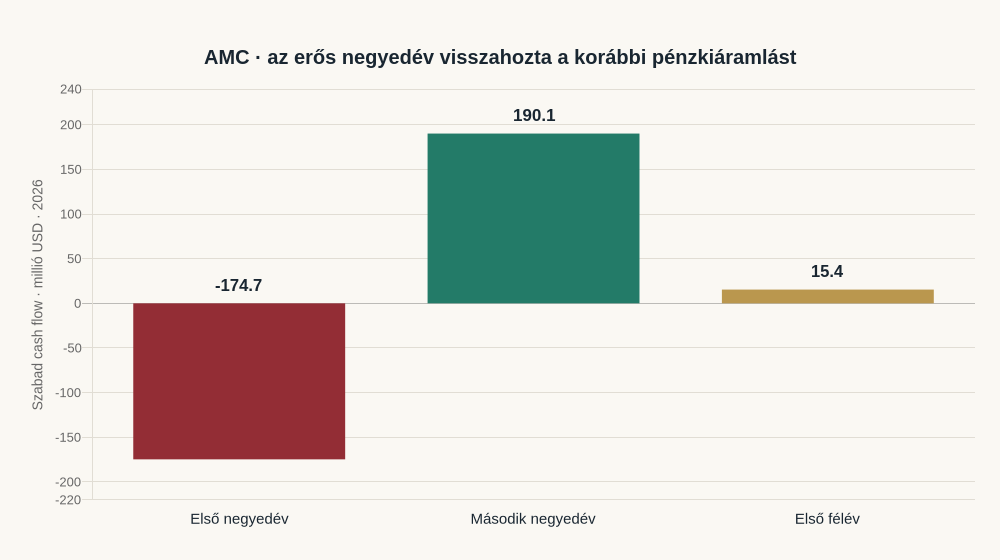
A második negyedév 190,1 millió USD szabad cash flow-t hozott, az első félév viszont csak 15,4 millió USD-t. A kettő különbségéből számolt első negyedéves érték mínusz 174,7 millió USD. Az erős nyári időszak lényegében visszatermelte a korábbi pénzkiáramlást. Emiatt félrevezető lenne egyetlen jó negyedévet évesíteni.
Forrás: AMC; saját kivonás. A szabad cash flow a működési pénzáramlás beruházásokkal csökkentett értéke. A filmsikerek időzítése, a beszállítói elszámolások és a forgótőke mozgása miatt a negyedéves érték hullámozhat.
Biztató jel a júliusi–augusztusi előzetes adat : az árbevétel 937,2 millió USD-ról 1334,8 millió USD-ra nőtt az előző év azonos időszakához képest. Augusztus végén 832,5 millió USD készpénzt jelentettek. Ez előzetes, nem auditált közlés, és még nem teljes harmadik negyedéves eredménykimutatás. A készpénzállományból önmagában nem számolható szabad pénzáramlás, mert hitelfelvétel, törlesztés és részvényértékesítés is módosíthatja.
A tervezett adósságcsere teljes finanszírozási kerete 3,970 milliárd USD. Az új forrás jelentős része meglévő kötelezettségeket váltana ki, tehát nem ugyanekkora szabadon elkölthető pénzt jelent. A beárazott kötvény 2 milliárd USD összegű, kamata 8,875%, lejárata 2031. Saját számításunk szerint csak ennek éves kuponja 177,5 millió USD.
A várható lezárás október 5., feltételek teljesülésétől függően. Az adósságcsere időt adhat, de a fizetendő kamat továbbra is elviszi a működési többlet egy részét. A kedvezőbb lejárati szerkezetből ezért nem vezethető le automatikusan alacsonyabb adósság vagy olcsó finanszírozás.
Kilátások magyar kisbefektetői szemmel
A kedvező forgatókönyvben az erős filmkínálat tartós látogatottságot hoz, lezárul a finanszírozás, és újabb jelentős részvénykibocsátás nélkül javul a készpénztermelés. A köztes pályán a bevétel nő, de a kamat és a beruházások felemésztik a többletet. A kedvezőtlen változatban gyengébb filmpremierek vagy finanszírozási fennakadások új tőkebevonást tehetnek szükségessé. Ezek feltételes forgatókönyvek, nem számszerű valószínűségek.
A Leawood Films új lehetőség, de a vállalat szerint első projektjei legkorábban 2027-ben vagy 2028-ban várhatók. A már finanszírozott filmek forgalmazása idővel javíthatja a termek kihasználtságát; bevételi ígéretként egyelőre korai lenne beárazni.
A megtérülést a deviza alakítja. Szemléltető példában 30%-os dollárban mért részvényemelkedés és a dollár 10%-os gyengülése együtt 17%-os hazai pénznemben számolt eredményt ad: 1,30 × 0,90 − 1. Fordított esetben 30%-os részvényesés és 10%-os dollárerősödés mellett a veszteség 23%. A váltási felár, jutalék és adózás ezen felül módosítja a tényleges eredményt.
A dollárkamat és a magyar befektető kapcsolatáról külön háttéranyagunk szól; a friss amerikai álláshelyadat pedig a kamatvárakozásokhoz ad környezetet. A piaci együttmozgásból nem következik biztos oksági kapcsolat.
Mit mérlegeljen, aki már AMC-részvényes?
Tartás: alátámasztja-e még a befektetési feltevést a javuló készpénztermelés, a kezelhető kamatteher és a hígulás lassulása? A moziforgalom javulása kevés; a kis névleges árfolyam nem bizonyít olcsóságot.
Csökkentés: mekkora veszteséget okozna forintban egy újabb esés? Ha ez veszélyeztetné a pénzügyi tartalékot, vagy az AMC túlsúlyos lett, a részleges eladás mérlegelhető. A koncentráció növeli a portfólió sérülékenységét.
Kiszállás: mi cáfolná az eredeti befektetési indokot? Finanszírozási fennakadás, tartós pénzkiáramlás vagy a javulást elnyelő hígulás ilyen figyelmeztetés lehet. A régi vételárhoz való visszatérés puszta reménye nem befektetési érv.
További vásárlást ne pusztán az átlagár csökkentése indokoljon: az növeli a kitettséget. Minden döntés előtt rögzíthető a vállalható veszteség, az időtáv és a felülvizsgálat feltétele. A jutalékot, devizaváltást és végrehajtási kockázatot is számításba kell venni.
A legközelebbi esemény a kötvény-visszavásárlási ajánlat szeptember 30-i határideje, majd a refinanszírozás lezárásának igazolása. A következő teljes jelentésben a készpénzáramlás, a kamatteher és a részvényszám együtt lesz döntő. Az elemzés tájékoztatás, nem személyre szabott vételi vagy eladási ajánlás.
Global Review Markets ↗ Adatellenőrzés: 2026. szept. 29. 19:44 CEST
Változásnapló 2026. szept. 29. 19:44 CEST Új, jogtiszta AMC Empire éjszakai fotó; két helyett négy, új megjelenésű grafikon. A szöveges tényállítások és az eredeti megjelenési idő változatlanok.
Budapest Global Review Részletek · v2 AMC: megugrott az EBITDA, de részvényenként alig javult ## Röviden
- Az AMC mozilánc működése erősödött, de a részvénykibocsátások a javulás részét szétosztották az új tulajdonosok között.
- Saját számításunkban a korrigált üzemi mutató részvényenként mindössze 1,7%-kal javult; ez szemléltető mérőszám, nem részvényesi nyereség.
- A refinanszírozás lezárása, a tartós készpénztermelés és a további hígulás együtt döntheti el, mennyit ér a fellendülés.
## A telt mozi és a részvényes kisebb szelete
Az AMC Entertainment, a NYSE-en AMC jelzéssel kereskedett mozivállalat szeptember 28-án 3,29 USD-on zárt, 11,90%-os napi emelkedéssel. Ez az elemzés utolsó ellenőrzött kereskedési napi [árfolyamadata](https://stockanalysis.com/stocks/amc/history/); szeptember 29-én még folyik az amerikai kereskedés. A magyar kisbefektetőnek a vállalat állapota mellett a dollárkitettséget és a részvényenkénti értéket is mérlegelnie kell.
A mozik üzleti fordulata igazolható. Az AMC második negyedéves [közlése](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001411579-26-000055/amc-20260720xex99d1.htm) szerint a korrigált EBITDA 189,5 millió USD-ról 321,4 millió USD-ra nőtt éves összevetésben. Adam Aron vezérigazgató „egészen rendkívüli” időszakról beszélt. A nettó veszteség 11,4 millió USD volt. Az EBITDA kamatok, adózás és értékcsökkenés előtti, vállalati korrekciókkal módosított eredménymutató. A finanszírozás és a beruházások terhét nem vonja le.
A döntő ellenpróbához a [negyedéves jelentés](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001411579-26-000059/amc-20260630x10q.htm) súlyozott átlagos részvényszámát használtuk: 433,144 millió helyett 722,015 millió lett. A vállalati mutató 69,6%-os növekedésével szemben a nevező 66,7%-kal bővült. Elosztva az eredményt az adott negyedév átlagos részvényszámával, 0,4375 USD helyett 0,4451 USD adódik. A különbség mindössze 1,7%.

Saját számítás, kerekítés csak a végén. A grafikon az éves változást mutatja. Ez nem hivatalos EPS, nem osztalék és nem értékelési modell: azt szemlélteti, milyen gyorsan növekedett a tulajdonosi igények száma a működési eredményhez képest. Az átlagos részvényszám időszaki mutató; a későbbi piaci kapitalizációhoz az aktuálisan fennálló darabszám szükséges.
Saját következtetésünk: a fellendülés részvényesi értékét a részvényszámnál gyorsabb eredménynövekedés és a finanszírozás után megmaradó készpénz igazolhatja. Ez nem árfolyam-előrejelzés.
A hígulás kockázata előre is figyelmet érdemel. A [közgyűlési dokumentum](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-110465/tm2625696d4_8k.htm) szerint a részvényalapú ösztönzőprogram kerete 25 millió helyett 50 millió részvényre nőtt. A további keret engedély, nem már megtörtént kibocsátás. A befektetőnek ezért a kiadott részvényeket kell követnie, külön a lehetséges későbbi juttatásoktól.
## A készpénz és az adósság szűk átjárója
A második negyedév 190,1 millió USD szabad cash flow-t hozott, az első félév viszont csak 15,4 millió USD-t. A kettő különbségéből számolt első negyedéves érték mínusz 174,7 millió USD. Az erős nyári időszak lényegében visszatermelte a korábbi pénzkiáramlást. Emiatt félrevezető lenne egyetlen jó negyedévet évesíteni.
Forrás: AMC; saját kivonás. A szabad cash flow a működési pénzáramlás beruházásokkal csökkentett értéke. A filmsikerek időzítése, a beszállítói elszámolások és a forgótőke mozgása miatt a negyedéves érték hullámozhat.
Biztató jel a [júliusi–augusztusi előzetes adat](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-109129/tm2625696d2_ex99-1.htm): az árbevétel 937,2 millió USD-ról 1334,8 millió USD-ra nőtt az előző év azonos időszakához képest. Augusztus végén 832,5 millió USD készpénzt jelentettek. Ez előzetes, nem auditált közlés, és még nem teljes harmadik negyedéves eredménykimutatás. A készpénzállományból önmagában nem számolható szabad pénzáramlás, mert hitelfelvétel, törlesztés és részvényértékesítés is módosíthatja.
A [tervezett adósságcsere](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-109129/tm2625696d2_ex99-2.htm) teljes finanszírozási kerete 3,970 milliárd USD. Az új forrás jelentős része meglévő kötelezettségeket váltana ki, tehát nem ugyanekkora szabadon elkölthető pénzt jelent. A [beárazott kötvény](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-110057/tm2625696d3_ex99-1.htm) 2 milliárd USD összegű, kamata 8,875%, lejárata 2031. Saját számításunk szerint csak ennek éves kuponja 177,5 millió USD.
A várható lezárás október 5., feltételek teljesülésétől függően. Az adósságcsere időt adhat, de a fizetendő kamat továbbra is elviszi a működési többlet egy részét. A kedvezőbb lejárati szerkezetből ezért nem vezethető le automatikusan alacsonyabb adósság vagy olcsó finanszírozás.
## Kilátások magyar kisbefektetői szemmel
A kedvező forgatókönyvben az erős filmkínálat tartós látogatottságot hoz, lezárul a finanszírozás, és újabb jelentős részvénykibocsátás nélkül javul a készpénztermelés. A köztes pályán a bevétel nő, de a kamat és a beruházások felemésztik a többletet. A kedvezőtlen változatban gyengébb filmpremierek vagy finanszírozási fennakadások új tőkebevonást tehetnek szükségessé. Ezek feltételes forgatókönyvek, nem számszerű valószínűségek.
A [Leawood Films](https://investor.amctheatres.com/news-events/press-releases/detail/437/amc-entertainment-creates-leawood-films-with-the-aim-of-having-more-movies-distributed-on-to-the-big-screen) új lehetőség, de a vállalat szerint első projektjei legkorábban 2027-ben vagy 2028-ban várhatók. A már finanszírozott filmek forgalmazása idővel javíthatja a termek kihasználtságát; bevételi ígéretként egyelőre korai lenne beárazni.
A megtérülést a deviza alakítja. Szemléltető példában 30%-os dollárban mért részvényemelkedés és a dollár 10%-os gyengülése együtt 17%-os hazai pénznemben számolt eredményt ad: 1,30 × 0,90 − 1. Fordított esetben 30%-os részvényesés és 10%-os dollárerősödés mellett a veszteség 23%. A váltási felár, jutalék és adózás ezen felül módosítja a tényleges eredményt.
A [dollárkamat és a magyar befektető kapcsolatáról](/hu/cikk/fed-szeptember-2026-kamat-dollar-magyar-befekteto) külön háttéranyagunk szól; a [friss amerikai álláshelyadat](/hu/cikk/jolts-amerikai-allashelyek-2026-augusztus) pedig a kamatvárakozásokhoz ad környezetet. A piaci együttmozgásból nem következik biztos oksági kapcsolat.
**Mit mérlegeljen, aki már AMC-részvényes?**
Tartás: alátámasztja-e még a befektetési feltevést a javuló készpénztermelés, a kezelhető kamatteher és a hígulás lassulása? A moziforgalom javulása kevés; a kis névleges árfolyam nem bizonyít olcsóságot.
Csökkentés: mekkora veszteséget okozna forintban egy újabb esés? Ha ez veszélyeztetné a pénzügyi tartalékot, vagy az AMC túlsúlyos lett, a részleges eladás mérlegelhető. A [koncentráció](https://www.finra.org/investors/insights/concentration-risk) növeli a portfólió sérülékenységét.
Kiszállás: mi cáfolná az eredeti befektetési indokot? Finanszírozási fennakadás, tartós pénzkiáramlás vagy a javulást elnyelő hígulás ilyen figyelmeztetés lehet. A régi vételárhoz való visszatérés puszta reménye nem befektetési érv.
További vásárlást ne pusztán az átlagár csökkentése indokoljon: az növeli a kitettséget. Minden döntés előtt rögzíthető a vállalható veszteség, az időtáv és a felülvizsgálat feltétele. A jutalékot, devizaváltást és végrehajtási kockázatot is számításba kell venni.
A legközelebbi esemény a [kötvény-visszavásárlási ajánlat](https://investor.amctheatres.com/news-events/press-releases/detail/440/amc-entertainment-holdings-inc-announces-cash-tender-offer-for-7-500-senior-secured-notes-due-2029) szeptember 30-i határideje, majd a refinanszírozás lezárásának igazolása. A következő teljes jelentésben a készpénzáramlás, a kamatteher és a részvényszám együtt lesz döntő. Az elemzés tájékoztatás, nem személyre szabott vételi vagy eladási ajánlás.
2026. szept. 29. 19:26 CEST Kiegészítés: gyakorlati döntési kérdések a tartás, csökkentés és kiszállás mérlegeléséhez; az eredeti adatok és megjelenési dátum megőrzésével.
Budapest Global Review — automatizált szerkesztés Részletek · v1 AMC: megugrott az EBITDA, de részvényenként alig javult ## Röviden
- Az AMC mozilánc működése erősödött, de a részvénykibocsátások a javulás részét szétosztották az új tulajdonosok között.
- Saját számításunkban a korrigált üzemi mutató részvényenként mindössze 1,7%-kal javult; ez szemléltető mérőszám, nem részvényesi nyereség.
- A refinanszírozás lezárása, a tartós készpénztermelés és a további hígulás együtt döntheti el, mennyit ér a fellendülés.
## A telt mozi és a részvényes kisebb szelete
Az AMC Entertainment, a NYSE-en AMC jelzéssel kereskedett mozivállalat szeptember 28-án 3,29 USD-on zárt, 11,90%-os napi emelkedéssel. Ez az elemzés utolsó ellenőrzött kereskedési napi [árfolyamadata](https://stockanalysis.com/stocks/amc/history/); szeptember 29-én még folyik az amerikai kereskedés. A magyar kisbefektetőnek a vállalat állapota mellett a dollárkitettséget és a részvényenkénti értéket is mérlegelnie kell. A napi árugráshoz nem rendelünk bizonyítatlan magyarázatot.
A mozik üzleti fordulata kézzelfogható. Az AMC második negyedéves [közlése](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001411579-26-000055/amc-20260720xex99d1.htm) szerint a korrigált EBITDA 189,5 millió USD-ról 321,4 millió USD-ra nőtt éves összevetésben. Adam Aron vezérigazgató „egészen rendkívüli” időszakról beszélt. A nettó veszteség 11,4 millió USD volt. Az EBITDA kamatok, adózás és értékcsökkenés előtti, vállalati korrekciókkal módosított eredménymutató. A finanszírozás és a beruházások terhét nem vonja le.
A döntő ellenpróbához a [negyedéves jelentés](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001411579-26-000059/amc-20260630x10q.htm) súlyozott átlagos részvényszámát használtuk: 433,144 millió helyett 722,015 millió lett. A vállalati mutató 69,6%-os növekedésével szemben a nevező 66,7%-kal bővült. Elosztva az eredményt az adott negyedév átlagos részvényszámával, 0,4375 USD helyett 0,4451 USD adódik. A különbség mindössze 1,7%.

Saját számítás, kerekítés csak a végén. A grafikon az éves változást mutatja. Ez nem hivatalos EPS, nem osztalék és nem értékelési modell: azt szemlélteti, milyen gyorsan növekedett a tulajdonosi igények száma a működési eredményhez képest. Az átlagos részvényszám időszaki mutató; a későbbi piaci kapitalizációhoz az aktuálisan fennálló darabszám szükséges.
Ebből következik az elemzés fő állítása: a mozis fellendülés akkor válik meggyőző részvényesi történetté, ha az eredmény tartósan gyorsabban nő a részvényállománynál, és a finanszírozók után is marad készpénz. A jegypénztáraknál látható siker és a tulajdonos megtérülése közötti átjáró tehát a tőkeszerkezet. Ez saját következtetés, nem árfolyam-előrejelzés.
A hígulás kockázata előre is figyelmet érdemel. A [közgyűlési dokumentum](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-110465/tm2625696d4_8k.htm) szerint a részvényalapú ösztönzőprogram kerete 25 millió helyett 50 millió részvényre nőtt. A további keret engedély, nem már megtörtént kibocsátás. A befektetőnek ezért a kiadott részvényeket kell követnie, külön a lehetséges későbbi juttatásoktól.
## A készpénz és az adósság szűk átjárója
A második negyedév 190,1 millió USD szabad cash flow-t hozott, az első félév viszont csak 15,4 millió USD-t. A kettő különbségéből számolt első negyedéves érték mínusz 174,7 millió USD. Az erős nyári időszak lényegében visszatermelte a korábbi pénzkiáramlást. Emiatt félrevezető lenne egyetlen jó negyedévet évesíteni.

Forrás: AMC; saját kivonás. A szabad cash flow a működési pénzáramlás beruházásokkal csökkentett értéke. A filmsikerek időzítése, a beszállítói elszámolások és a forgótőke mozgása miatt a negyedéves érték hullámozhat.
Biztató jel a [júliusi–augusztusi előzetes adat](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-109129/tm2625696d2_ex99-1.htm): az árbevétel 937,2 millió USD-ról 1334,8 millió USD-ra nőtt az előző év azonos időszakához képest. Augusztus végén 832,5 millió USD készpénzt jelentettek. Ez előzetes, nem auditált közlés, és még nem teljes harmadik negyedéves eredménykimutatás. A készpénzállományból önmagában nem számolható szabad pénzáramlás, mert hitelfelvétel, törlesztés és részvényértékesítés is módosíthatja.
A [tervezett adósságcsere](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-109129/tm2625696d2_ex99-2.htm) teljes finanszírozási kerete 3,970 milliárd USD. Az új forrás jelentős része meglévő kötelezettségeket váltana ki, tehát nem ugyanekkora szabadon elkölthető pénzt jelent. A [beárazott kötvény](https://investor.amctheatres.com/sec-filings/all-sec-filings/content/0001104659-26-110057/tm2625696d3_ex99-1.htm) 2 milliárd USD összegű, kamata 8,875%, lejárata 2031. Saját számításunk szerint csak ennek éves kuponja 177,5 millió USD.
A várható lezárás október 5., feltételek teljesülésétől függően. Az adósságcsere időt adhat, de a fizetendő kamat továbbra is elviszi a működési többlet egy részét. A kedvezőbb lejárati szerkezetből ezért nem vezethető le automatikusan alacsonyabb adósság vagy olcsó finanszírozás.
## Kilátások magyar kisbefektetői szemmel
A kedvező forgatókönyvben az erős filmkínálat tartós látogatottságot hoz, lezárul a finanszírozás, és újabb jelentős részvénykibocsátás nélkül javul a készpénztermelés. A köztes pályán a bevétel nő, de a kamat és a beruházások felemésztik a többletet. A kedvezőtlen változatban gyengébb filmpremierek vagy finanszírozási fennakadások új tőkebevonást tehetnek szükségessé. Ezek feltételes forgatókönyvek, nem számszerű valószínűségek.
A [Leawood Films](https://investor.amctheatres.com/news-events/press-releases/detail/437/amc-entertainment-creates-leawood-films-with-the-aim-of-having-more-movies-distributed-on-to-the-big-screen) új lehetőség, de a vállalat szerint első projektjei legkorábban 2027-ben vagy 2028-ban várhatók. A már finanszírozott filmek forgalmazása idővel javíthatja a termek kihasználtságát; bevételi ígéretként egyelőre korai lenne beárazni.
A magyar megtérülést a deviza is alakítja. Szemléltető példában 30%-os dollárban mért részvényemelkedés és a dollár 10%-os gyengülése együtt 17%-os hazai pénznemben számolt eredményt ad: 1,30 × 0,90 − 1. Fordított esetben 30%-os részvényesés és 10%-os dollárerősödés mellett a veszteség 23%. A váltási felár, jutalék és adózás ezen felül módosítja a tényleges eredményt.
A [dollárkamat és a magyar befektető kapcsolatáról](/hu/cikk/fed-szeptember-2026-kamat-dollar-magyar-befekteto) külön háttéranyagunk szól; a [friss amerikai álláshelyadat](/hu/cikk/jolts-amerikai-allashelyek-2026-augusztus) pedig a kamatvárakozásokhoz ad környezetet. A piaci együttmozgásból nem következik biztos oksági kapcsolat.
Az AMC kis névleges árfolyama nem bizonyít olcsóságot. A teljes részvényállomány, a nettó adósság, a bérleti kötelezettségek és a tartósan megtermelhető pénz együtt határozza meg a befektetés gazdasági tartalmát. Veszteséges időszakban egy egyszerű árfolyam/nyereség hányados sem ad használható kapaszkodót.
A pozíció kockázatát az is alakítja, mennyire gyorsan lehet elfogadható áron kiszállni. Hirtelen mozgásnál a vételi és eladási ajánlat közötti rés kitágulhat, a piaci megbízás pedig kedvezőtlenebb áron teljesülhet a képernyőn látottnál. A tőkeáttétel ezt tovább nagyítja; a finanszírozási költséget és a kényszerzárás feltételeit minden kötés előtt szükséges megérteni.
A legközelebbi esemény a [kötvény-visszavásárlási ajánlat](https://investor.amctheatres.com/news-events/press-releases/detail/440/amc-entertainment-holdings-inc-announces-cash-tender-offer-for-7-500-senior-secured-notes-due-2029) szeptember 30-i határideje, majd a refinanszírozás lezárásának igazolása. A következő teljes jelentésben a készpénzáramlás, a kamatteher és a részvényszám együtt lesz döntő. Az elemzés tájékoztatás, nem személyre szabott vételi vagy eladási ajánlás.
Adatok és módszertan 